この記事の要点
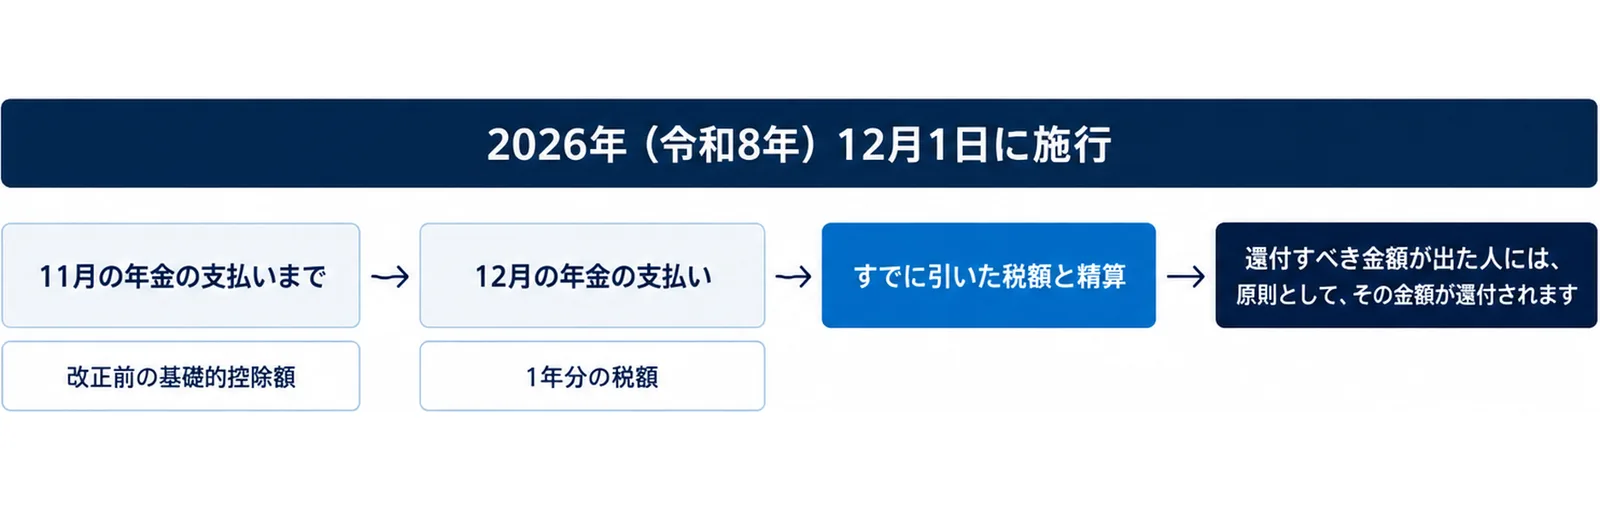
令和8年度の税制改正で、所得税の基礎控除が引き上げられました。改正は2026年(令和8年)12月1日に施行され、令和8年分の所得税から使われます。対象の年金(手順2)から引かれる所得税は、11月の年金の支払いまでは改正前の基礎的控除額のまま計算され、12月の年金の支払いの時に、改正後の額で1年分の税額を計算し直して、すでに引いた税額と精算します。精算で還付すべき金額が出た人には、原則として、その金額が還付されます(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。
- 精算の対象になる年金を受けていて、12月に支払いがある人は、その支払いの時に、年金の支払者が精算します。 12月に年金の支払いがない人と、確定給付企業年金法にもとづく年金等は、12月の精算の対象になりません(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」)。
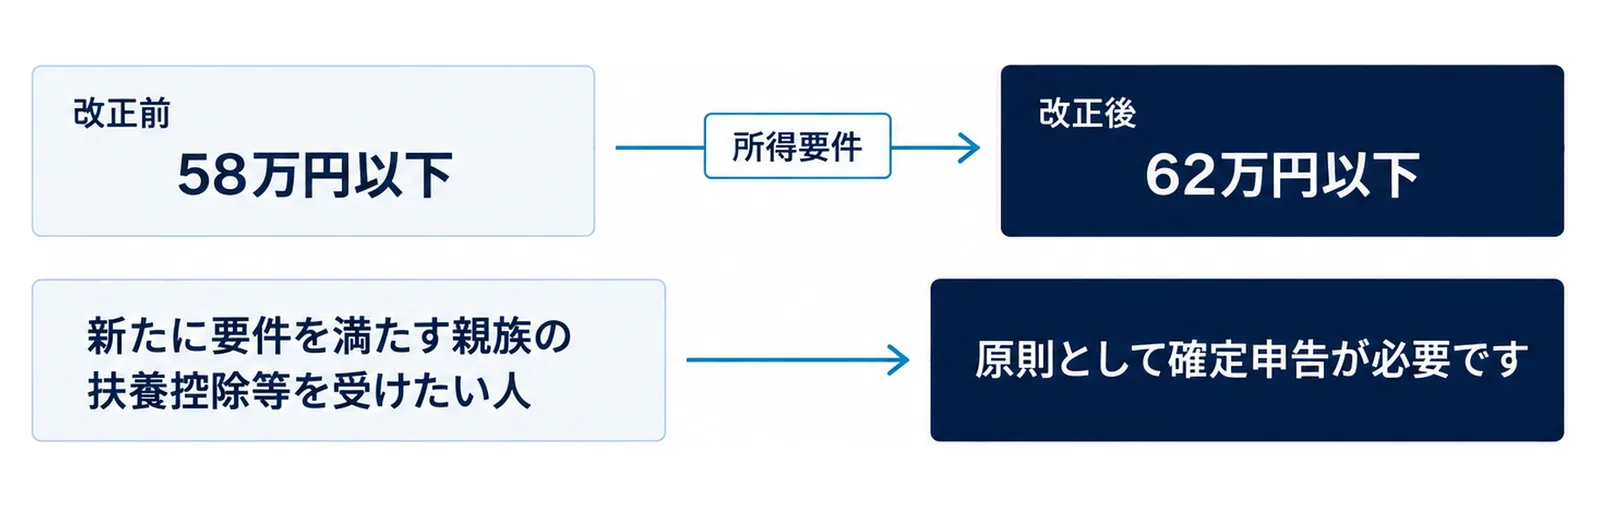
- 配偶者や扶養親族の所得の要件は、58万円以下から62万円以下に引き上げられました。年金を受けている人で、この改正で新たに要件を満たす親族の扶養控除等を受けたい人は、原則として確定申告が必要です(日本年金機構・同上)。
- 2027年(令和9年)1月からの年金は、引き上げ後の額で所得税が計算されます(国税庁Q&A)。 65歳以上の人で、所得税が源泉徴収されない年金額は、205万円未満から214万円未満に引き上げられました(65歳未満は155万円未満から164万円未満)(日本年金機構・同上)。
- 源泉徴収された所得税がない人は、確定申告をしても、還付される税金はありません(国税庁・同上)。
この記事は、2026年10月16日時点で確認した、日本年金機構と国税庁の内容です。12月の振込額や還付の額は、年金の額や社会保険料、扶養親族等申告書の内容によって人ごとに違います。
今すぐやること3つ
- 年金振込通知書で、「所得税額および復興特別所得税額」の欄に額が書かれているかを見ます(手順1)。
- 12月に年金の支払いがあるか、受けている年金が精算の対象かを確かめます(手順2)。
- 所得の要件が62万円以下になったことで、配偶者や親族が新たに扶養の対象になり、その扶養控除等を受けたい人は、確定申告の準備をします(手順6)。
12月の精算とは|基礎控除の引上げで、年金の所得税を1年分計算し直す
年金から引かれる所得税は、年金を受け取るたびに、決まった計算で源泉徴収(天引き)されています。今年は税制改正があったため、12月の支払いで1年分をまとめて計算し直します。
令和8年度の税制改正で変わったこと
国税庁は、令和8年度の税制改正で、所得税の基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正が行われたと説明しています。この3つは2026年(令和8年)12月1日に施行され、令和8年分以後の所得税に適用されます(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」)。
年金の所得税は、12月の支払いで精算する
日本年金機構は、令和8年分の所得税について、11月の年金の支払いまでは改正前の基礎的控除額で源泉徴収を行い、12月の年金の支払いの時に、改正後の基礎的控除額で計算した1年分の税額と、すでに源泉徴収した税額とを精算するとしています。精算で還付すべき金額が出る場合は、原則として、その金額を還付します(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。
国税庁のQ&Aも、令和8年11月までの公的年金等の源泉徴収の事務に変更は生じないとしています。精算は、年金の支払者が12月の支払いの時に行います。日本年金機構の年金は偶数月の15日に支払われるので(手順2)、10月15日の支払いまでは、改正前の額で計算されています。
2027年1月からの年金
2027年(令和9年)1月1日以後に支払う年金は、引き上げ後の基礎的控除額で、源泉徴収の税額を計算します(国税庁Q&A)。日本年金機構は、所得税が源泉徴収されない年金額が、65歳以上は205万円未満から214万円未満に、65歳未満は155万円未満から164万円未満に引き上げられたと示しています(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。
手順1|年金から所得税が引かれているかを見る
12月の精算で関係があるのは、今年の年金から所得税が引かれている人です。まず、手元の通知書で確かめます。
年金振込通知書の「所得税額および復興特別所得税額」
年金振込通知書の「所得税額および復興特別所得税額」の欄は、年金支払額から社会保険料と各種控除額(扶養控除や障害者控除など)を差し引いた後の額に、5.105%の税率を掛けた額です(日本年金機構「年金振込通知書(2:年金振込額に変更があった場合)」)。この欄に額が書かれていれば、その支払いから所得税が引かれています。
年金振込通知書は、口座振込で年金を受け取っている人に、通常、毎年6月に、6月から翌年4月まで(2カ月に1回)毎回支払われる金額を知らせるものです。振込額や受け取る金融機関に変更があった時は、その都度知らせるとしています(日本年金機構・同上)。
前の年の源泉徴収票の「源泉徴収税額」
前の年の分は、「公的年金等の源泉徴収票」の「源泉徴収税額」の欄で確かめられます。この欄は、年金から源泉徴収された所得税額および復興特別所得税の合計額です(日本年金機構「令和7年分 公的年金等の源泉徴収票」)。
引かれていない人
国税庁は、源泉徴収の税額がない人(源泉徴収票の「源泉徴収税額」の欄が「0」の人など)は、確定申告をしても還付される税金はないとしています(国税庁Q&A)。
手順2|12月の精算の対象かを確かめる
精算の対象は、国税庁のQ&Aに書かれた年金で、12月に支払いがあるものです。
対象になる年金
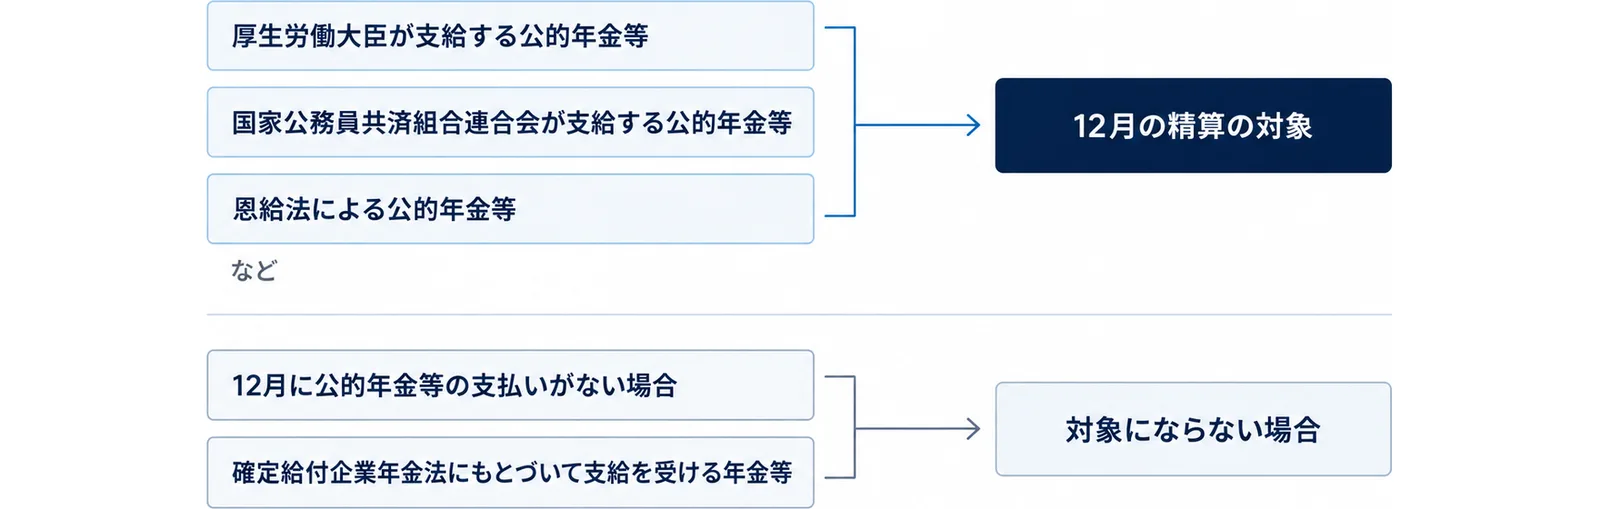
国税庁のQ&Aは、精算の対象として、次の年金などを挙げています(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」)。
- 厚生労働大臣が支給する公的年金等
- 国家公務員共済組合連合会が支給する公的年金等
- 地方公務員共済組合、全国市町村職員共済組合連合会などが支給する公的年金等
- 日本私立学校振興・共済事業団が支給する公的年金等
- 恩給法による公的年金等
日本年金機構も、12月の年金の支払いの時に精算を行うとしています。国税庁のQ&Aは、対象を「公的年金等のうち、以下のもの」として9種類に限って挙げています。一覧にない年金を受けている人は、12月の精算があるかを、その年金の支払者に確かめます。
対象にならない場合
- 12月に公的年金等の支払いがない場合
- 確定給付企業年金法にもとづいて支給を受ける年金等
12月に支払いがなく、精算が行われなかった人で、今年の年金から源泉徴収された税額がある人は、確定申告をすることで、源泉徴収された所得税が還付されることがあります(国税庁Q&A)。
12月の支払日
日本年金機構の年金は、偶数月の15日に支払われます(日本年金機構「年金はいつ支払われますか。」)。2026年12月の定期の年金支払日は、12月15日(火)です(日本年金機構「主な行事・通知書発送の年間予定表」)。
手順3|12月の精算で使う額を知る(基礎的控除額)
年金の源泉徴収の計算では、基礎的控除額という額を使います。日本年金機構は、令和8年分の源泉徴収額の計算に使う基礎的控除額を、次のように示しています(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。
12月の精算時と、各月の支払時の額
| 受給者の年齢 | 年金額 | 令和8年12月の精算時 | 令和8年の各月の年金支払時 |
|---|---|---|---|
| 65歳以上 | 242万円以下 | 公的年金等の月割額×25%+110,000円(180,000円未満となる場合は、180,000円) | 公的年金等の月割額×25%+105,000円(175,000円未満となる場合は、175,000円) |
| 65歳以上 | 242万円超 | 公的年金等の月割額×25%+110,000円(180,000円未満となる場合は、180,000円) | 公的年金等の月割額×25%+100,000円(165,000円未満となる場合は、165,000円) |
| 65歳未満 | 213万円以下 | 公的年金等の月割額×25%+110,000円(140,000円未満となる場合は、140,000円) | 公的年金等の月割額×25%+105,000円(130,000円未満となる場合は、130,000円) |
| 65歳未満 | 213万円超 | 公的年金等の月割額×25%+110,000円(140,000円未満となる場合は、140,000円) | 公的年金等の月割額×25%+100,000円(125,000円未満となる場合は、125,000円) |
日本年金機構の表では、12月の精算時の額は、年金額で分かれていません。65歳以上なら年金額にかかわらず同じ式、65歳未満も同じ式です。国税庁のQ&Aの同じ表には、65歳以上の「242万円以下」「242万円超」の区分に「2階部分のみの場合には163万円以下」「163万円超」という注があります(各月の年金支払時の額を分ける区分)。
自分で計算しなくてよい
この計算は、年金の支払者が行います。結果は、12月の支払いの振込額と、令和8年分の「公的年金等の源泉徴収票」で確かめられます(手順4・手順5)。
手順4|12月15日の振込と、通知書を確かめる
12月15日の振込のあとは、通帳と通知書を並べて見ます。
振込通知書で見る欄
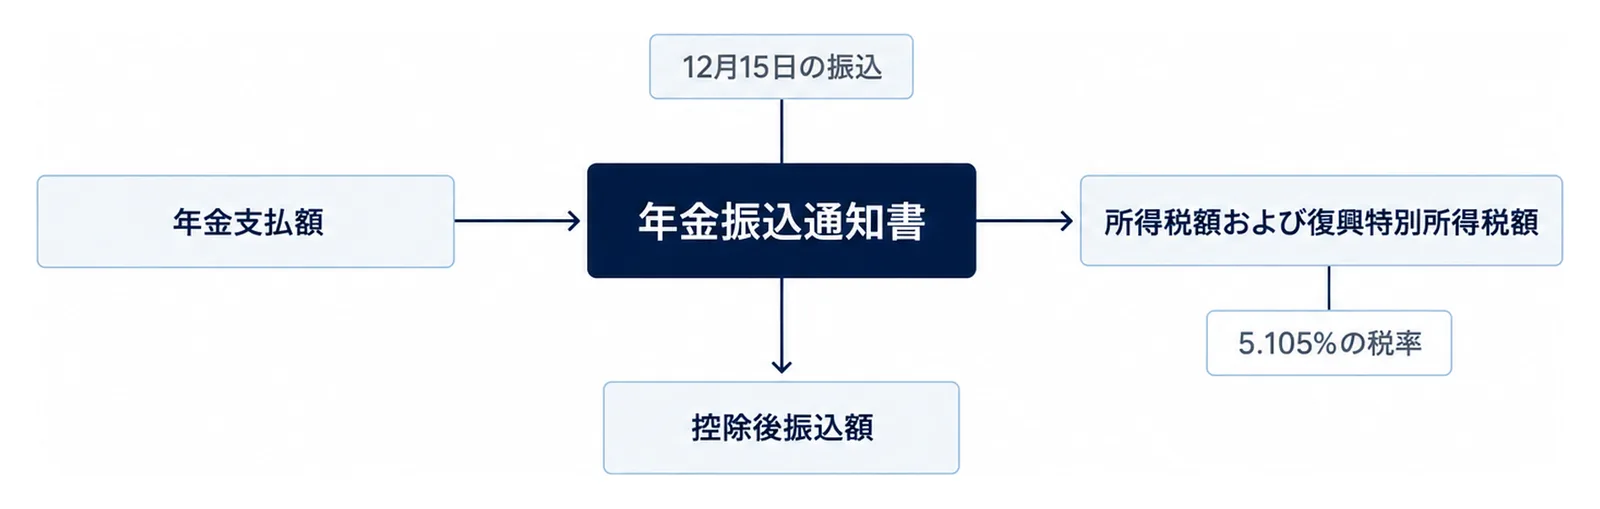
年金振込通知書では、次の欄を見ます(日本年金機構「年金振込通知書(2:年金振込額に変更があった場合)」)。
| 欄 | 書かれていること |
|---|---|
| 年金支払額 | 1回に支払われる年金額(控除前) |
| 所得税額および復興特別所得税額 | 年金支払額から社会保険料と各種控除額を差し引いた後の額に、5.105%の税率を掛けた額 |
| 控除後振込額 | 年金支払額から社会保険料、所得税額および復興特別所得税額、個人住民税額および森林環境税額を差し引いた後の振込金額 |
年金から天引きされる介護保険料などの額も、支払いの回によって変わることがあります。日本年金機構は、その額は市区町村から送られる通知書で確かめるよう案内しています。介護保険料の天引きのしくみは、65歳以上の介護保険料はいくら|10月に変わるで説明しています。
「還付金があります」という電話に注意
日本年金機構は、「保険料の納めすぎによる還付金があります」「給付金が戻るので手続きするように」などと話して手続きをさせようとする不審な電話を、不審な電話の分類の1つに挙げています。日本年金機構や年金事務所の職員は、電話やメールで、自動音声ガイダンスでの連絡、マイナンバーカードの画像の提出の依頼、口座番号や振込先などの個人情報を聞くこと、銀行振込やATMの操作の案内はしません(日本年金機構「不審な電話やメールにご注意ください」)。
12月の精算は、年金の支払者が12月の支払いの時に行うものです。電話でATMに行くよう言われたら、操作をせずに切ります。断り方は、還付金詐欺からシニアを守る|ATM誘導を断る7チェックにまとめています。
手順5|源泉徴収票で、1年分の税額を確かめる
12月の精算のあとの1年分の結果は、令和8年分の「公的年金等の源泉徴収票」で確かめます。
2つの欄を見る
日本年金機構の見方の説明では、「支払金額」はその年に支払われた年金の合計額(所得税等や社会保険料が差し引かれる前の金額)、「源泉徴収税額」は年金から源泉徴収された所得税額および復興特別所得税の合計額です(日本年金機構「令和7年分 公的年金等の源泉徴収票」)。
なくした時と、スマホで受け取る方法
源泉徴収票は、「ねんきんネット」から24時間いつでも再交付を申請できます。目安は、電子送付で3〜5営業日程度、郵送で約1週間です。「ねんきんネット」で源泉徴収票を再交付できるのは、老齢基礎年金・老齢厚生年金を受けている人だけです(日本年金機構「『ねんきんネット』による通知書再交付申請」)。
マイナポータルから「ねんきんネット」の利用登録をし、「ねんきんネット」で電子送付希望の登録をすると、源泉徴収票の電子データがマイナポータルの「お知らせ」に届きます。e-Taxで確定申告をする時に、この電子データを国税庁の「確定申告書等作成コーナー」に取り込むと、該当する項目が自動で入力されます(日本年金機構「確定申告・年末調整に必要な通知書をマイナポータルで受け取る」)。
手順6|確定申告が要る人を確かめる
12月の精算だけでは済まない人がいます。次に当たるかを確かめます。
新たに扶養の対象になる親族がいる人
日本年金機構は、扶養控除などの対象になる親族の所得要件が62万円に引き上げられたとして、次の表を示しています(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。
| 扶養親族等の区分 | 合計所得金額(かっこ内は改正前) |
|---|---|
| 配偶者(配偶者控除) | 62万円以下(58万円以下) |
| 配偶者(配偶者特別控除) | 62万円超95万円以下(58万円超95万円以下) |
| 扶養親族(扶養控除) | 62万円以下(58万円以下) |
| ひとり親の生計を一にする子(ひとり親控除) | 62万円以下(58万円以下)※子の総所得金額等の合計額 |
| 特定親族(特定親族特別控除) | 62万円超85万円以下(58万円超85万円以下) |
日本年金機構の表では、配偶者特別控除の「62万円超95万円以下」は控除額38万円、特定親族特別控除の「62万円超85万円以下」は控除額63万円と組で示されています。令和8年分の所得税で、新たに扶養親族等の要件を満たし、扶養控除等を受ける場合は、原則として確定申告が必要です(日本年金機構・同上)。
年金のほかに所得がある人
国税庁のQ&Aは、公的年金等以外の所得がある人は、ほかの所得を加えて基礎控除額や所得税額が計算されるとしています。確定申告が要るかは、次の条件で確かめます。
確定申告が要らない人の条件
国税庁は、国内で公的年金等を受けている人は、次のすべてに当たる場合、確定申告をする必要はないとしています(国税庁「No.2020 確定申告」)。
- その年の公的年金等の収入金額が400万円以下
- その公的年金等の全部が源泉徴収の対象
- その年の公的年金等に係る雑所得以外の所得金額が20万円以下
年金の額が一定の金額に満たないため源泉徴収されていない年金も、扶養親族等申告書の提出先の年金なら、2の「源泉徴収の対象」に含まれます(国税庁No.2020の注)。外国の法令にもとづく制度の年金など、源泉徴収の対象とされない年金を受けている人は、この確定申告を不要とする制度を使えません(国税庁「No.1600 公的年金等の課税関係」)。
この条件に当たる人でも、医療費控除や社会保険料控除などで所得税の還付を受けるための確定申告はできます。また、住民税の申告が必要な場合があります(国税庁「No.1600 公的年金等の課税関係」)。
申告の期間
確定申告の期間は、原則として、その年の翌年2月16日から3月15日までです(国税庁「No.2020 確定申告」)。令和8年分なら、2027年2月16日(火)から3月15日(月)までです。還付を受けるための申告(還付申告)は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間出せます(国税庁「No.2030 還付申告」)。確定申告の準備は、シニアの確定申告|ChatGPTで医療費控除と年金書類を準備も参考になります。
手順7|働いて給料もある人は、勤め先の年末調整も確かめる
年金を受け取りながら働いている人は、給料と年金で、精算する場所が分かれます。
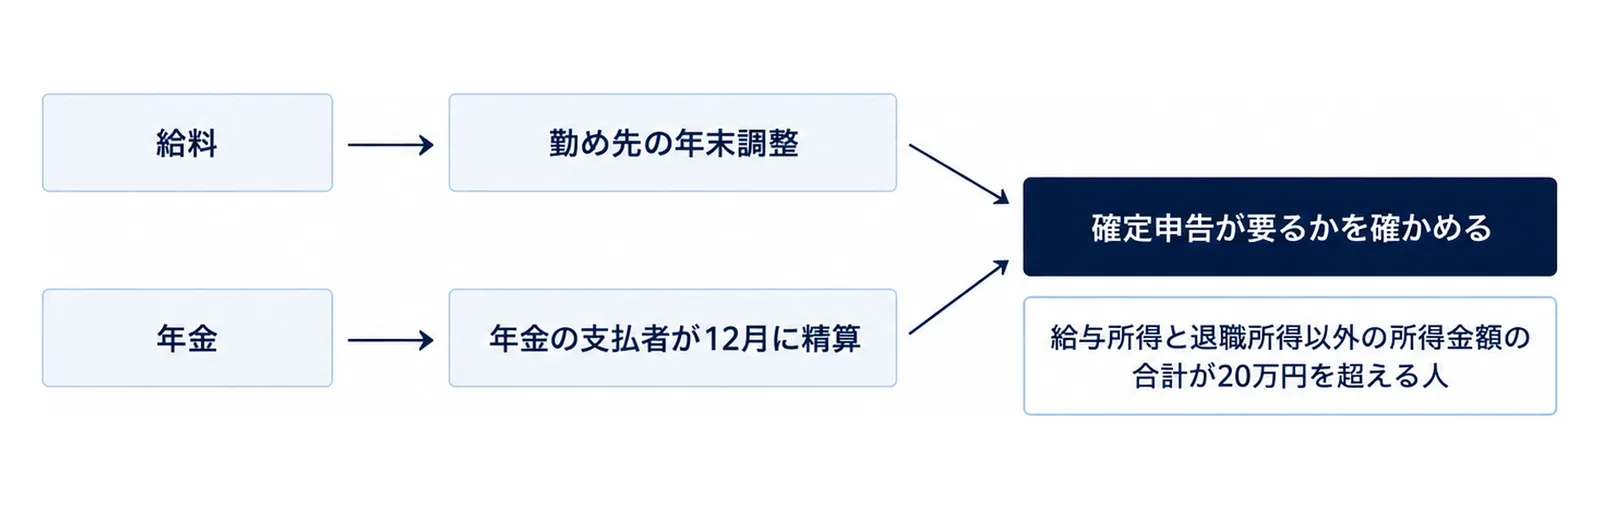
給料は、勤め先の年末調整で精算する
年末調整は、毎月の給料から源泉徴収をした所得税等の合計額と、1年間に納めるべき税額との差額を精算するものです。対象は、「給与所得者の扶養控除等(異動)申告書」を、年末調整を行う日までに勤め先に出している一定の人です(1年間の給与の総額が2,000万円を超える人などは除かれます)(国税庁「No.2665 年末調整の対象となる人」)。
国税庁のQ&Aは、令和8年分の給料については、12月に行う年末調整の時に、引上げ後の基礎控除額などで1年間の税額を計算し、精算するとしています。国税庁の年末調整のページも、本年の年末調整では基礎控除の引上げ等に注意するよう呼びかけています(国税庁「年末調整がよくわかるページ(令和8年分)」)。
年金は、年金の支払者が12月に精算する
国税庁のQ&Aは、給料の源泉徴収と、公的年金等の源泉徴収を分けて説明しています。給料は勤め先の年末調整で、年金は年金の支払者が12月の支払いの時に、それぞれ精算します。
確定申告が要るかを確かめる
国税庁は、給料を1か所から受けていて、その全部が源泉徴収の対象になる人のうち、給与所得と退職所得以外の所得金額の合計が20万円を超える人は、確定申告をしなければならないとしています(確定申告をすれば税金が還付される人は除きます)(国税庁「No.1900 給与所得者で確定申告が必要な人」)。給料を2か所以上から受けている人や、給料の年間の収入金額が2,000万円を超える人などは、別の条件で確定申告が必要になります(同)。年金の所得(公的年金等に係る雑所得)は、年金の収入金額から公的年金等控除額を差し引いて計算します(国税庁「No.1600 公的年金等の課税関係」)。年金も受けている人は、手順6の公的年金等の条件(収入金額400万円以下など)に当たるかも、あわせて確かめます。
令和8年の途中で退職して、年末調整を受けていない人は、改正後の控除などを受けるために確定申告が必要です(国税庁Q&A)。
扶養親族等申告書との関係
12月の精算は、令和8年分の所得税についてのものです。日本年金機構は、令和8年度の税制改正で、年金を受けている人が住民税の各種控除を受けようとする場合も、扶養親族等申告書を出すことになったとしています。そのため、令和9年分の扶養親族等申告書を、65歳以上は年金額148万円以上、65歳未満は年金額98万円以上の人に送るとしています(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。
申告書の書き方と、出す必要がある人・ない人の見分け方は、扶養親族等申告書の書き方|対象拡大7ステップで説明しています。
AIに聞くときは、番号と金額を伏せる
ChatGPTなどのAI(人工知能)には、通知書の言葉の意味を聞くと便利です。自分が確定申告をする必要があるかは、AIの答えだけで決めず、税務署で確かめます。
聞き方の例
年金振込通知書の「所得税額および復興特別所得税額」の欄の意味を、やさしい言葉で教えてください。
今年は12月の年金で所得税の精算があると聞きました。
自分が確定申告をする必要があるかは、税務署で確かめます。
番号や名前は書いていません。
AIに送らないもの
- 基礎年金番号、年金コード、マイナンバー
- 口座番号、通知書や源泉徴収票の写真そのもの
- 住所、電話番号、家族の名前
離れて暮らす家族ができること
- 12月15日のあとに、親と一緒に通帳と年金振込通知書を見て、「所得税額および復興特別所得税額」の欄を確かめます。
- 「還付金がある」「ATMで手続きを」という電話には出ないか、すぐ切るよう、前もって話しておきます(手順4)。
- 親の配偶者の所得が変わった時は、扶養親族等申告書と確定申告の両方を一緒に確かめます(手順6)。年金と確定申告の全体の流れは、シニアの年金・確定申告をChatGPTで乗り切る完全ガイドにまとめています。
よくある質問
Q. 12月の精算のために、何か手続きは要りますか?
A. 国税庁と日本年金機構は、12月の年金の支払いの時に、年金の支払者が精算を行うとしています。確定申告が必要になるのは、この改正で新たに要件を満たす親族の扶養控除等を受けたい人などです(手順6)。12月に年金の支払いがなく、今年の年金から源泉徴収された税額がある人は、確定申告をすると、源泉徴収された所得税が還付されることがあります(手順2)。
Q. 精算で、いくら戻りますか?
A. 人によって違います。年金から引かれる所得税は、年金支払額から社会保険料と各種控除額を差し引いた額に5.105%を掛けて計算するので、年金の額や扶養親族等申告書の内容で変わります。源泉徴収された所得税がない人は、確定申告をしても還付される税金はありません。
Q. 12月の振込額が10月と違います。
A. 対象の年金で今年の所得税が引かれている人は、12月に所得税の精算があります。ほかに、年金から天引きされる介護保険料などの額が変わることもあります。年金振込通知書の欄と、市区町村から届く通知書で確かめます。
Q. 企業年金も12月に精算されますか?
A. 国税庁のQ&Aでは、確定給付企業年金法にもとづいて支給を受ける年金等は、12月の精算の対象になりません。国税庁のQ&Aが精算の対象として挙げる9種類は、厚生労働大臣や共済組合などが支給する公的年金等で、企業年金の名前はありません。扱いは、その年金の支払者か税務署で確かめます。
Q. 年金だけで暮らしています。確定申告は必要ですか?
A. 公的年金等の収入が400万円以下で、その全部が源泉徴収の対象、年金以外の所得が20万円以下なら、確定申告は要りません(国税庁No.2020)。ただし、この改正で新たに要件を満たす親族の扶養控除等を受けたい人は、原則として確定申告が必要です。医療費控除などで還付を受けたい人は、確定申告ができます。
あわせて読みたい
- 扶養親族等申告書の書き方|対象拡大7ステップ
- シニアの年金・確定申告をChatGPTで乗り切る完全ガイド
- 65歳以上の介護保険料はいくら|10月に変わる
- 還付金詐欺からシニアを守る|ATM誘導を断る7チェック
- シニアの確定申告|ChatGPTで医療費控除と年金書類を準備
参考・出典
- 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」(2026年6月17日更新)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月/PDF)
- 国税庁「年末調整がよくわかるページ(令和8年分)」
- 国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)
- 国税庁「No.2020 確定申告」(令和8年4月1日現在法令等)
- 国税庁「No.2030 還付申告」(令和8年4月1日現在法令等)
- 国税庁「No.2665 年末調整の対象となる人」(令和8年4月1日現在法令等)
- 日本年金機構「年金振込通知書(2:年金振込額に変更があった場合)」(2026年10月2日更新)
- 日本年金機構「令和7年分 公的年金等の源泉徴収票」(2025年12月23日更新)
- 日本年金機構「『ねんきんネット』による通知書再交付申請」
- 日本年金機構「確定申告・年末調整に必要な通知書をマイナポータルで受け取る」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「主な行事・通知書発送の年間予定表(2026年4月1日~2027年3月31日)」(PDF)
- 日本年金機構「不審な電話やメールにご注意ください」(プレスリリース・令和8年4月17日/PDF)