この記事の要点
令和8年分の地震保険料控除は、令和8年中に払った地震保険料が50,000円以下なら全額、50,000円を超えたら一律50,000円を、所得税の計算で所得から引けます(国税庁「No.1145 地震保険料控除」(令和8年4月1日現在法令等))。住民税では、中野区の令和8年度の資料で「前年中に支払った地震保険料の1/2(限度額 25,000円)」です(中野区「みんなの区税(令和8年度版)」住民税の計算は(1))。
- 会社やパートで年末調整を受ける人は、「保険料控除申告書」に書き、保険会社などから届いた証明書を添えて勤務先に出します。 国税庁は、地震保険料は「支払った保険料の額に関係なく、保険料を支払ったことの証明書類が必要です。」と書いています(国税庁「給与所得者(従業員)の方へ(令和8年分)」)。
- 年金だけの人で、公的年金等の収入金額が400万円以下、かつ年金以外の所得金額が20万円以下なら、確定申告の必要はありません(外国の制度の年金を受け取っている人を除く)。 それでも地震保険料控除を使いたい時は、確定申告(所得税を取り戻す還付申告)か、住んでいる市区町村への住民税の申告をします(手順4)。
- 年金から所得税が引かれておらず、予定納税もしていない人は、確定申告をしても所得税は戻りません。 国税庁は、源泉徴収された所得税額や予定納税をした所得税額がない人は「申告しても還付される所得税額はありません。」と書いています(国税庁「No.2030 還付申告」)。
- 証明書が届かない・なくした人は、保険会社などに再発行を頼むか、電子控除証明書を使います。 国税庁の一覧では、令和8年10月時点で地震保険を扱う国内の損害保険会社19社のうち14社が電子控除証明書の発行に対応済みです(国税庁「保険料に係る電子控除証明書の発行主体一覧」)。
この記事は、2026年10月25日に確認した、国税庁のタックスアンサーと年末調整のページ、財務省、中野区・港区・三芳町の資料、こくみん共済 coop(全労済)のよくある質問の内容です。
今すぐやること3つ
- 届いた証明書を、ほかの郵便と分けて、年末調整か申告まで保管します(手順1)。
- 会社やパートで年末調整を受ける人は、勤務先が指定する期限までに、保険料控除申告書に書いて証明書を添えて出します(手順3)。
- 年金だけの人は、手順4の分かれ目で、確定申告・住民税の申告・何もしない、のどれにするかを決めます。
まず知っておくこと|地震保険料控除の対象
対象になるのは「家」と「生活用動産」の地震の保険
国税庁は、対象となる資産を「自己や自己と生計を一にする配偶者その他の親族の所有する家屋で常時その居住の用に供するものまたは生活に通常必要な家具、じゅう器、衣服などの生活用動産」と説明しています。その資産の地震等による損害をてん補する保険金・共済金が支払われる契約が対象です(国税庁「No.1146 地震保険料控除の対象となる保険や共済の契約」)。
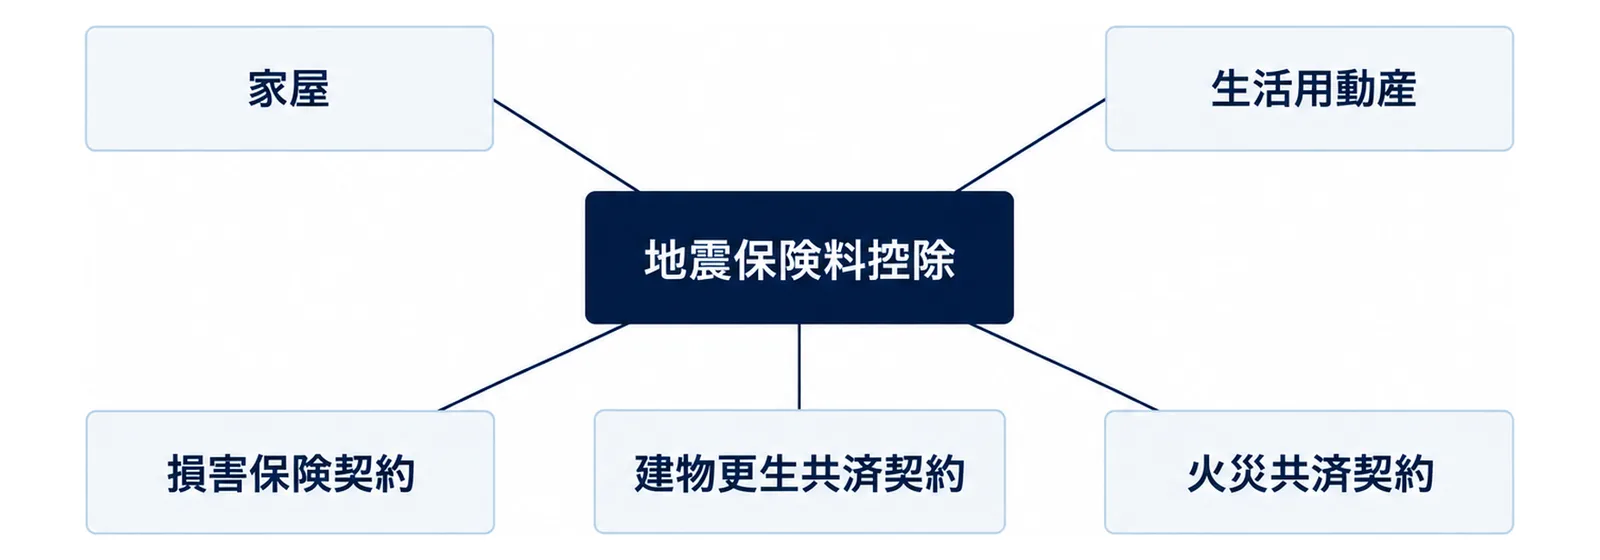
対象の契約は、損害保険会社の損害保険契約に附帯して結ぶものだけではありません。農業協同組合の建物更生共済契約や火災共済契約、消費生活協同組合連合会の火災共済契約・自然災害共済契約なども入っています(国税庁「No.1146」)。
対象かどうかは、届いた証明書で分かる
国税庁は「支払った損害保険料が地震保険料控除の対象となるかについては、保険会社などから送られてくる証明書(電磁的記録印刷書面を含む。)によって確認することができます。」と書いています。自分で判断せず、証明書を見て決めます。
所得税と住民税で、引ける額が違う
財務省は、地震保険料控除により「所得税(国税)が最高5万円、住民税(地方税)が最高2万5千円を総所得金額等から控除できるようになりました。」と説明しています(財務省「地震保険制度の概要」)。
手順1|証明書で「地震保険料」か「旧長期損害保険料」かを見る
証明書の区分を見る
国税庁の令和8年分の記載例では、地震保険料控除証明書を見て、保険会社等の名称、保険期間、金額を申告書に書き写し、「地震保険料又は旧長期損害保険料区分」を選びます(国税庁「令和8年分 給与所得者の保険料控除申告書」記載例(PDF))。古い長期の契約で、次の3つの条件に当たるものは「旧長期」です。
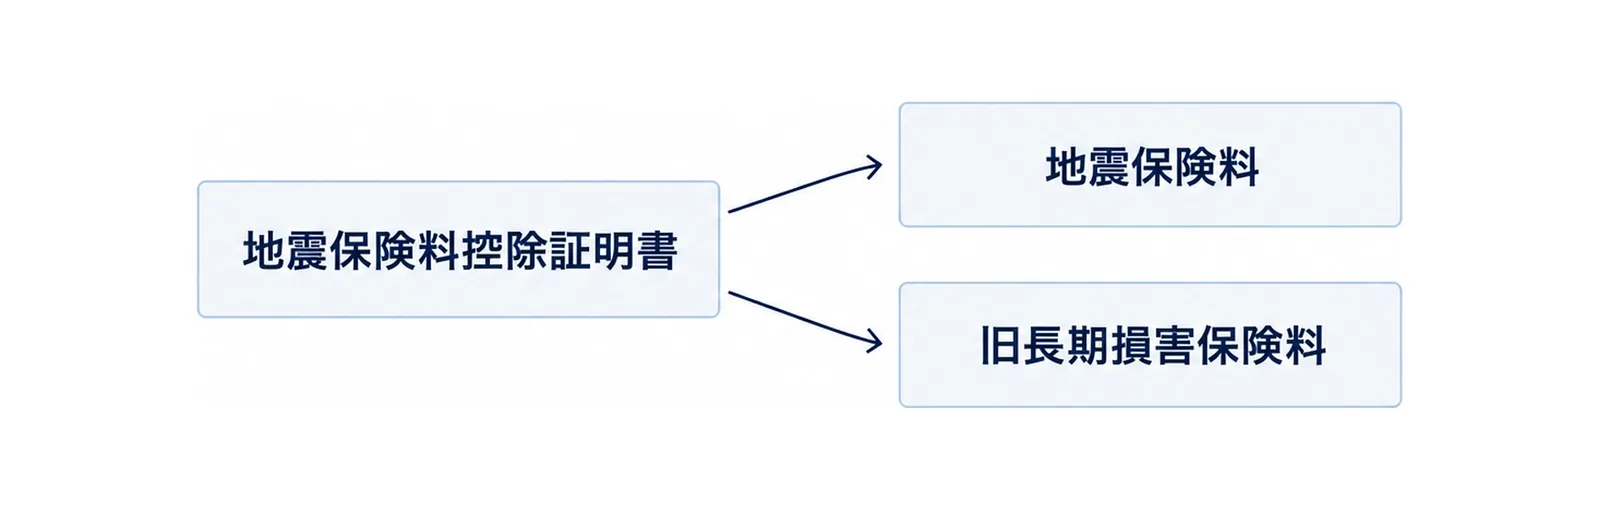
「旧長期損害保険料」になる契約の3つの条件
国税庁は、次の3つをすべて満たす長期損害保険契約等の保険料を、経過措置として地震保険料控除の対象にできるとしています(国税庁「No.1145」)。
- 平成18年12月31日までに締結した契約(保険期間または共済期間の始期が平成19年1月1日以後のものは除く)
- 満期返戻金等のあるもので保険期間または共済期間が10年以上の契約
- 平成19年1月1日以後にその損害保険契約等の変更をしていないもの
1つの契約で両方に当たる時は、どちらか1つ
1つの契約で地震保険料と旧長期損害保険料の両方を払っている時は、どちらか一方を選んで控除を受けます(国税庁「No.1145」)。
手順2|控除額を計算する
所得税の控除額
計算に使う金額は、証明書に書かれた、その年の控除の対象になる地震保険料の金額です。何年分かをまとめて払った契約は、払った総額と証明書の金額が違うことがあるので、証明書の金額を使います。国税庁の表は次のとおりです(国税庁「No.1145 地震保険料控除」)。
| 区分 | 年間の支払保険料の合計 | 控除額 |
|---|---|---|
| 地震保険料 | 50,000円以下 | 支払金額の全額 |
| 地震保険料 | 50,000円超 | 一律50,000円 |
| 旧長期損害保険料 | 10,000円以下 | 支払金額の全額 |
| 旧長期損害保険料 | 10,000円超20,000円以下 | 支払金額の2分の1に5,000円を足した額 |
| 旧長期損害保険料 | 20,000円超 | 15,000円 |
| 両方がある場合 | - | それぞれの方法で計算した金額の合計額(最高50,000円) |
住民税の控除額
住民税は、前の年に払った保険料で計算します。中野区の令和8年度の資料は、地震保険料控除を「前年中に支払った地震保険料の1/2(限度額 25,000円)」としています(中野区「みんなの区税(令和8年度版)」住民税の計算は(1))。旧長期損害保険料は、同じ資料で、前年中に払った額が5,000円以下なら全額、5,001円以上なら「支払った額×1/2+2,500円」(限度額 10,000円)で、両方ある時は合わせて25,000円が限度です。令和8年中に払った保険料は、この決まりが変わらなければ、令和9年度の住民税の計算に使われます。
控除額は、税金が戻る額ではない
控除額は、税金を計算する前の所得から引く額です。戻ったり安くなったりする税金の額は、その人の所得と税率で変わります。
手順3|会社やパートで年末調整を受ける人は、保険料控除申告書で出す
保険料控除申告書に書く
国税庁は、生命保険料や地震保険料については「保険料控除申告書」に基づいて控除の適用を受けると説明しています(国税庁「給与所得者(従業員)の方へ(令和8年分)」)。届いた証明書を見ながら、地震保険料控除の欄に書き写します。
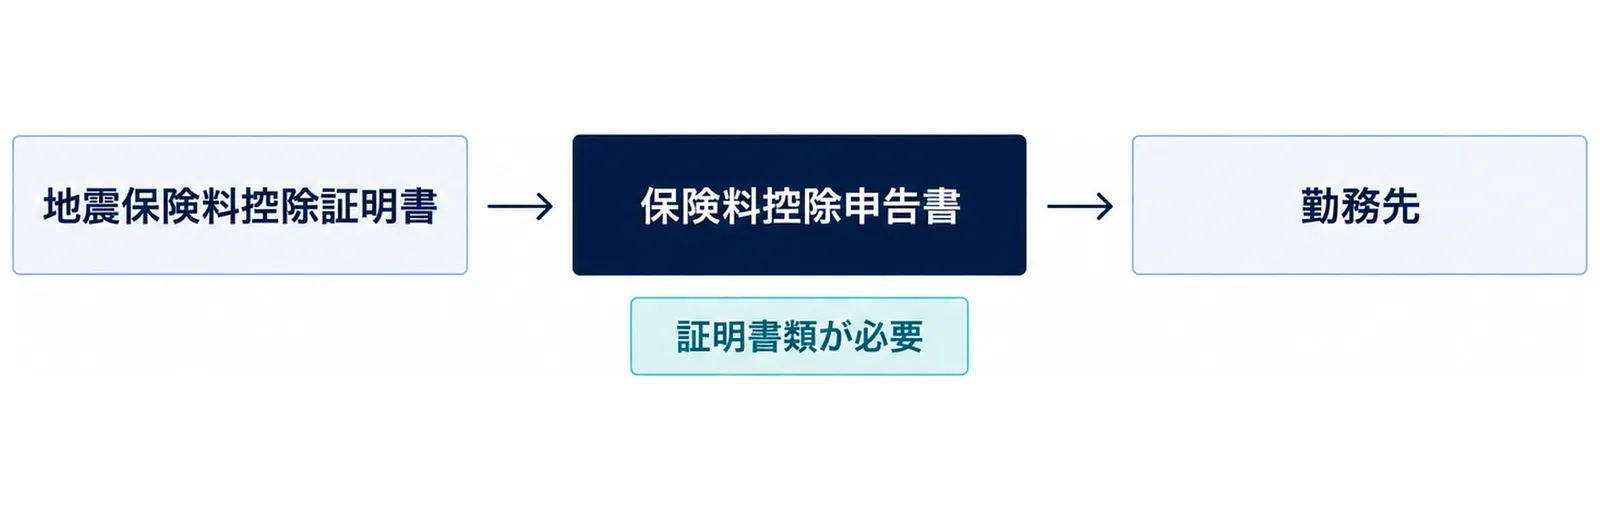
証明書は、金額に関係なく必要
同じページで国税庁は、地震保険料について「「保険料控除申告書」を提出する際は、支払った保険料の額に関係なく、保険料を支払ったことの証明書類が必要です。」と書いています。少ない金額でも、証明書を添えます。
電子データで出せる会社もある
国税庁は、保険料控除申告書を電子データで勤務先に出す場合は、証明書類の提出に代えて、証明書類に書かれる事項を電子データで出せると説明しています。勤務先が電子データの受け取りをしているかは、勤務先に聞きます。
年末調整で控除された場合は、確定申告で証明書をもう一度出す必要はありません(国税庁「No.1145」)。
手順4|年金だけの人は、申告するかを決める
確定申告がいらない人の条件
国税庁は、その年中の公的年金等の収入金額が400万円以下であり、かつ、その年分の公的年金等に係る雑所得以外の所得金額が20万円以下である場合には、確定申告の必要はないと説明しています。ただし、外国の制度に基づく年金(源泉徴収の対象にならない年金)を受け取っている人は、この確定申告不要制度を使えません(国税庁「No.1600 公的年金等の課税関係」)。
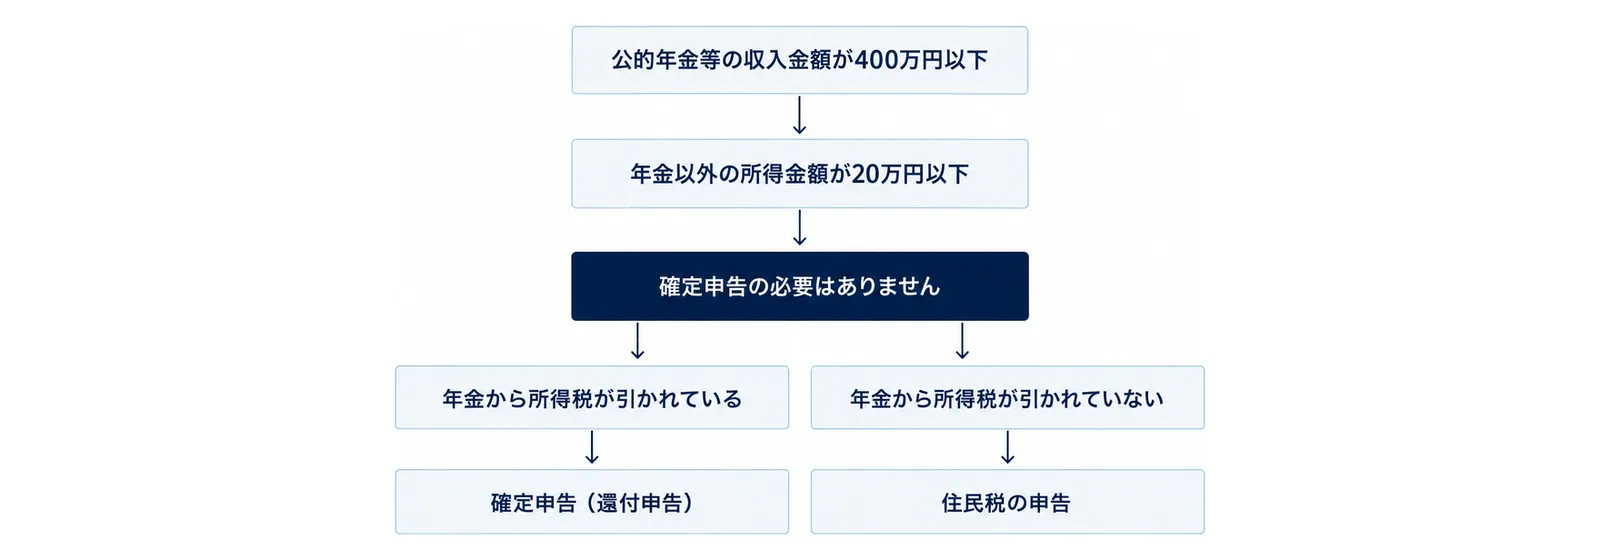
同じページで国税庁は、この場合でも、各種の所得控除の適用による所得税の還付を受けるための確定申告をすることができると書いています。また、「住民税の申告が必要な場合があります。」とも書いています。
所得税を取り戻したい人は、確定申告(還付申告)
年金から所得税が引かれている人は、確定申告をすると、引かれすぎた所得税が戻ることがあります。国税庁は、還付申告書は「その年の翌年1月1日から5年間提出することができます。」と書いています。ただし、源泉徴収された所得税額や予定納税をした所得税額がない人は、申告しても還付される所得税額はありません(国税庁「No.2030 還付申告」)。年金の所得税が引かれているかは、公的年金等の源泉徴収票で見ます。
確定申告をしない人は、住民税の申告
港区は、年金だけの人の質問に答えて、生命保険料控除・医療費控除などのある方は、その控除額は申告しないと税務署や区はその金額を把握できないと書き、「確定申告を行わない方は、区へ住民税の申告をすることができます。」と案内しています(港区「収入は公的年金だけです。申告は必要ですか。」)。
埼玉県三芳町の案内(2023年11月作成のPDF)は、確定申告書を出さない人でも、「公的年金等の源泉徴収票」に記載されていない控除を追加するには町民税・県民税申告書の提出が必要として、控除例に地震保険料控除を挙げています(三芳町「公的年金等の収入が400万円以下の方の町民税・県民税申告フローチャート」(PDF))。申告書の出し方と期限は、住んでいる市区町村のページで確かめます。
どれを選ぶか
| 年金の所得税 | 選ぶもの |
|---|---|
| 年金から所得税が引かれている | 確定申告(還付申告) |
| 年金から所得税が引かれていない | 住民税の申告(住んでいる市区町村) |
手順5|確定申告で使う
申告書の欄に書き、証明書を添えるか見せる
国税庁は、地震保険料控除を受ける場合は、確定申告書の地震保険料控除の欄に書き、支払金額や控除を受けられることを証明する書類または電磁的記録印刷書面を、確定申告書に添付するか、申告の際に提示するよう書いています(国税庁「No.1145」)。電磁的記録印刷書面は、電子証明等の情報と二次元コードが付いた、紙に出した書面のことです。
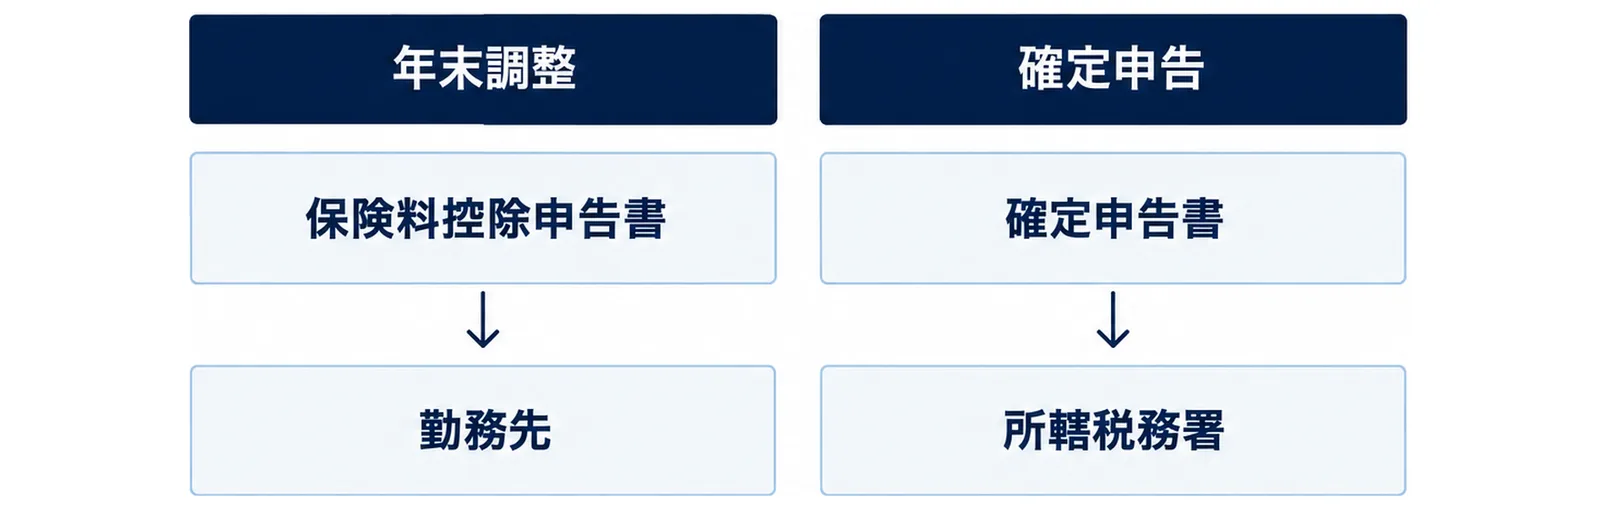
出す先
国税庁「No.1145」は、申告先を「所轄税務署または勤務先」としています。確定申告をする人は所轄税務署、年末調整を受ける人は勤務先です(国税庁「No.1145」)。
国税庁のホームページで作る
国税庁の「確定申告書等作成コーナー」は、画面の案内に沿って金額等を入力することで、自宅などで確定申告書等の作成・提出ができると案内されています(国税庁「No.1145」の関連リンク)。保険会社の電子控除証明書を使う人は、手順7のマイナポータル連携も見ます。
手順6|家族の分を手伝う時に見ること
契約者と、払った人と、家の持ち主
控除を受けるのは、保険料を支払った人です(国税庁「No.1145」の「対象者」)。対象の家は、国税庁の言葉では「自己や自己と生計を一にする配偶者その他の親族の所有する家屋で常時その居住の用に供するもの」です(国税庁「No.1146」)。親の家の保険料を子が払っている時など、当てはまるか迷ったら、税務署の相談窓口に、証明書を手元に置いて聞きます。
夫婦で同じ契約を2回申告しない
控除を受けるのは保険料を支払った人なので、1つの保険の支払いを、夫婦それぞれの年末調整や申告で重ねて書かないようにします。だれが払った保険料かを先に確かめ、その人の申告書に書きます。
手順7|証明書が届かない・なくした時
電子控除証明書を使う
国税庁の一覧では、電子控除証明書の発行について、令和8年10月時点で地震保険を扱う国内の損害保険会社19社のうち14社が対応済みです。損害保険会社の地震保険料控除対象契約に係る電子控除証明書の発行対応割合は、令和8年3月末現在で約96.9%(契約件数ベース)です(国税庁「保険料に係る電子控除証明書の発行主体一覧」)。同じページから「マイナポータルと連携した年末調整手続」「マイナポータルと連携した所得税確定申告手続」の案内に進めます。
共済の再発行の例
こくみん共済 coop(全労済)は、マイページに登録すると、10月から翌年3月の間、共済掛金証明書(保険料控除証明書)の再発行の申請ができると案内しています。マイページに登録していない人や、この期間以外の場合は、お客様サービスセンターか最寄りの窓口に連絡します(こくみん共済 coop「共済掛金証明書(保険料控除証明書)の再発行申請の手続きを教えてください。」)。ほかの保険会社・共済は、それぞれの会社の案内で確かめます。
頼む前に手元にそろえるもの
国税庁の記載例の証明書の見本には、「保険契約者氏名」と「証券番号」が書かれています(国税庁 記載例(PDF))。連絡する時は、保険証券など、証券番号と契約者の名前が分かるものを手元に置きます。
AIに聞くときは、番号と名前を伏せる
聞き方の例
ChatGPTなどのAIに聞く時は、金額と立場だけを書きます。
「令和8年に地震保険料を年間42,000円払いました。収入は年金だけで、年金から所得税が引かれています。地震保険料控除を使うには、確定申告と住民税の申告のどちらが合っていますか。国税庁の説明に沿って、やることを順番に教えてください。」
AIに送らないもの
証券番号、マイナンバー、口座番号、住所は送りません。AIの答えに出てくる控除額や期限は、この記事に載せた国税庁や市区町村のページで確かめ直します。
離れて暮らす家族ができること
年末調整を受ける家族と、年金だけの親で分ける
働いている家族は自分の年末調整、年金だけの親は手順4の分かれ目、と分けて考えます。だれが保険料を払っているかで、使う人が決まります(手順6)。
帰省の時に、証明書の置き場所を決める
保険会社などからの証明書は、確定申告や住民税の申告まで使います。帰省の時に、源泉徴収票などと一緒に入れておく袋や箱を親と決めておくと、春の申告で探さずに済みます。
よくある質問
Q. 地震保険料控除はいくら引けますか。
A. 所得税では、その年に払った地震保険料が50,000円以下なら全額、50,000円超なら一律50,000円です(国税庁「No.1145」)。住民税では、中野区の令和8年度の資料で、前年中に支払った地震保険料の1/2(限度額 25,000円)です(中野区)。
Q. 年末調整で、地震保険料控除証明書は必ず付けますか。
A. 付けます。国税庁は、地震保険料について、支払った保険料の額に関係なく、保険料を支払ったことの証明書類が必要と書いています。勤務先に電子データで出す場合は、証明書の代わりに、証明書に書かれる内容を電子データで出せます(国税庁「給与所得者(従業員)の方へ(令和8年分)」)。
Q. 年金だけの親は、地震保険料控除のために確定申告が要りますか。
A. 公的年金等の収入金額が400万円以下、かつ年金以外の所得金額が20万円以下なら、確定申告の必要はありません(外国の制度の年金を受け取っている人を除く・国税庁「No.1600」)。年金から所得税が引かれている人は、確定申告(還付申告)で所得税が戻ることがあります。確定申告をしない人は、住民税の申告ができます(港区)。
Q. 地震保険料控除証明書をなくしました。
A. 証明書を出した保険会社や共済に再発行を頼むか、電子控除証明書を使います。国税庁の一覧では、令和8年10月時点で地震保険を扱う国内の損害保険会社19社のうち14社が電子控除証明書の発行に対応済みです(国税庁)。
Q. 去年の分を申告し忘れました。
A. 所得税は、還付申告書をその年の翌年1月1日から5年間出せます。ただし、源泉徴収された所得税額や予定納税をした所得税額がない人は、申告しても還付される所得税額はありません(国税庁「No.2030」)。申告はしたが地震保険料控除だけを書き忘れた時は、還付申告とは別の手続き(更正の請求)になるので、税務署に聞きます。
あわせて読みたい
参考・出典
- 国税庁「No.1145 地震保険料控除」(令和8年4月1日現在法令等)
- 国税庁「No.1146 地震保険料控除の対象となる保険や共済の契約」(令和8年4月1日現在法令等)
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」
- 国税庁「令和8年分 給与所得者の保険料控除申告書」記載例(PDF)
- 国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等)
- 国税庁「No.2030 還付申告」(令和8年4月1日現在法令等)
- 国税庁「保険料に係る電子控除証明書の発行主体一覧」(令和8年10月時点)
- 財務省「地震保険制度の概要」
- 中野区「みんなの区税(令和8年度版)」住民税の計算は(1)(PDF)
- 港区「収入は公的年金だけです。申告は必要ですか。」
- 三芳町「公的年金等の収入が400万円以下の方の町民税・県民税申告フローチャート」(PDF・2023年11月作成)
- こくみん共済 coop「共済掛金証明書(保険料控除証明書)の再発行申請の手続きを教えてください。」