この記事の要点
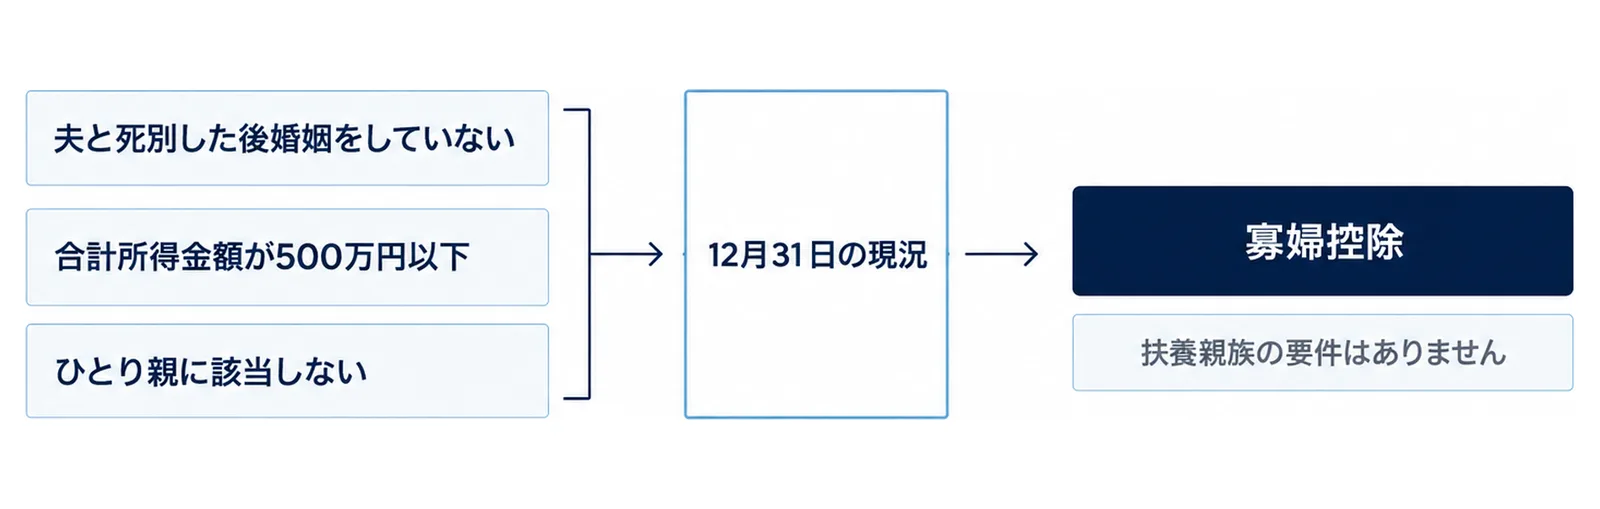
夫と死別した後婚姻をしていない人で、合計所得金額が500万円以下の人は、寡婦控除を受けられます。控除の額は27万円です。夫と死別した場合は、扶養親族の要件はありません。判定するのは、原則としてその年の12月31日の現況です(国税庁「No.1170 寡婦控除」)。
- 年金を受け取っている人は、扶養親族等申告書の「寡婦」に丸をつけます。 寡婦であることを示す書類の添付は必要ありません(日本年金機構「扶養親族等申告書の記入項目について」)。
- 遺族年金には、原則として所得税がかかりません(国税庁「No.1605 遺族の方に支給される公的年金等」)。日本年金機構は、遺族年金は非課税所得のため、所得の見積額には含まないとしています(日本年金機構・同上)。
- 申告書を出し忘れても、取り戻せます。 引かれすぎた所得税を取り戻す還付申告は、その年の翌年1月1日から5年間出せます(国税庁「No.2030 還付申告」)。
- 住民税にも、寡婦の人が非課税になる条件があります。 大田区は、その年の1月1日現在で寡婦にあたり、前年中の合計所得金額が135万円以下の人は、住民税を課税しないとしています(大田区「特別区民税・都民税(住民税)が課税されない方」)。
この記事は、2026年10月13日に国税庁、日本年金機構、大田区と港区のページで確かめた内容です。
今すぐやること3つ
- 夫と死別した後に婚姻をしていないか、子と暮らしているかを確かめます(手順1)。
- 年金を受け取っている人は、扶養親族等申告書の「寡婦」の欄を確かめます(手順3)。
- これまで寡婦控除を受けていなかった年がないかを、家族と一緒に見直します(手順6)。
寡婦控除とは|夫と死別した後に受けられる所得控除
寡婦控除は、税金を計算する時に、所得から一定の額を差し引けるしくみです。国税庁は、納税者自身が寡婦であるときは、一定の金額の所得控除を受けられるとしています(国税庁「No.1170 寡婦控除」)。
控除の額
| 区分 | 控除額 |
|---|---|
| 寡婦控除 | 27万円 |
| ひとり親控除(生計を一にする子がいる人など) | 35万円 |
(国税庁「No.1170 寡婦控除」、国税庁「No.1171 ひとり親控除」)
夫と死別した人の条件
国税庁は、夫と死別した後婚姻をしていない人、または夫の生死が明らかでない一定の人で、合計所得金額が500万円以下の人を寡婦としています。この場合は、扶養親族の要件はありません(国税庁「No.1170 寡婦控除」)。子どもが独立して一人で暮らしている人も、ほかの条件に当てはまれば対象です。
離婚した人は、扶養親族がいることが条件
夫と離婚した後婚姻をしていない人は、扶養親族がいて、合計所得金額が500万円以下であることが条件です(国税庁・同上)。死別と離婚で、条件が違います。
対象にならない人
- 「ひとり親」に該当する人。ひとり親控除の対象になります(国税庁「No.1171 ひとり親控除」)
- 事実上婚姻関係と同様の事情にあると認められる一定の人がいる人(国税庁「No.1170」)
- 合計所得金額が500万円を超える人(同上)
国税庁は、ここでいう「夫」とは、民法上の婚姻関係にある人をいうとしています(同上)。
判定はその年の12月31日|年の途中で夫を亡くした時
12月31日の現況で見る
国税庁は、寡婦かどうかを、原則としてその年の12月31日の現況で判定するとしています(国税庁「No.1170 寡婦控除」)。年の途中で夫を亡くした時も、その年の12月31日の時点で、条件に当てはまるかを見ます。
再婚した時、事実婚の相手がいる時
寡婦の条件は、夫と死別した後婚姻をしていないことです(国税庁・同上)。日本年金機構は、住民票の続柄の欄に「夫(未届)」「妻(未届)」などの記載がある場合は、寡婦にあたらないとしています(日本年金機構「扶養親族等申告書の記入項目について」)。
遺族年金には所得税がかからない
国民年金法や厚生年金保険法などに基づいて遺族に支給される遺族年金は、原則として所得税も相続税も課税されません(国税庁「No.1605 遺族の方に支給される公的年金等」)。日本年金機構も、障害年金と遺族年金は非課税所得のため、所得の見積額には含まないとしています(日本年金機構)。
手順1|自分が寡婦にあたるかを確かめる
日本年金機構は、扶養親族等申告書の説明で、女性の受給者の区分を次のように分けています(日本年金機構「扶養親族等申告書の記入項目について」)。
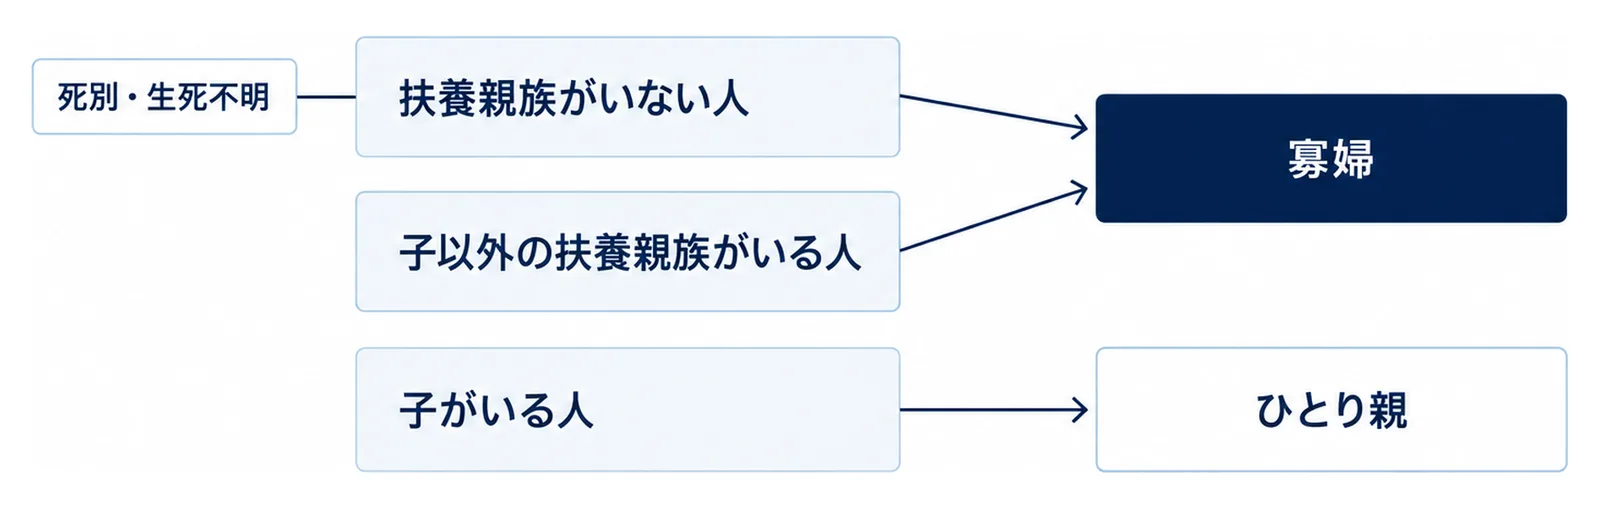
- 扶養親族がいない人で、夫と死別・生死不明の人は「寡婦」
- 子以外の扶養親族がいる人で、夫と死別・離婚・生死不明の人は「寡婦」
- 子がいる人は「ひとり親」
ここでいう子には、受給者本人と生計を一にしていて、所得が一定の額以下であることなどの条件があります(日本年金機構・同上)。子と一緒に暮らしている時は、子の所得も含めて、年金事務所か税務署に確かめます。
当てはまるかを、紙に書き出す
次の3つを紙に書くと、家族と確かめやすくなります。
- 夫を亡くした年と、そのあと婚姻をしていないこと
- 一緒に暮らしている家族と、その人の収入
- 自分の年金と、そのほかの収入
手順2|所得が500万円以下かを確かめる
寡婦控除の条件は、合計所得金額が500万円以下であることです(国税庁「No.1170 寡婦控除」)。ここでいう「所得」は、受け取った金額そのものではありません。
年金の所得の考え方
老齢年金などの公的年金等は、年金の収入金額から公的年金等控除額を差し引いて、所得金額を計算します(国税庁「No.1600 公的年金等の課税関係」)。遺族年金は非課税所得のため、所得の見積額には含みません(日本年金機構)。給与などほかの所得がある人は、自分で計算せず、税務署か年金事務所に確かめます。
退職金を受け取った年
日本年金機構は、500万円を超える所得がある人は所得税の控除の対象にならないものの、退職所得を除くと500万円以下になる場合は、地方税の控除の対象になるとしています(日本年金機構「扶養親族等申告書の記入項目について」)。退職金を受け取った年は、申告書の書き方が変わります(手順3)。
手順3|年金の人は、扶養親族等申告書の「寡婦」に丸をつける
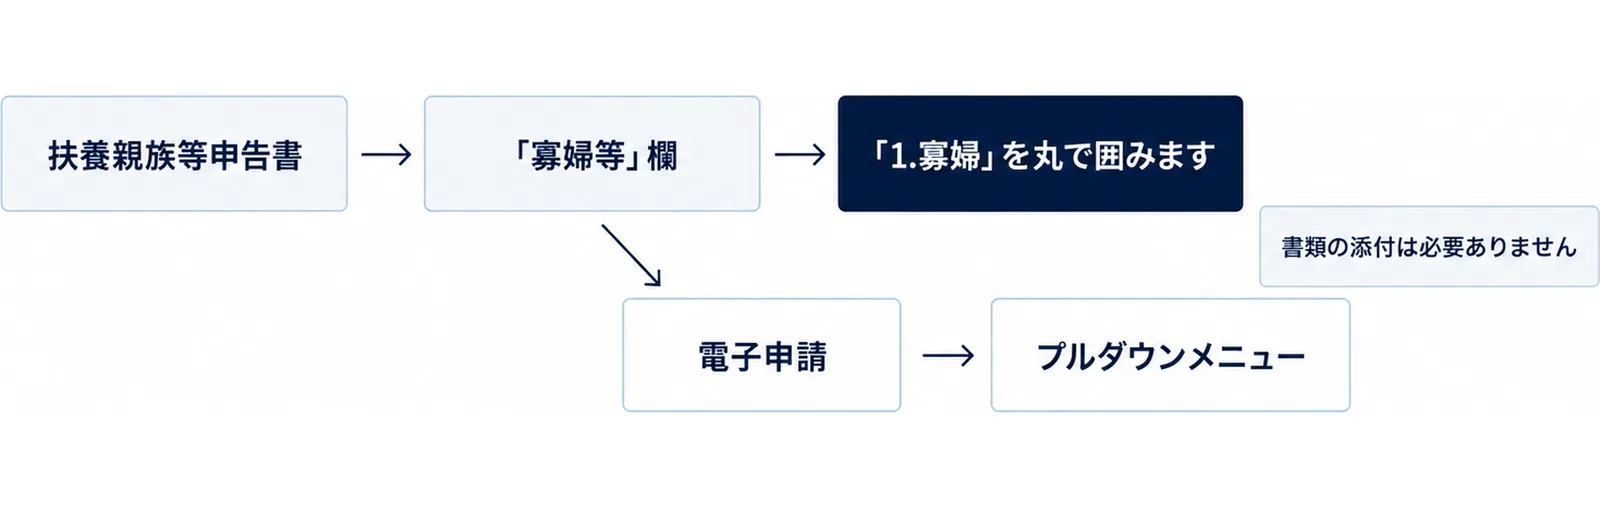
年金を受け取っている人は、日本年金機構に出す扶養親族等申告書に、寡婦にあたるかを書く欄があります。日本年金機構は、この欄を「寡婦等」欄として説明しています(日本年金機構「扶養親族等申告書の記入項目について」)。
紙の申告書
寡婦にあたる時は、「1.寡婦」を丸で囲みます。ひとり親にあたる時は「2.ひとり親」を丸で囲み、寡婦にもひとり親にも当てはまらない時は、書かなくてかまいません。すべての所得を合計すると条件を超えても、退職所得を除くと条件の所得以下になる時は、下段の「4.寡婦」に丸をします(日本年金機構・同上)。
電子申請
電子申請では、プルダウンメニューから当てはまる区分を選びます。寡婦にあたる時は「1.寡婦」、退職所得を除くと当てはまる時は「3.寡婦(退職所得を除くと該当)」を選びます(日本年金機構・同上)。
書類の添付は必要ありません
日本年金機構は、寡婦・ひとり親を示す書類の添付は必要ありませんとしています(日本年金機構)。申告書の届く時期や出し方、ほかの欄の書き方は、扶養親族等申告書の書き方|対象拡大7ステップで説明しています。
手順4|働いている人は、勤め先に申告する
会社などで働いて給与を受け取っている人は、勤め先に「給与所得者の扶養控除等(異動)申告書」を出します。国税庁は、この申告書を、給与について扶養控除などの諸控除を受けるための手続きとしています(国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」)。
夫を亡くして、内容が変わった時
国税庁は、最初に出した申告書の内容に異動があった時は、その異動の日後、最初に給与の支払を受ける日の前日までに、異動の内容などを書いた申告書を出すよう案内しています(同上)。夫を亡くしたあとは、勤め先の担当者に、寡婦控除を受けたいことと、申告書の書き方を確かめます。年末調整の時期より前に聞いておくと、慌てずにすみます。
手順5|申告書を出していない時は、確定申告で受ける
扶養親族等申告書や勤め先の申告書で寡婦控除を受けていなかった時は、確定申告で申告できます。
確定申告をしなくてよい人でも
国税庁は、公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下の人は、確定申告の必要はないとしています。ただし、その場合でも、各種の所得控除を受けて所得税の還付を受けるための確定申告はできるとしています(国税庁「No.1600 公的年金等の課税関係」)。
住民税の申告が必要な場合もある
国税庁は、確定申告の必要がない場合でも、住民税の申告が必要な場合があるとしています(国税庁・同上)。住民税の申告が必要かは、住んでいる市区町村の税の窓口で確かめます。
確定申告の準備の進め方は、シニアの年金・確定申告をChatGPTで乗り切る完全ガイドにまとめています。
手順6|出し忘れた年の分は、還付申告で取り戻す
これまで寡婦控除を受けていなかった年があっても、あきらめる必要はありません。
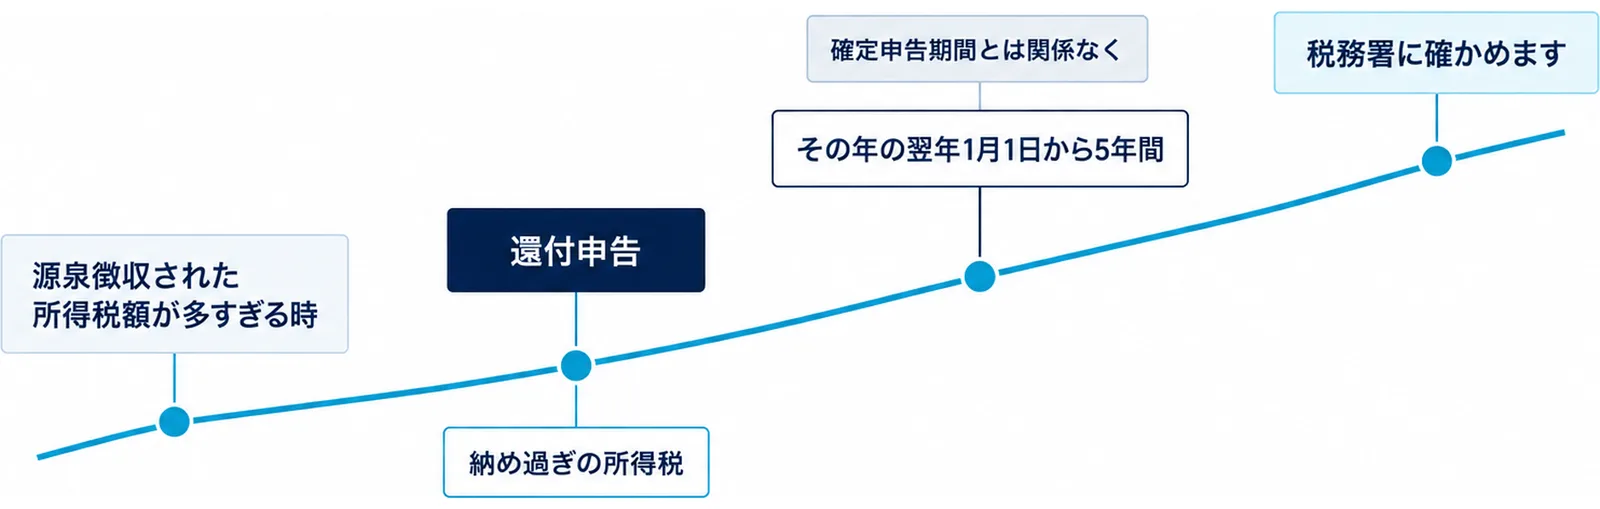
国税庁は、確定申告書を提出する義務のない人でも、源泉徴収された所得税額が多すぎる時は、確定申告をして納め過ぎの所得税の還付を受けられるとしています。これを還付申告といいます。還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます(国税庁「No.2030 還付申告」)。
すでに確定申告をした年の分を直す時の手続きは、税務署に確かめます。
手順7|住民税の非課税も確かめる(合計所得金額135万円以下)
寡婦の人は、住民税でも配慮があります。
住民税が非課税になる条件
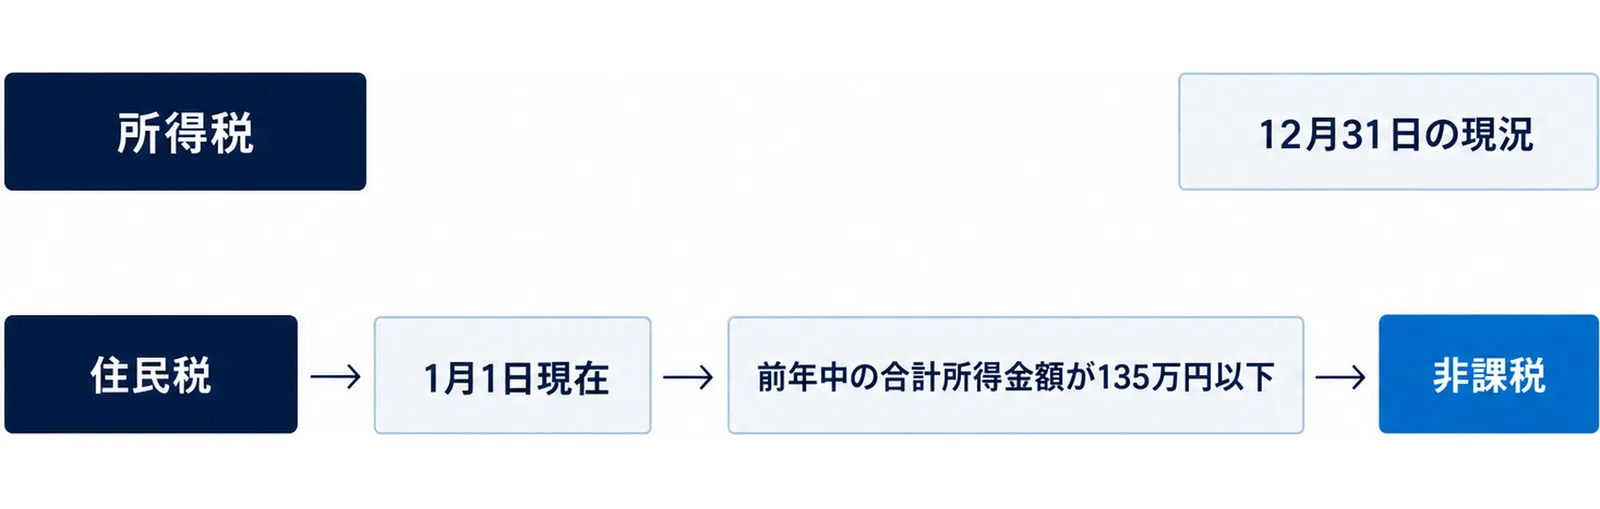
大田区は、その年の1月1日現在で、障害者、未成年者、寡婦又はひとり親で、前年中の合計所得金額が135万円以下の人には、住民税を課税しないとしています(大田区「特別区民税・都民税(住民税)が課税されない方」)。港区も、ひとり親、寡婦などで前年の合計所得金額が135万円以下の人を非課税としています(港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」)。
所得税と住民税で、見る日が違う
所得税の寡婦控除は、その年の12月31日の現況で判定します(国税庁「No.1170」)。大田区の住民税の非課税は、その年の1月1日現在で、前年中の所得を見ます(大田区)。住民税の扱いは、住んでいる市区町村のページか窓口で確かめます。
AIに聞くときは、名前と番号を伏せる
税の案内は、言葉がかたくて読みにくいことがあります。ChatGPTなどのAI(人工知能)に、案内の文をはり付けて、やさしい言葉にしてもらう使い方ができます。
聞き方の例
これは国税庁の「寡婦控除」の説明です。
(ここに説明の文をはり付ける)
夫を亡くした70代の母と、離れて暮らす子どもが読むことを考えて、
条件を短い箇条書きにしてください。
年金の扶養親族等申告書の「寡婦等」欄について、
年金事務所に電話で聞きたいことを3つ、
ていねいな言葉でまとめてください。
AIの答えは、国税庁と日本年金機構の案内と見くらべてから使います。寡婦にあたるかどうかや、税金がいくら戻るかは、AIに決めてもらわず、税務署や年金事務所で確かめます。
AIに送らないもの
氏名、住所、生年月日、基礎年金番号、マイナンバー、申告書や年金の通知の写真は、AIに送りません。
離れて暮らす家族ができること
- 帰省した時に、扶養親族等申告書の「寡婦等」欄に丸がついているかを一緒に見ます(手順3)。
- 申告書の控えや、年金の通知をしまう場所を決めておきます。過去の分を取り戻す時に役立ちます(手順6)。
- 夫を亡くしたあとは、税金のほかにも手続きが続きます。葬儀の費用の一部が出る制度は葬祭費はいくら|申請の期限と7手順、家や土地の名義の手続きは相続登記はいつまで?期限と7手順で説明しています。
- 役所から届いた書類が読みにくい時の、AIの使い方は役所の書類をChatGPTで読み解く方法にまとめています。
よくある質問
Q. 夫を亡くして、遺族年金を受け取っています。寡婦控除は受けられますか?
夫と死別した後婚姻をしておらず、合計所得金額が500万円以下で、ひとり親に該当しないなどの条件に当てはまれば、寡婦控除の対象です(国税庁「No.1170 寡婦控除」)。遺族年金は非課税所得のため、所得の見積額には含みません(日本年金機構)。
Q. 子どもと一緒に暮らしています。寡婦控除ですか、ひとり親控除ですか?
生計を一にする子がいて、ひとり親の条件に当てはまる人は、ひとり親控除の対象です。ひとり親控除は35万円です(国税庁「No.1171 ひとり親控除」)。子の所得などにも条件があるので、年金事務所か税務署に確かめます。
Q. 寡婦であることを証明する書類は要りますか?
扶養親族等申告書では、寡婦・ひとり親を示す書類の添付は必要ありません(日本年金機構)。
Q. 夫とは離婚しました。寡婦控除は受けられますか?
夫と離婚した後婚姻をしていない人は、扶養親族がいて、合計所得金額が500万円以下であれば対象です(国税庁「No.1170 寡婦控除」)。
Q. 去年より前の分も取り戻せますか?
還付申告は、その年の翌年1月1日から5年間出せます(国税庁「No.2030 還付申告」)。どの年の分が出せるかは、税務署に確かめます。
Q. 寡婦なら、住民税もかからなくなりますか?
前年中の合計所得金額が135万円以下なら、住民税が非課税になる場合があります(大田区、港区)。住んでいる市区町村で確かめます。
あわせて読みたい
- 扶養親族等申告書の書き方|対象拡大7ステップ
- シニアの年金・確定申告をChatGPTで乗り切る完全ガイド
- 葬祭費はいくら|申請の期限と7手順
- 相続登記はいつまで?期限と7手順
- 役所の書類をChatGPTで読み解く方法|シニア向け確認メモ作成術
参考・出典
- 国税庁「No.1170 寡婦控除」(令和8年4月1日現在法令等・2026年10月13日確認)
- 国税庁「No.1171 ひとり親控除」(令和8年4月1日現在法令等・2026年10月13日確認)
- 国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等・2026年10月13日確認)
- 国税庁「No.1605 遺族の方に支給される公的年金等」(令和8年4月1日現在法令等・2026年10月13日確認)
- 国税庁「No.2030 還付申告」(令和8年4月1日現在法令等・2026年10月13日確認)
- 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」(2026年10月13日確認)
- 日本年金機構「扶養親族等申告書の記入項目について」(2026年9月3日更新・2026年10月13日確認)
- 大田区「特別区民税・都民税(住民税)が課税されない方」(2026年10月6日更新・2026年10月13日確認)
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」(2025年12月12日更新・2026年10月13日確認)