この記事の要点
令和8年分の年末調整では、生計を一にする配偶者の1年の合計所得金額が62万円以下なら配偶者控除、62万円を超え133万円以下なら配偶者特別控除の対象になります。 どちらも、控除を受ける本人の合計所得金額が1,000万円以下の人が対象です(国税庁「No.1191 配偶者控除」・国税庁「No.1195 配偶者特別控除」)。配偶者の所得が年金(公的年金等)だけの人は、1年の年金の収入が、65歳以上なら172万円以下、65歳未満なら122万円以下であれば、合計所得金額が62万円以下になります(国税庁「令和8年分 年末調整のしかた」(各種控除額の確認))。
- 配偶者控除の所得の条件は、令和7年分の58万円以下から、令和8年分は62万円以下になりました。 令和8年12月1日に施行され、令和8年分から適用される金額です(まず知っておくこと)。
- 配偶者控除の額は、本人の合計所得金額が900万円以下の人は38万円で、配偶者が70歳以上(昭和32年1月1日以前に生まれた人)なら48万円です(手順1・4)。
- 年金の収入は、口座に振り込まれた額ではなく、所得税や社会保険料が引かれる前の額で数えます(手順2)。
- 勤め先に出す「配偶者控除等申告書」に、配偶者の1年の合計所得金額の見積額を書きます(手順5)。
この記事は、2026年11月6日に確認した、国税庁と日本年金機構の公式ページの内容です。
今すぐやること3つ
- 配偶者の生年月日を確かめます。65歳以上か、70歳以上かで、計算と控除額が変わります(手順1)。
- 配偶者の「年金額改定通知書」か、前の年の「公的年金等の源泉徴収票」を用意します(手順2)。
- 勤め先から渡された申告書の締切を確かめます(手順5)。
まず知っておくこと|配偶者の所得で、2つの控除のどちらかに分かれる
62万円以下なら配偶者控除、133万円以下なら配偶者特別控除
配偶者控除を受けられる配偶者(控除対象配偶者)は、その年の12月31日の現況で、次の4つの要件のすべてに当てはまる人です(国税庁「No.1191 配偶者控除」)。
- 民法の規定による配偶者であること(内縁関係の人は当てはまりません)。
- 納税者と生計を一にしていること。
- 年間の合計所得金額が62万円以下であること。
- 青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないこと。
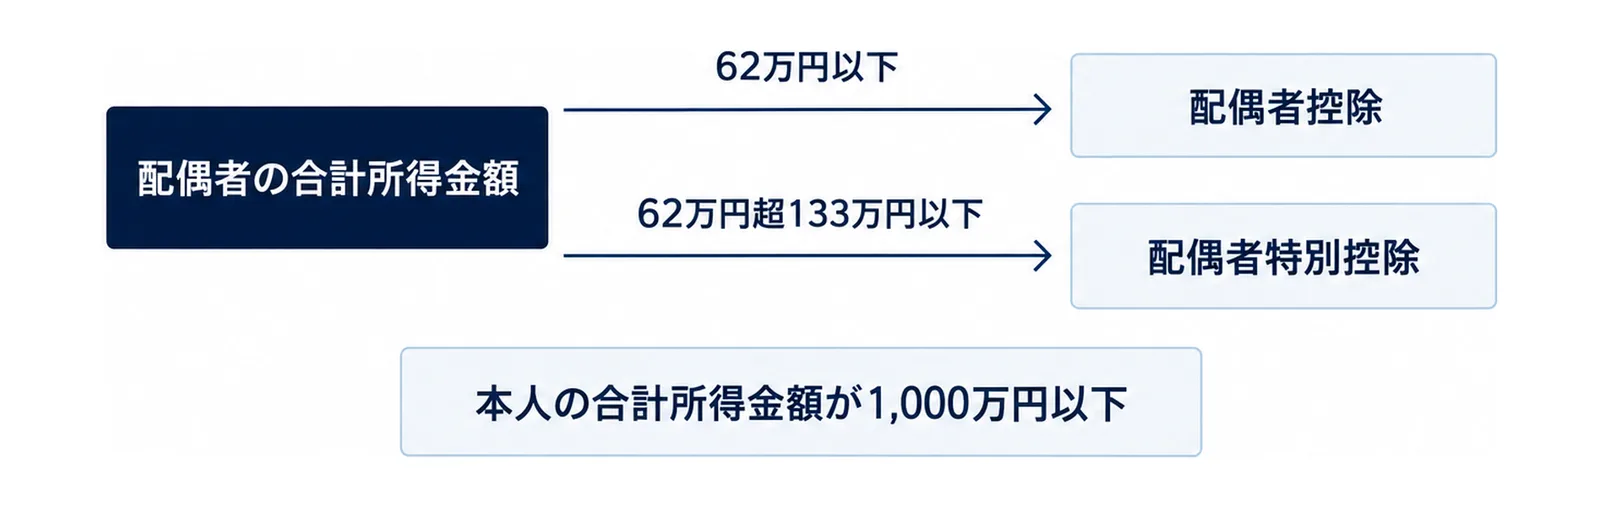
配偶者の合計所得金額が62万円を超え133万円以下の時は、配偶者控除ではなく、配偶者特別控除の対象になります。配偶者特別控除の額は最高で38万円で、本人と配偶者の合計所得金額によって変わります(同上)。本人の合計所得金額が1,000万円を超える年は、どちらの控除も受けられません(同上・国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」)。
令和8年分は、58万円から62万円に上がった
令和8年度税制改正で、配偶者や扶養親族の所得の条件が変わりました。同一生計配偶者の所得の条件は、改正前の58万円以下が62万円以下に、配偶者特別控除の対象となる配偶者は、58万円超133万円以下が62万円超133万円以下になりました。原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます(国税庁「昨年と比べて変わった点(基礎控除の引上げ等)」(令和8年分 年末調整のしかた))。
同じ資料には、令和8年11月までの給与の源泉徴収は変わらず、12月に行う年末調整で、引上げ後の基礎控除額などに基づいて1年間の税額を計算し直す、と書かれています(同上)。毎月の給与から引かれた税が改正前のままでも、年末調整で直ります。
判断は「12月31日の年齢」と「1年分の見積額」
国税庁の「令和8年分 年末調整のしかた」は、合計所得金額は、年末調整を行う日の現況により見積もった本年1月1日から12月31日までの合計所得金額で、年齢は本年12月31日の現況で判定する、と書いています(国税庁「令和8年分 年末調整のしかた」(各種控除額の確認))。11月の時点では1年分の年金がまだ振り込まれていないので、見積もった額で考えます。
手順1|配偶者の年齢を、12月31日で確かめる
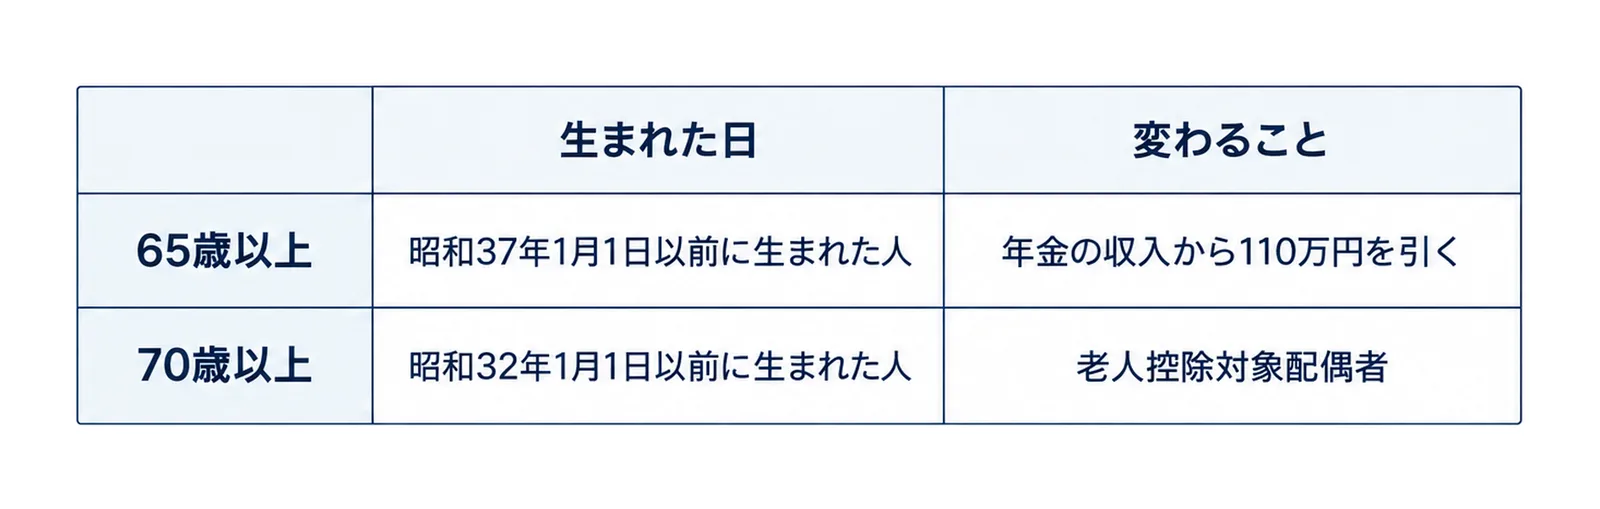
12月31日の年齢で変わることは、次の2つです。配偶者の生まれた日で確かめます。
65歳以上かで、年金から引く額が変わる
年金の所得を計算する時に収入から引く額(公的年金等控除額)は、年金を受け取る人が65歳未満か65歳以上かで変わります(国税庁「No.1600 公的年金等の課税関係」)。計算は手順3で書きます。
令和8年分の年末調整のしかたでは、年齢65歳以上の人を「昭和37年1月1日以前に生まれた人」と書いています(国税庁「令和8年分 年末調整のしかた」(各種控除額の確認))。
70歳以上なら「老人控除対象配偶者」
控除対象配偶者のうち、年齢70歳以上の人(昭和32年1月1日以前に生まれた人)は、老人控除対象配偶者になります(国税庁「令和8年分 年末調整のしかた」(配偶者控除等申告書の受理と内容の確認))。本人の合計所得金額が900万円以下なら、控除額は38万円ではなく48万円です(手順4)。
手順2|配偶者の1年分の年金の額を確かめる
数えるのは、引かれる前の年金の額
年金の収入の額は、口座に振り込まれた額ではなく、引かれる前の額です。日本年金機構は、令和7年分の公的年金等の源泉徴収票の「支払金額」は、令和7年2月支払分から令和7年12月支払分まで(令和8年1月に支払があった人は1月支払分も含む)で、所得税等や社会保険料が差し引かれる前の金額だと説明しています(日本年金機構「公的年金等の源泉徴収票の「支払金額」は、いつまでの支払いが含まれますか。」)。
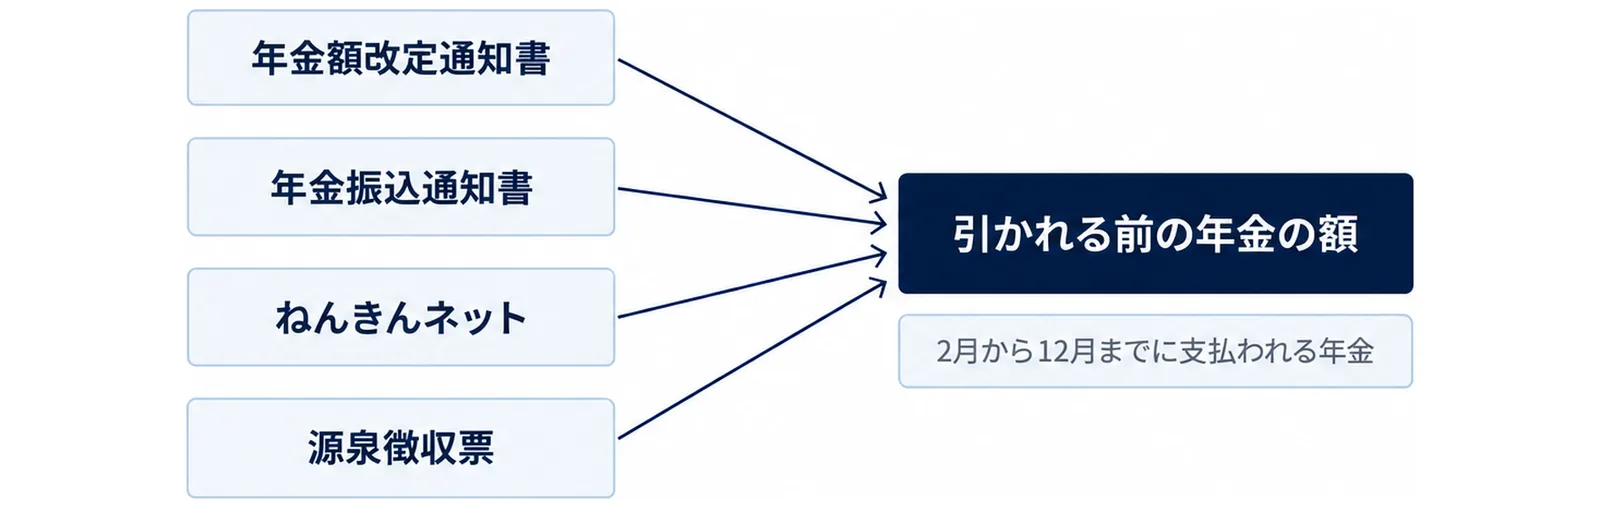
令和8年分を見積もる時も、同じように、2月から12月までに支払われる年金を、引かれる前の額で足して考えます。
年金の額は、6月の通知書と前の年の源泉徴収票で見る
日本年金機構は、令和8年4月分からの年金額を知らせる「年金額改定通知書」と「年金振込通知書」を、令和8年6月3日(水曜)から6月10日(水曜)にかけて順次発送しました。改定後の金額は年金額改定通知書で、変更後の振込額は年金振込通知書で知らせています。利用登録をした人は、「ねんきんネット」の画面でも、いつでも内容を確かめられます(日本年金機構「令和8年4月分からの年金額をお知らせする「年金額改定通知書」、「年金振込通知書」の発送を行います」)。
前の年(令和7年分)の源泉徴収票の「支払金額」も、1年分の年金の額の見当をつける時の手がかりになります。源泉徴収票の欄の読み方は、公的年金等の源泉徴収票の見方の記事に書いています。
企業年金も「公的年金等」に入る
国税庁は、公的年金等として、国民年金法、厚生年金保険法、公務員等の共済組合法などの規定による年金のほか、過去の勤務により会社などから支払われる年金や、確定給付企業年金法の規定に基づいて支給を受ける年金を挙げています。生命保険契約や生命共済契約に基づく年金、互助年金などは、公的年金等に当たりません(国税庁「No.1600 公的年金等の課税関係」)。会社の企業年金を受け取っている配偶者は、国の年金と足して数えます。生命保険の個人年金がある時は、計算のしかたが別なので、勤め先か税務署に確かめます。
手順3|年金の所得を計算する
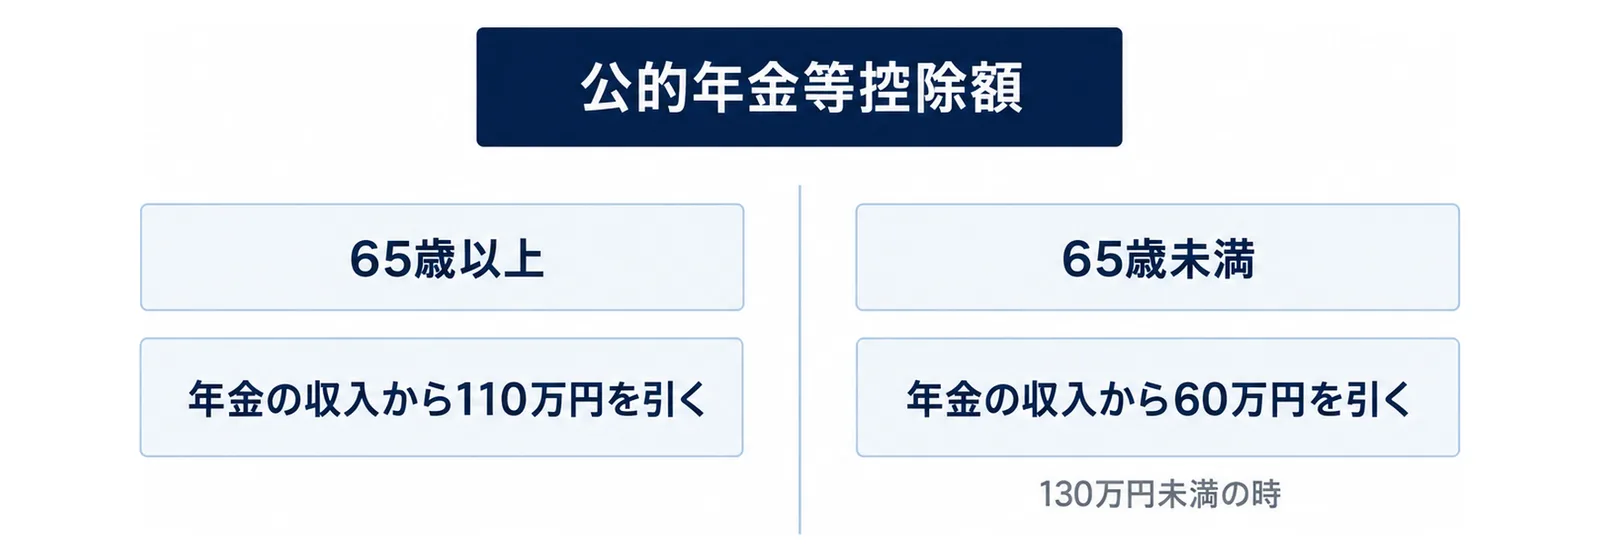
65歳以上は、年金の収入から110万円を引く
国税庁の速算表(公的年金等に係る雑所得以外の合計所得金額が1,000万円以下の人)では、65歳以上の人は、年金の収入の合計が110万円以下なら所得は0円、110万円を超え330万円未満なら、収入金額の合計額から110万円を引いた額が所得です(国税庁「No.1600 公的年金等の課税関係」)。つまり、65歳以上の人は、年金の収入から110万円を引きます。
65歳未満は、年金の収入から60万円を引く(130万円未満の時)
同じ速算表で、65歳未満の人は、年金の収入の合計が60万円以下なら所得は0円、60万円を超え130万円未満なら収入金額の合計額から60万円を引いた額、130万円以上410万円未満なら収入金額の合計額に0.75を掛けて27万5千円を引いた額が所得です(同上)。
計算の例(国税庁の表で計算した例です)
次の2つは、国税庁の速算表と控除額の表に当てはめて計算した例で、実際の人の額ではありません。
- 65歳以上で、1年の年金の収入が150万円の配偶者: 150万円-110万円=40万円。62万円以下なので、配偶者控除の対象です。
- 65歳以上で、1年の年金の収入が200万円の配偶者: 200万円-110万円=90万円。62万円を超え133万円以下なので、配偶者特別控除の対象です。本人の合計所得金額が900万円以下なら、控除額は38万円です(手順4の表の「62万円超95万円以下」の行)。
年金のほかに給与などがある時は、足して合計所得金額にする
配偶者にパートの給与などもある時は、それぞれの所得を足した合計所得金額で判断します。令和8年分は、給与所得控除の最低額が74万円です。国税庁の例では、給与収入90万円と不動産所得10万円の人は、90万円-74万円=16万円の給与所得に10万円を足して、合計所得金額が26万円になります(国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」)。
源泉徴収ありの特定口座の株の売却による所得で、確定申告をしないことを選んだものなどは、合計所得金額に入れません(同上)。給与と年金の両方がある配偶者は、所得金額調整控除が関わることがあり、申告書の注記にも「所得金額調整控除や特定支出控除の適用がある場合には、これらの控除の控除後の金額を記載してください。」とあります(国税庁「令和8年分 年末調整のしかた」(配偶者控除等申告書の受理と内容の確認))。迷う時は勤め先に確かめます。
手順4|控除の額を表で確かめる
配偶者控除の額
配偶者控除の額は、控除を受ける本人の合計所得金額と、配偶者が70歳以上かどうかで決まります(国税庁「No.1191 配偶者控除」)。
| 本人の合計所得金額 | 一般の控除対象配偶者 | 老人控除対象配偶者(70歳以上) |
|---|---|---|
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
配偶者が障害者の時は、配偶者控除のほかに障害者控除27万円(特別障害者は40万円、同居特別障害者は75万円)が控除できます(同上)。年末調整でこの障害者控除を受ける時は、扶養控除等(異動)申告書に書いて勤め先に出します(国税庁「令和8年分 年末調整のしかた」(各種控除額の確認))。
配偶者特別控除の額(令和8年分以降)
配偶者の合計所得金額が62万円を超え133万円以下の時の額です(国税庁「No.1195 配偶者特別控除」)。
| 配偶者の合計所得金額 | 本人 900万円以下 | 本人 900万円超950万円以下 | 本人 950万円超1,000万円以下 |
|---|---|---|---|
| 62万円超95万円以下 | 38万円 | 26万円 | 13万円 |
| 95万円超100万円以下 | 36万円 | 24万円 | 12万円 |
| 100万円超105万円以下 | 31万円 | 21万円 | 11万円 |
| 105万円超110万円以下 | 26万円 | 18万円 | 9万円 |
| 110万円超115万円以下 | 21万円 | 14万円 | 7万円 |
| 115万円超120万円以下 | 16万円 | 11万円 | 6万円 |
| 120万円超125万円以下 | 11万円 | 8万円 | 4万円 |
| 125万円超130万円以下 | 6万円 | 4万円 | 2万円 |
| 130万円超133万円以下 | 3万円 | 2万円 | 1万円 |
年金だけの配偶者の、収入の目安
国税庁の「令和8年分 年末調整のしかた」は、配偶者の所得が年金だけの場合について、次のように書いています(国税庁「令和8年分 年末調整のしかた」(配偶者控除等申告書の受理と内容の確認))。
- 配偶者控除は、年金の収入が、65歳以上の人で172万円を超える時、65歳未満の人で122万円を超える時は受けられません。
- 配偶者特別控除は、年金の収入が、65歳以上の人で172万円以下の時か243万円を超える時、65歳未満の人で122万円以下の時か214万1円を超える時は受けられません。
手順5|「配偶者控除等申告書」に書いて出す
出す申告書の名前
年末調整で配偶者控除や配偶者特別控除を受ける時は、勤め先に「配偶者控除等申告書」を出します。令和8年分の様式の名前は、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です(国税庁「令和8年分 年末調整のしかた」(配偶者控除等申告書の受理と内容の確認))。1枚の用紙に、基礎控除と配偶者控除などの欄がまとまっています。
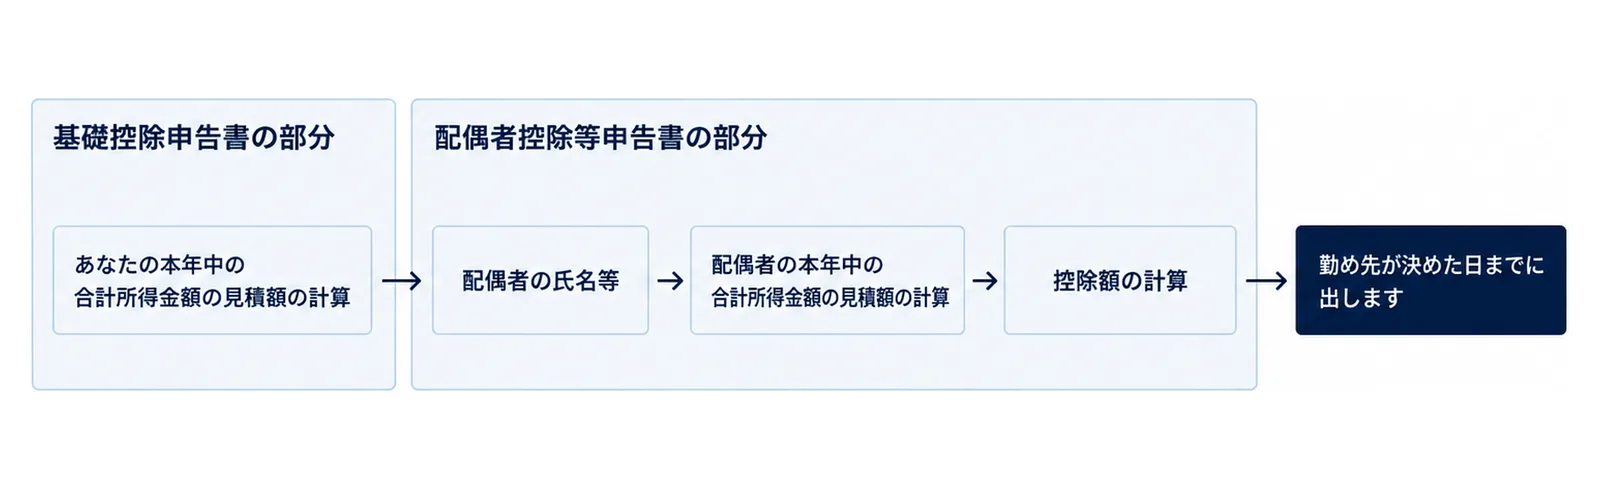
控除の額は、用紙の4つの見出しの欄で求める
配偶者控除や配偶者特別控除の額は、用紙の次の4つの見出し(どれも○が付いています)の欄を使って求めます。1つ目は基礎控除申告書の部分に、2つ目から4つ目は配偶者控除等申告書の部分にあります(同上)。
- 「あなたの本年中の合計所得金額の見積額の計算」(本人の分。この見積額で決まる「区分Ⅰ」を、4つ目の「控除額の計算」で使います)
- 「配偶者の氏名等」
- 「配偶者の本年中の合計所得金額の見積額の計算」(配偶者の給与所得と、給与所得以外の所得の合計額を書く欄)
- 「控除額の計算」
年金は給与ではないので、配偶者の年金の所得は「給与所得以外の所得の合計額」の行に入ります。手順3で計算した所得の額を使います。
令和8年分の申告書で気をつけること
国税庁のQ&Aは、令和8年12月に行う年末調整で出す配偶者控除等申告書について、給与所得控除の最低保障額が65万円から74万円に引き上げられたので、配偶者に給与所得がある場合は、改正後の給与所得控除額で計算した合計所得金額に応じて、控除額を正しく書くよう求めています(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月))。
申告書は、勤め先が決めた日までに出します。用紙の記載例や様式は、国税庁の「年末調整がよくわかるページ(令和8年分)」から見られます。
手順6|夫婦の両方に所得がある時に気をつけること
夫婦がお互いに配偶者特別控除を受けることはできない
国税庁は、夫婦の双方がお互いに配偶者特別控除の適用を受けることはできないので、どちらか一方の配偶者は、この控除を受けられないと書いています(国税庁「令和8年分 年末調整のしかた」(配偶者控除等申告書の受理と内容の確認))。夫婦とも働いて年末調整を受ける時は、どちらが申告するかを先に決めます。
配偶者の年金の「扶養親族等申告書」との関係
配偶者特別控除には、配偶者が、公的年金等の受給者の扶養親族等申告書に書かれた源泉控除対象配偶者がいる人として源泉徴収されていないこと、という要件があります(配偶者が年末調整や確定申告で配偶者特別控除を受けなかった場合などを除きます)(国税庁「No.1195 配偶者特別控除」)。配偶者が年金の扶養親族等申告書に、本人を配偶者として書いて出している時は、勤め先か税務署に確かめます。
ほかの家族の扶養親族になっていないか
ここでいう「配偶者」には、ほかの人の扶養親族とされる人や、青色事業専従者などは含まれません(国税庁「令和8年分 年末調整のしかた」・同上)。子どもが扶養控除の対象(扶養親族)にしている配偶者を、自分の配偶者控除や配偶者特別控除に重ねて入れることはできません。
手順7|年末調整の後で変わった時・出し忘れた時
12月31日までに変わった時は、年末調整のやり直しができる
国税庁は、年末調整を行った後、本年12月31日までに控除対象扶養親族の増加などの異動があった場合には、年末調整のやり直しをすることができると書いています(国税庁「令和8年分 年末調整のしかた」(各種控除額の確認))。見積もった配偶者の所得が大きく変わった時は、早めに勤め先に伝えます。
出し忘れた時は、確定申告で受けられることがある
年末調整で配偶者控除を受けなかった人は、確定申告で控除を受けられる場合があります。納めすぎた所得税を取り戻す還付申告は、確定申告期間とは関係なく、その年の翌年1月1日から5年間出せます(国税庁「No.2030 還付申告」)。親を扶養に入れ忘れた時の取り戻し方は、親を扶養に入れる年末調整の記事の手順7にも書いています。
家族が手伝う時
電話で確かめる順番
離れて暮らす子どもが手伝う時は、①配偶者の生年月日(65歳・70歳の線)、②6月に届いた年金額改定通知書の年金額、③企業年金の有無、④勤め先から渡された申告書の締切、の順に聞きます。年金の額は、引かれる前の額かを一緒に確かめます。
AIに計算の順番を聞く時は、番号と名前を入れない
ChatGPTなどのAIに計算の順番を聞く時は、「65歳以上、年金の収入は年○万円、ほかの所得はなし」のように、年齢の区分と金額だけを書きます。基礎年金番号やマイナンバー、氏名は入れません。AIの答えは、手順3・4の国税庁の表で確かめ直します。
よくある質問
Q. 妻の年金が年180万円です。配偶者控除は受けられますか?
A. 妻が65歳以上で、所得が年金だけの場合、180万円は172万円を超えるので、配偶者控除は受けられません。180万円-110万円=70万円の所得は62万円を超え133万円以下なので、配偶者特別控除の対象です。本人の合計所得金額が900万円以下なら38万円です(国税庁の表に当てはめた計算)。
Q. 年金の額は、振り込まれた額で計算してよいですか?
A. いいえ。所得税や社会保険料が引かれる前の額で数えます。日本年金機構は、源泉徴収票の「支払金額」を、所得税等や社会保険料が差し引かれる前の金額だと説明しています。
Q. 夫が70歳になりました。控除額は変わりますか?
A. 夫が配偶者控除の対象(合計所得金額が62万円以下。所得が年金だけなら年金の収入が172万円以下)で、12月31日の時点で70歳以上(令和8年分は昭和32年1月1日以前に生まれた人)なら、老人控除対象配偶者になります。本人の合計所得金額が900万円以下なら、控除額は48万円です。配偶者特別控除の対象の時は、手順4の表のとおり、年齢で額は変わりません。
Q. 令和7年分と比べて、何が変わりましたか?
A. 配偶者控除の所得の条件が58万円以下から62万円以下に、配偶者特別控除の対象が62万円超133万円以下になりました。給与所得控除の最低保障額は65万円から74万円になり、給与だけの配偶者の収入の目安は123万円以下から136万円以下になりました。
Q. 配偶者も働いて年末調整を受けています。2人とも配偶者特別控除を受けられますか?
A. 受けられません。夫婦がお互いに配偶者特別控除を受けることはできないので、どちらか一方だけになります。
Q. 年末調整で出し忘れました。もう間に合いませんか?
A. 確定申告で控除を受けられる場合があります。還付申告は、その年の翌年1月1日から5年間出せます。
あわせて読みたい
参考・出典
- 国税庁「No.1191 配偶者控除」(令和8年4月1日現在法令等)
- 国税庁「No.1195 配偶者特別控除」(令和8年4月1日現在法令等)
- 国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」(令和8年4月1日現在法令等)
- 国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等)
- 国税庁「昨年と比べて変わった点(基礎控除の引上げ等)」(令和8年分 年末調整のしかた・PDF)
- 国税庁「令和8年分 年末調整のしかた」各種控除額の確認(PDF)
- 国税庁「令和8年分 年末調整のしかた」配偶者控除等申告書の受理と内容の確認(PDF)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月・PDF)
- 国税庁「年末調整がよくわかるページ(令和8年分)」
- 国税庁「No.2030 還付申告」
- 日本年金機構「公的年金等の源泉徴収票の「支払金額」は、いつまでの支払いが含まれますか。」(2025年12月23日更新)
- 日本年金機構「令和8年4月分からの年金額をお知らせする「年金額改定通知書」、「年金振込通知書」の発送を行います」(2026年6月3日更新)