この記事の要点
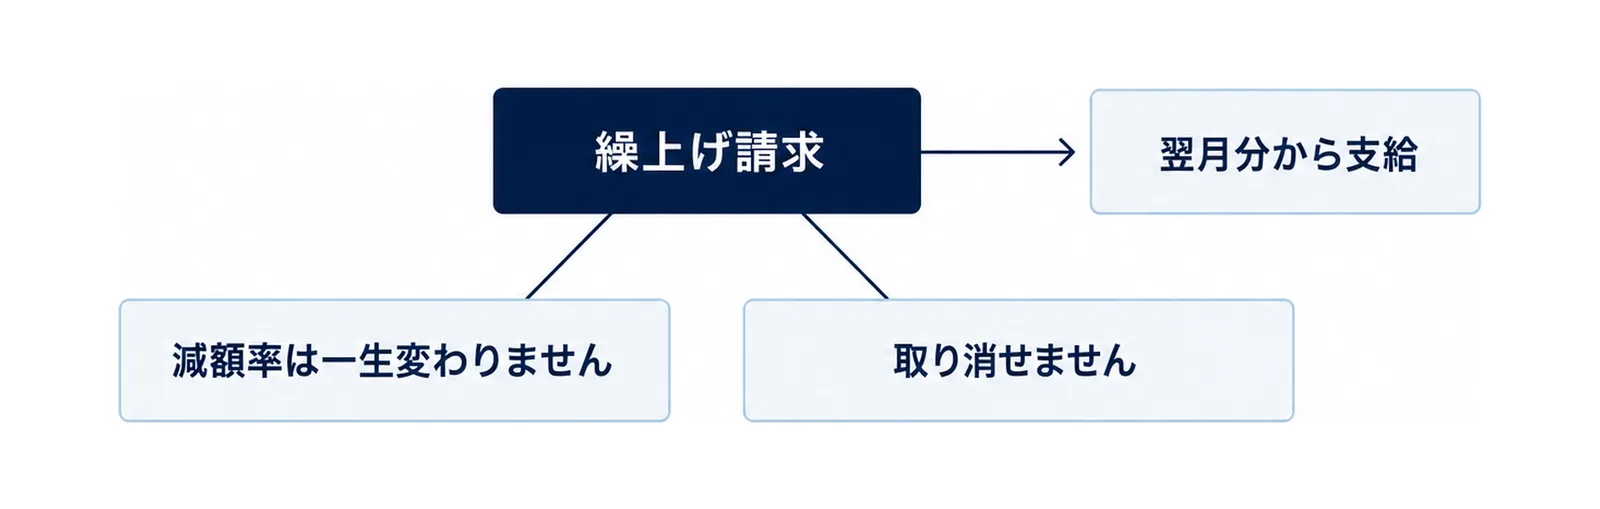
年金の繰り上げ受給(公式の呼び方は「繰上げ受給」)は、原則65歳から受け取る老齢年金を、60歳から65歳になるまでの間に早く受け取るしくみです。 請求した時点に応じて年金が減り、その減額率は一生変わりません(日本年金機構「年金の繰上げ受給」)。
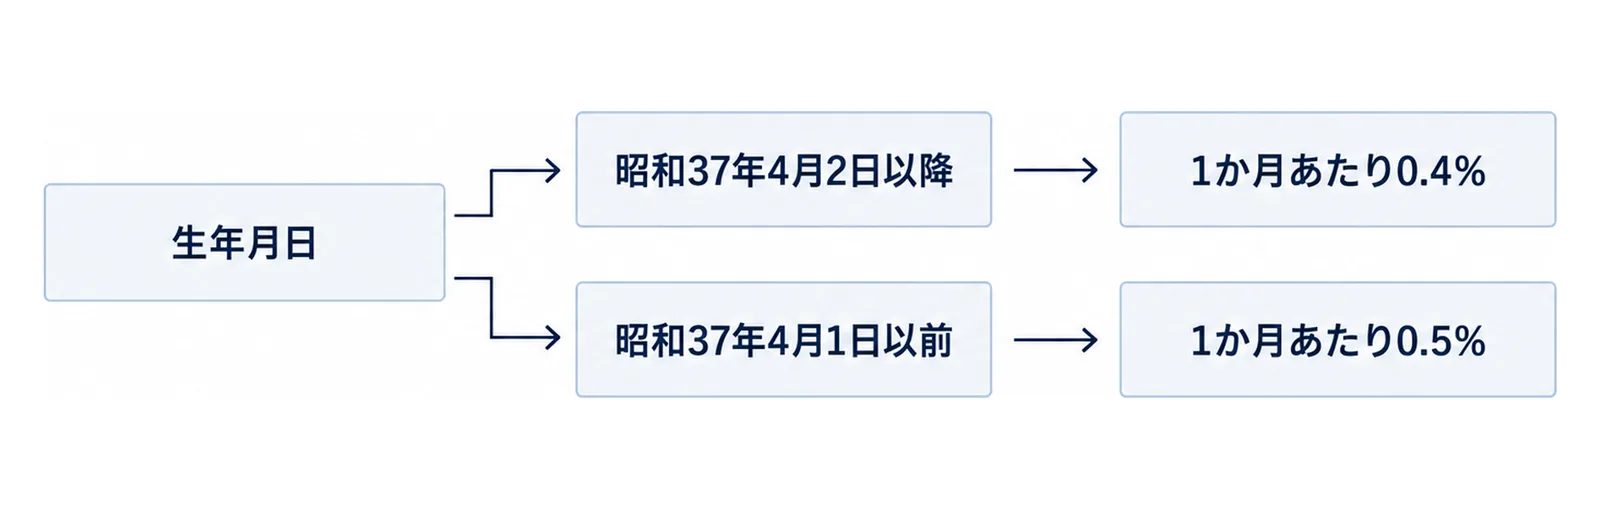
- 昭和37年4月2日以降に生まれた人は、1か月あたり0.4%減ります。 60歳0か月で請求すると24.0%、64歳0か月で請求すると4.8%です。昭和37年4月1日以前に生まれた人は、1か月あたり0.5%です(手順1)。特別支給の老齢厚生年金を受け取れる人は、老齢厚生年金の月数の数え方が変わります(手順2)。
- 請求した後は、取り消せません。 老齢基礎年金と老齢厚生年金は、原則として同時に請求します(まず知っておくこと)。
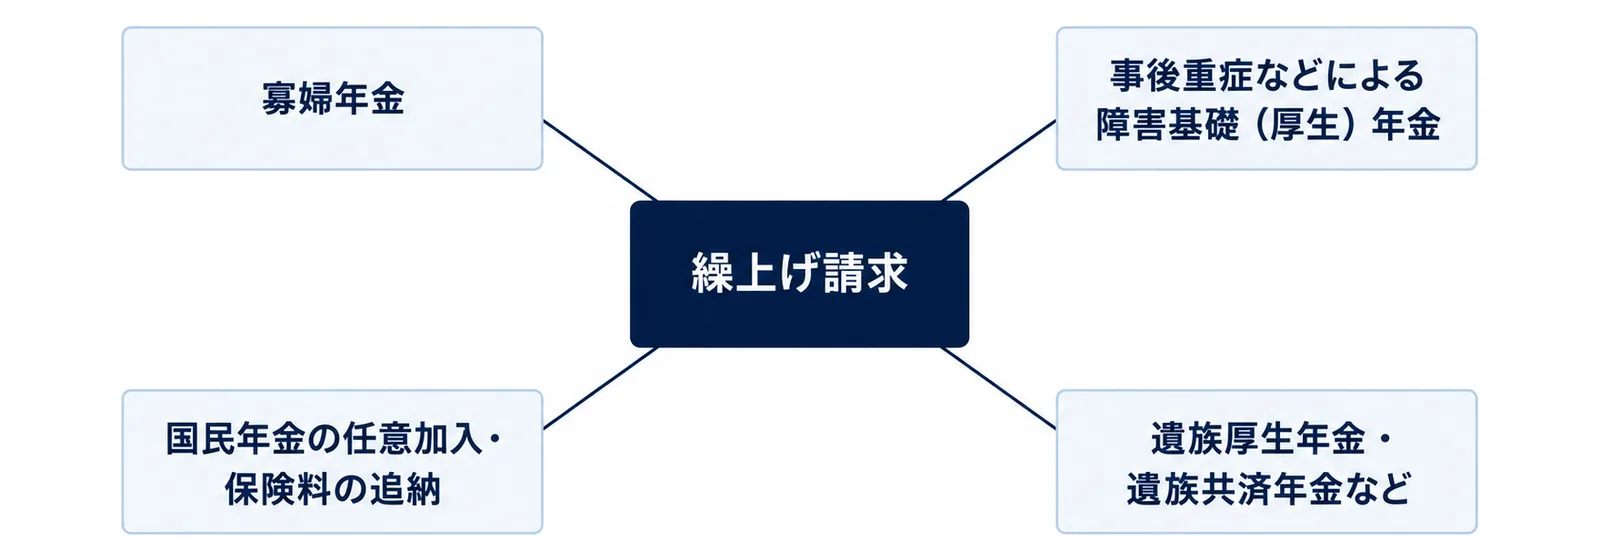
- 請求した日以後は、寡婦年金を受け取れません。事後重症などによる障害基礎(厚生)年金も請求できません。 繰り上げた年金は、65歳になるまで遺族厚生年金などと一緒には受け取れず、どれかを選びます(手順5)。
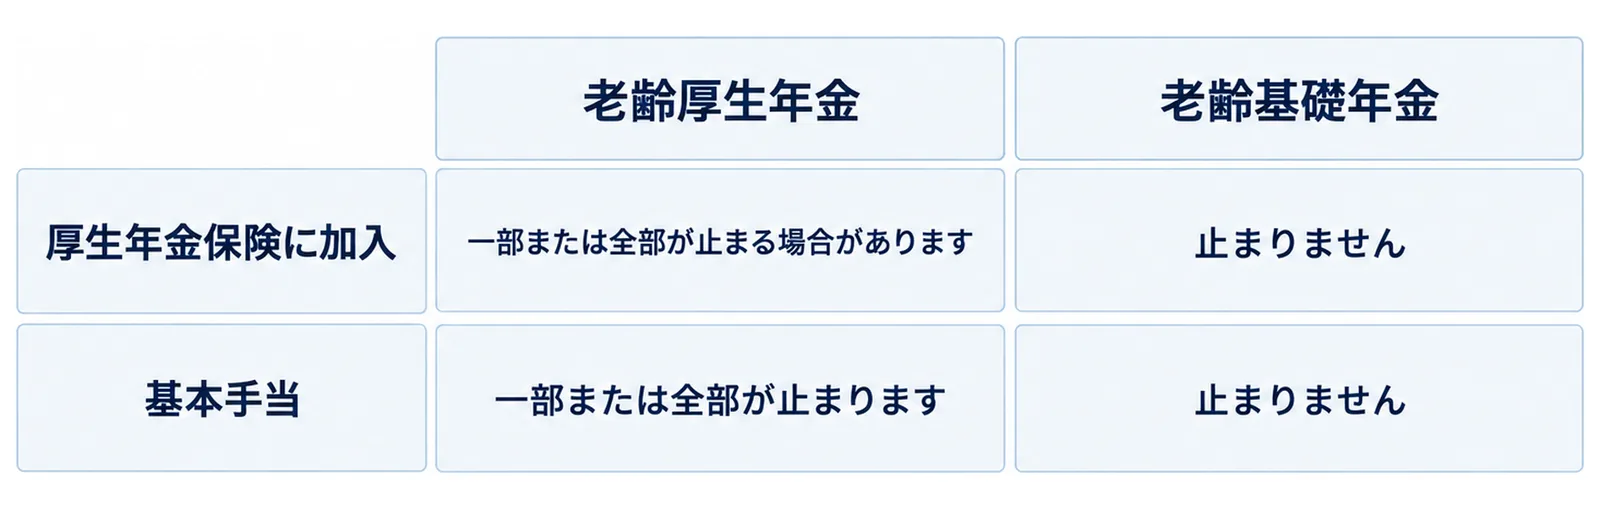
- 65歳になるまでの間に雇用保険の基本手当や高年齢雇用継続給付が支給される人は、老齢厚生年金の一部または全部が止まります。厚生年金に入って働く人は、給与や賞与の額に応じて、同じように止まる場合があります。 繰り上げた老齢基礎年金は止まりません(手順4)。
- 請求の前に、年金事務所などで額の試算を受けます。 日本年金機構の確認の書類には、繰り上げた場合としない場合の「総受給額逆転年月」を書く欄があります(手順3)。
この記事は、2026年11月2日に確認した、日本年金機構と厚生労働省の公式ページの内容です。
今すぐやること3つ
- 自分の生年月日で、1か月あたりの減額率を確かめます(手順1)。
- ねんきん定期便かねんきんネットで、今の年金の見込額を見ます(手順3)。
- 年金事務所か街角の年金相談センターで、試算を頼みます(手順3・7)。
まず知っておくこと|繰り上げ受給のしくみ
いつから受け取れるか
老齢年金は、原則65歳から受け取ります。希望すれば、60歳から65歳になるまでの間に繰り上げて受け取れます。請求した日の翌月分から支給されます(日本年金機構「年金の繰上げ受給」)。
老齢基礎年金を受け取るには、保険料納付済期間と保険料免除期間などを合わせた受給資格期間が10年以上必要です(日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」)。厚生労働省は、繰上げ受給について、原則の受給資格の要件のほかに特別な要件はなく、本人が希望し請求すれば受け取れると説明しています(厚生労働省「年金制度の仕組みと考え方 第11」)。
取り消せない
日本年金機構は、「老齢年金を繰上げ請求した後は、繰上げ請求を取消しすることはできません。」と書いています。減額も生涯続きます。ここが、いちばん大事な点です。
基礎と厚生は一緒に請求する
老齢基礎年金と老齢厚生年金は、原則として同時に繰上げ請求します。厚生労働省も、どちらか一方だけを繰上げ受給することはできないと説明しています。
66歳以後に遅らせる「繰下げ受給」は、老齢基礎年金と老齢厚生年金を別々に遅らせることができます(日本年金機構「年金の繰下げ受給」)。繰り上げと繰り下げでは、この点が違います。
手順1|生年月日で減額率を確かめる
計算のしかた
減額率は、「0.4%×繰上げ請求月から65歳になる月の前月までの月数」で計算します。最大で24%です。昭和37年4月1日以前に生まれた人は0.5%で、最大で30%です(日本年金機構「老齢年金の繰上げ請求についてのご確認」(PDF)・日本年金機構「年金の繰上げ受給」)。
年齢の数え方に注意します。日本年金機構のページでは、65歳に達した日は65歳の誕生日の前日です。たとえば4月1日生まれの人は、誕生日の前日の3月31日になります。
請求時の年齢ごとの減額率
日本年金機構の早見表は、次のとおりです。各年齢の0か月の値です。
| 請求時の年齢 | 昭和37年4月2日以降生まれ(1か月0.4%) | 昭和37年4月1日以前生まれ(1か月0.5%) |
|---|---|---|
| 60歳 | 24.0% | 30.0% |
| 61歳 | 19.2% | 24.0% |
| 62歳 | 14.4% | 18.0% |
| 63歳 | 9.6% | 12.0% |
| 64歳 | 4.8% | 6.0% |
月ごとの細かい率は、繰上げ請求早見表(昭和37年4月2日以降生まれの方)に載っています。たとえば、60歳6か月で請求すると21.6%です。
昭和37年4月1日以前に生まれた人は、2026年11月の時点で64歳7か月以上です。これから請求する人の多くは、0.4%の列を見ます。
どの額に当たるか
減額率をかけるのは、振替加算額を除いた老齢基礎年金の額と、加給年金額を除いた老齢厚生年金の額です。老齢基礎年金と老齢厚生年金のそれぞれが減ります。
計算の例(実際の額ではありません)
65歳から受け取る額が月10万円だと仮に置き、1か月0.4%の人の額を計算します。10万円×(1−減額率)の計算で、税金や保険料、毎年の額の改定は入れていません。
| 請求時の年齢 | 減額率 | 計算した月の額 |
|---|---|---|
| 60歳 | 24.0% | 76,000円 |
| 61歳 | 19.2% | 80,800円 |
| 62歳 | 14.4% | 85,600円 |
| 63歳 | 9.6% | 90,400円 |
| 64歳 | 4.8% | 95,200円 |
自分の額は、手順3の窓口で試算してもらいます。
手順2|特別支給の老齢厚生年金に当たるか確かめる
当たる人
次の全部に当たる人は、生年月日に応じた年齢から「特別支給の老齢厚生年金」を受け取れます(日本年金機構「特別支給の老齢厚生年金」)。
- 男性は昭和36年4月1日以前、女性は昭和41年4月1日以前に生まれたこと(共済組合等から支給される老齢厚生年金の受給開始年齢は、男性と同じです)
- 老齢基礎年金の受給資格期間(10年)があること
- 厚生年金保険等に1年以上加入していたこと
- 生年月日に応じた受給開始年齢に達していること
当たる人は計算が変わる
当たる人の老齢厚生年金の減額率は、受給開始年齢に達する日の前月までの月数で計算します。また、受給開始年齢の特例に当たる人が受給開始年齢の前に請求すると、「一部繰上げ」になり、額の計算が変わります。日本年金機構の確認の書類も、「老齢厚生年金の減額率は生年月日等により異なります」と書いています。手順1の表は、老齢基礎年金の例として見ます。
手順3|自分の額と逆転の時期を確かめる
自分で見られるもの
厚生労働省は、次の3つを案内しています(厚生労働省「年金制度の仕組みと考え方 第11」)。
- 50歳以上の人に届く「ねんきん定期便」
- 最新の年金加入記録で詳しい見込額を見られる「ねんきんネット」
- これからの働き方を入れて試算できる公的年金シミュレーター
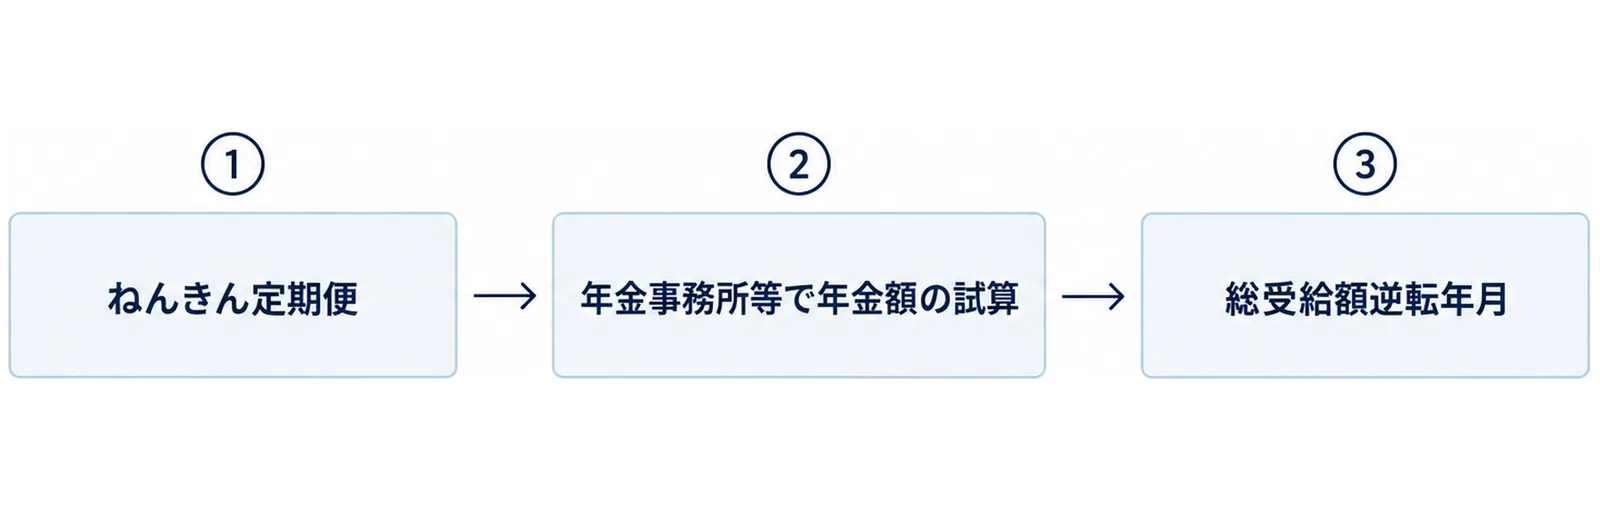
50歳以上の人のねんきん定期便には、70歳と75歳まで遅らせた場合の見込額も載っています。早く受け取った場合の額は、手順1の率で目安を出して、窓口で試算してもらいます。
窓口で試算してもらう
日本年金機構は、受給の期間の長さによって、繰上げ請求をしない場合などと比べて「受給総額が減少する場合があります」と書いています。そして、事前に年金事務所等で年金額の試算を行ったうえで手続きをするよう求めています(日本年金機構「65歳前に年金を繰り上げて受け取りたいとき」)。
確認の書類には、請求時点の試算額が別紙で付き、「総受給額逆転年月」を書く欄があります(日本年金機構「老齢年金の繰上げ請求についてのご確認」(PDF))。「総受給額逆転年月」は、受け取った額の合計が、繰り上げなかった場合と入れ替わる年月のことです。厚生年金や共済組合に加入中の人は、請求の時点で資格を失った前提で計算されるので、今後の加入状況やほかの年金の選択などで逆転年月が変わる場合があります。子の加給年金(加算額)も計算に入っていません。
計算の例(実際の年月ではありません)
減額率だけで単純に計算すると、1か月0.4%の人は、受け取り始めてから250か月(20年10か月)で、受け取った額の合計が65歳から受け取った場合と並びます。1か月0.5%の人は、200か月(16年8か月)です。どちらも、何か月早く受け取っても同じです。
- 計算のしかた: 1か月早く受け取ると、月の額が0.4%減ります。早く受け取った1か月分を、0.4%ずつの差で埋めるのに、100÷0.4=250か月かかります。
- 60歳0か月で0.4%の人の例: 60歳に20年10か月を足して、80歳10か月ごろです。
税金や保険料、毎年の額の改定、加給年金額は入れていません。実際の年月は、窓口の試算で確かめます。
手順4|働く人と雇用保険を受ける人の止まり方を見る
厚生年金に入って働く人
厚生年金保険に加入すると、給与や賞与の額に応じて、老齢厚生年金の一部または全部が止まる場合があります。繰り上げた老齢基礎年金は止まりません(日本年金機構「年金の繰上げ受給」)。
令和8年度の基準では、基本月額(加給年金額を除いた老齢厚生年金の報酬比例部分の月額)と総報酬月額相当額(その月の標準報酬月額に、その月以前1年間の標準賞与額の合計を12で割った額を足した額)の合計が65万円以下なら、老齢厚生年金は全額が支給されます(日本年金機構「在職老齢年金の計算方法」・2026年4月1日更新)。65歳以上70歳未満で厚生年金に加入している人の年金額の見直し(在職定時改定)については、在職定時改定の記事に書いています。
雇用保険を受ける人
65歳になるまでの間に、雇用保険の基本手当や高年齢雇用継続給付が支給される人は、老齢厚生年金の一部または全部が止まります。老齢基礎年金は止まりません(日本年金機構「年金の繰上げ受給」)。
そのほかに確認の書類が挙げていること
日本年金機構の確認の書類は、次の2つも挙げています。
- 「配偶者加給年金額の停止や税金等が増額となる場合があります。」
- 「退職後に引き続き支給される傷病手当金が減額又は支給停止されます。」
当たりそうな人は、窓口の説明の時に聞いてください。
手順5|受け取れなくなる年金と手続きを確かめる
受け取れなくなるもの
繰上げ請求をした日以後は、次のようになります(日本年金機構「年金の繰上げ受給」)。
- 寡婦年金: 支給されません。受給中の人は、権利がなくなります。
- 障害基礎(厚生)年金: 事後重症などによる請求ができません。確認の書類には、「治療中の病気や持病がある方は注意してください」と書かれています。
- 遺族厚生年金・遺族共済年金など: 繰り上げた老齢年金と、65歳になるまで一緒に受け取れません。どれかを選びます。遺族年金のしくみは、遺族年金の記事に書いています。
- 国民年金の任意加入・保険料の追納: できなくなります。
- 厚生年金保険の長期加入者や障害者の特例措置: 老齢厚生年金を繰上げ請求すると、受けられなくなります。
夫婦や子どもの加算
厚生労働省は、厚生年金の被保険者期間が240か月以上ある人が繰上げ受給で老齢厚生年金を受け取り始めると、その人を扶養している配偶者の老齢厚生年金に加算されていた加給年金額が加算されなくなる、と説明しています(厚生労働省「年金制度の仕組みと考え方 第11」)。加給年金額については、加給年金の記事を見てください。
子どものいる人は、確認の書類の注意も読みます。令和10年4月以降に老齢年金の受給権が発生する人は、老齢厚生年金の子の加給年金に必要な被保険者期間が20年以上から10年以上に変わり、老齢基礎年金にも、保険料納付済期間か保険料免除期間が1か月以上あれば、月数に応じた子の加算額が付きます。これに当たる人が令和10年3月以前に繰上げ請求すると、子の加給年金(加算額)が加算されなくなります(日本年金機構「老齢年金の繰上げ請求についてのご確認」(PDF))。
一緒に変わるもの
- 共済組合の加入期間がある人は、共済組合から支給される老齢年金も、原則として同時に繰上げ請求します。
- 厚生年金基金から支給される年金も、減る場合があります。基金に確かめます。
- 老齢厚生年金や退職共済年金を受給中の人が繰上げ請求すると、これらの年金に定額部分の支給がある場合は、定額部分が止まります。
- 老齢基礎年金の繰上げ請求の後に老齢厚生年金の権利ができた人は、65歳時点で受け取るか、繰り下げて増額した年金を受け取るかの手続きが要ります。
手順6|請求書と添付書類をそろえる
請求書(初めて請求する人)
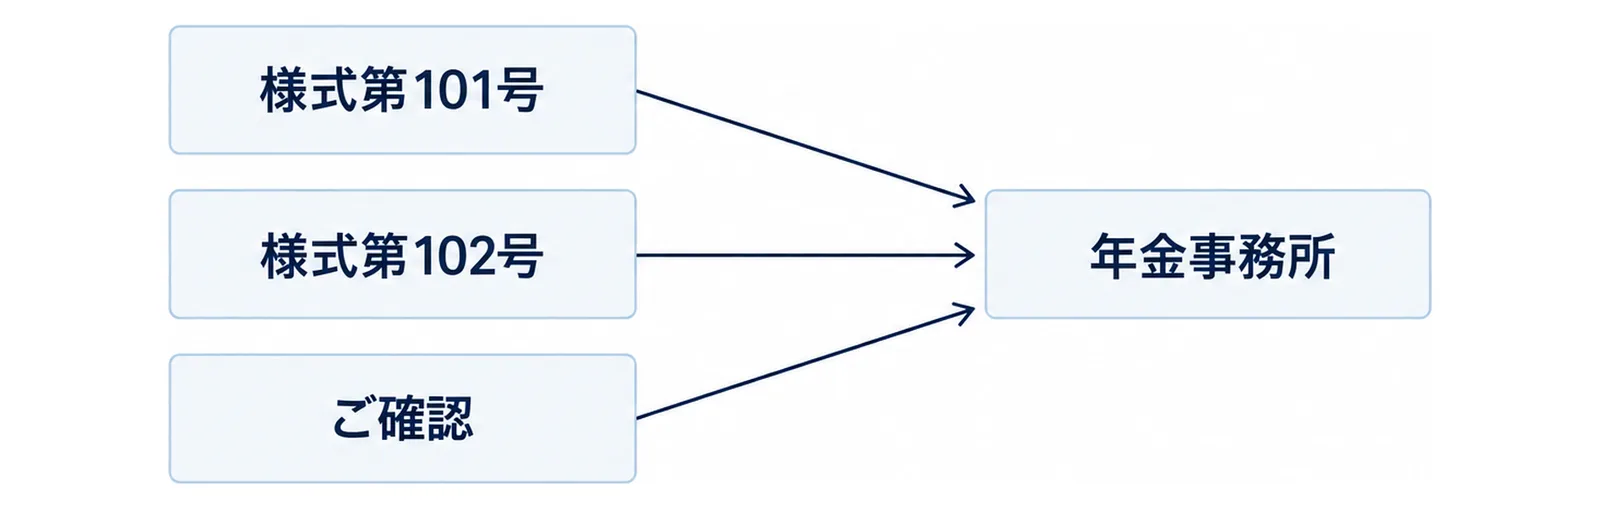
老齢年金を初めて繰り上げて請求する人は、次の3つが要ります(日本年金機構「65歳前に年金を繰り上げて受け取りたいとき」)。
- 年金請求書(国民年金・厚生年金保険老齢給付)(様式第101号・年金事務所と街角の年金相談センターの窓口にも備え付けてあります)
- 老齢厚生年金・老齢基礎年金支給繰上げ請求書(様式第102号)
- 老齢年金の繰上げ請求についてのご確認
請求書(特別支給の老齢厚生年金を受給中の人)
老齢基礎年金を繰上げ請求する時は、次の2つです。
- 特別支給の老齢厚生年金受給権者 老齢基礎年金繰上げ請求書(様式第234号)
- 老齢年金の繰上げ請求についてのご確認
添付書類
添付書類は、「特別支給の老齢厚生年金を受給するときの手続き」のページで確かめる決まりです(日本年金機構「特別支給の老齢厚生年金を受給するときの手続き」・2026年4月1日更新)。そのページの内容は次のとおりです。
すべての人に要るもの:
- 戸籍謄本、戸籍抄本、戸籍の記載事項証明、住民票、住民票の記載事項証明書のいずれか(単身者は、日本年金機構にマイナンバーが登録されているか、請求書にマイナンバーを書けば、原則として不要です)
- 受取先の金融機関の通帳等(本人名義・口座名義人のカナ氏名、金融機関名、支店番号、口座番号が載った部分を含む通帳かキャッシュカード・コピーでも可。請求書に金融機関の証明を受けた人と、公金受取口座を使う人は不要です)
本人の厚生年金の加入期間が20年以上で、配偶者か18歳未満の子どもがいる人:
- 戸籍謄本(記載事項証明書)、世帯全員の住民票の写し、配偶者の収入が確認できる書類、子どもの収入が確認できる書類(どれもマイナンバーを書くと省略できます。子どもの収入の書類は、義務教育終了前は不要で、高等学校等に在学中なら在学証明書か学生証のコピー等です)
本人の厚生年金の加入期間が20年未満で、配偶者の厚生年金(共済)の加入期間が20年以上の人:
- 戸籍謄本(記載事項証明書)、世帯全員の住民票の写し、請求者の収入が確認できる書類(どれもマイナンバーを書くと省略できます)
本人の状況で要るもの:
- 年金手帳(基礎年金番号以外の年金手帳を持っている人)
- 雇用保険被保険者証(雇用保険に加入中の人か、過去7年以内に加入していたことがある人)
- 年金加入期間確認通知書(共済組合に加入していた期間がある人)
- 医師または歯科医師の診断書(1級または2級の障害の状態にある子どもがいる人)
- 合算対象期間が確認できる書類(保険料納付済期間と保険料免除期間を合わせて25年未満の人は、戸籍の附票の写しなどが必要になる場合があります。年金事務所へ事前に相談します)
請求者の住所が日本国外の人は、別の書類が要ります。同じページは、戸籍・住民票などを、受給権発生日以降に交付されたもので、提出日に6か月以内のものとしています。繰り上げる人の日付の数え方は、取り寄せる前に窓口で聞きます。
手順7|年金事務所か街角の年金相談センターに出す
出す場所
請求書は、お近くの年金事務所か街角の年金相談センターに出します。請求書は年金の受給状況で様式が違います(日本年金機構「65歳前に老齢年金の受給を繰上げたいとき」・2026年6月15日更新)。
減額率が決まる時
日本年金機構は、「手続きを行った時点で繰上げ減額率が決まりますので、手続きをする時期にご注意ください。」と書いています。1か月遅くなると、減額率は1か月分小さくなります。
窓口での確かめ方
確認の書類には、注意点の説明を受けて理解したうえで繰上げ請求を希望するかを、「はい・いいえ」で答える欄があります。説明の当日に請求しない場合は、後日、請求する時点の年金記録などを確かめて、改めて説明があります。その日に決めなくてもかまいません。
家族が代わりに行く場合は注意します。確認の書類には、年金額の試算の内容は、「請求手続き」だけを委任された代理人には伝えられないと書かれています。
65歳からの請求のしかたは、年金請求書の記事に書いています。
よくある質問
Q. 60歳で繰り上げると、いくら減りますか?
A. 昭和37年4月2日以降に生まれた人は、60歳0か月で請求すると24.0%減ります。減額率は一生変わりません。65歳から月10万円を受け取れる人なら、減額率だけで計算すると月76,000円です(税金や保険料などは入れていない計算の例です)。
Q. 62歳で繰り上げるといくら減りますか?
A. 昭和37年4月2日以降に生まれた人は、62歳0か月で14.4%です。63歳0か月なら9.6%です。月ごとの率は、日本年金機構の早見表で確かめます。
Q. 繰り上げと繰り下げは、どちらが得ですか?
A. 受け取る期間の長さで変わるので、一律には決まりません。厚生労働省は、増額率と減額率は、65歳時点の平均余命まで生きた場合の受給総額が数理的に年金財政上中立となることを基本に設計していると説明しています(厚生労働省「年金制度の仕組みと考え方 第11」)。自分の年月は、窓口の試算で確かめます。
Q. 繰り上げた後に取り消せますか?
A. 取り消せません。受給権が発生した後は、取り消しも変更もできません。迷う間は請求書を出さず、窓口で試算だけを受けます。
Q. 繰り上げ受給をしながら働けますか?
A. 働けます。厚生年金に入ると、給与や賞与の額に応じて老齢厚生年金の一部または全部が止まる場合があります。繰り上げた老齢基礎年金は止まりません。
Q. 老齢基礎年金だけを繰り上げられますか?
A. 原則として、老齢基礎年金と老齢厚生年金は同時に請求します。特別支給の老齢厚生年金を受給中の人が老齢基礎年金を繰上げ請求する時は、様式第234号を使います。
あわせて読みたい
参考・出典
- 日本年金機構「年金の繰上げ受給」(2024年8月19日更新・2026年11月2日閲覧)
- 日本年金機構「繰上げ請求早見表(昭和37年4月2日以降生まれの方)」(PDF)
- 日本年金機構「65歳前に老齢年金の受給を繰上げたいとき」(2026年6月15日更新)
- 日本年金機構「65歳前に年金を繰り上げて受け取りたいとき」(2026年6月15日更新)
- 日本年金機構「老齢年金の繰上げ請求についてのご確認」(PDF)
- 日本年金機構「特別支給の老齢厚生年金を受給するときの手続き」(2026年4月1日更新)
- 日本年金機構「特別支給の老齢厚生年金」(2026年8月12日更新)
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」(2026年9月4日更新)
- 日本年金機構「在職老齢年金の計算方法」(2026年4月1日更新)
- 日本年金機構「年金の繰下げ受給」
- 厚生労働省「年金制度の仕組みと考え方 第11 老齢年金の繰下げ受給と繰上げ受給」
- 厚生労働省「公的年金シミュレーター利用のご案内」