この記事の要点
年金の繰下げ受給は、老齢年金を65歳で受け取らずに、66歳以後75歳までの間で遅らせて、増えた額を受け取るしくみです。 増え方は遅らせた月の数で決まり、その増額率は一生変わりません(日本年金機構「年金の繰下げ受給」)。
- 増え方は、1か月あたり0.7%です。 75歳まで遅らせると84.0%増えます。昭和27年4月1日以前生まれの人(または平成29年3月31日以前に受け取る権利ができた人)は、上限が70歳で、最大42%です(まず知っておくこと)。
- 老齢基礎年金と老齢厚生年金は、別々に遅らせることができます。 片方だけ65歳から受け取り、もう片方だけ遅らせる選び方もあります(手順2)。
- 老齢厚生年金を遅らせている間は加給年金額を、老齢基礎年金を遅らせている間は振替加算を受け取れません。 加給年金額と振替加算は、増額の対象にもなりません(手順2)。
- 働いて厚生年金に入っている人(70歳以後は厚生年金の適用事業所に勤めている人)は、在職老齢年金で止められる分が増額の対象になりません。 令和8年度は、基本月額と総報酬月額相当額の合計が65万円以下なら全額が支給されます(手順4)。
- 増額率は、手続きをした時点で決まります。 66歳以後で受け取り始めたい時期に、年金事務所か街角の年金相談センターに請求書を出します。66歳以後に遅らせている間に遺族年金などほかの公的年金の権利ができた人は、その時点で増額率が決まります(手順3・6)。
この記事は、2026年11月1日に確認した、日本年金機構と厚生労働省の公式ページの内容です。
今すぐやること3つ
- 65歳の3カ月前に届く年金請求書を開き、基礎年金と厚生年金のどちらを遅らせたいかを家族と話します(手順1・2)。
- 配偶者がいる人は、加給年金額や振替加算が付くかを確かめます。老齢厚生年金を遅らせている間は加給年金額を、老齢基礎年金を遅らせている間は振替加算を受け取れないからです(手順2)。
- 66歳以後は、送付の対象の人に毎年届く「繰下げ見込額のお知らせ」で額を見て、受け取り始める時期を決めます。共済組合等に入っていた期間がある人には、66歳と70歳に別のお知らせが届きます(手順5)。
まず知っておくこと|繰下げ受給のしくみと増え方
65歳から75歳までの間で、受け取り始める時期を選ぶ
日本年金機構の「老齢年金の受取方法確認書」は、「老齢基礎年金および老齢厚生年金の受取開始時期は、65歳から75歳まで自由に選択できます。」と書いています(日本年金機構「老齢年金の受取方法確認書(老齢年金の繰下げ意思についての確認)」(PDF))。
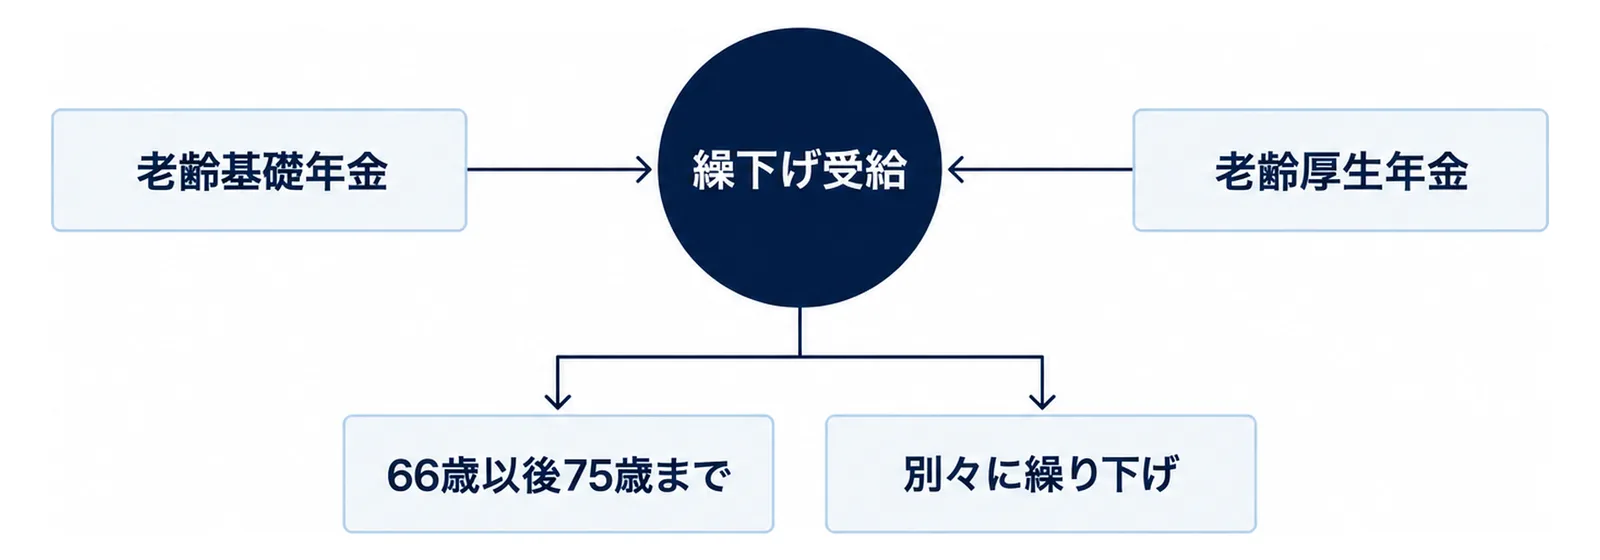
66歳以後に受け取り始めると、遅らせた月の数に応じて年金額が増えます。増え方の計算は次のとおりです(日本年金機構「年金の繰下げ受給」(2026年8月12日更新))。
- 増額率 = 0.7% × 65歳に達した月から繰下げ申出月の前月までの月数
- 65歳に達した日は、65歳の誕生日の前日です(4月1日生まれの人は3月31日)。
- 65歳より後に年金を受け取る権利ができた人は、権利ができた月から数えます。繰下げの請求ができるのは、権利ができてから1年たった後です。
増額率の早見表
日本年金機構の早見表では、受け取り始める年齢ごとの増額率は次のとおりです(日本年金機構「年金の繰下げ受給」)。月ごとの詳しい率は、同じページの「繰下げ増額率早見表(詳細版)」(PDF)に載っています。
| 請求時の年齢 | 増額率 |
|---|---|
| 66歳 | 8.4% |
| 67歳 | 16.8% |
| 68歳 | 25.2% |
| 69歳 | 33.6% |
| 70歳 | 42.0% |
| 71歳 | 50.4% |
| 72歳 | 58.8% |
| 73歳 | 67.2% |
| 74歳 | 75.6% |
| 75歳 | 84.0% |
昭和27年4月1日以前生まれの人(または平成29年3月31日以前に老齢基礎(厚生)年金を受け取る権利ができた人)は、上限の年齢が70歳(権利ができてから5年後)までなので、増額率は最大で42%です。なお、昭和16年4月1日以前生まれの人の老齢基礎年金は年単位の増額率で、受給権発生日から1年ごとに12%、26%、43%、64%、88%です。
増額の計算のもとになるのは、老齢基礎年金の額(振替加算額を除く)と老齢厚生年金の額(加給年金額を除く)です。
特別支給の老齢厚生年金は遅らせられない
65歳より前に受け取る「特別支給の老齢厚生年金」には、繰下げの制度がありません。日本年金機構は、受給開始年齢に達したら速やかに請求するよう案内しています。
厚生労働省の考え方
厚生労働省は、増額率と減額率について、どの時点で受け取り始めても、65歳時点の平均余命まで生きた場合の受給総額が「数理的に年金財政上中立となることを基本として設計されている」と説明しています(厚生労働省「年金制度の仕組みと考え方 第11 老齢年金の繰下げ受給と繰上げ受給」)。どの年齢で受け取り始めるのが合うかは、人によって違います。
手順1|65歳の3カ月前に届く年金請求書を確かめる
年金は自分で請求しないと始まらない
日本年金機構は、65歳になる3カ月前に、基礎年金番号・氏名・生年月日・性別・住所・年金加入記録を印字した「年金請求書(事前送付用)」とリーフレットを本人あてに送ります。年金は、受け取る資格ができても自動的には始まらず、自分で年金請求の手続きをする必要があります(日本年金機構「65歳時の年金の手続き(老齢年金を初めて請求する方)」(2026年6月15日更新))。
受付は65歳になってからです。65歳になる前に出した年金請求書は受け付けられません。
遅らせたい人も、まず書類の中身を見る
繰下げを考えている人も、届いた年金請求書と同封のリーフレットを読んでおきます。66歳以後に繰り下げて初めて請求する時も、年金請求書(様式第101号)が必要です(手順6)。年金請求書は、近くの年金事務所や街角の年金相談センターの窓口にも備え付けてあります。
65歳の年金請求書の書き方と出し方は、年金請求書が届いたら|65歳の書き方と出し方7手順で説明しています。
手順2|基礎年金と厚生年金のどちらを遅らせるか決める
別々に遅らせることができる
老齢基礎年金と老齢厚生年金は、別々に繰り下げることができます。どちらか一方だけを繰り下げることもできます(日本年金機構「年金の繰下げ受給」)。
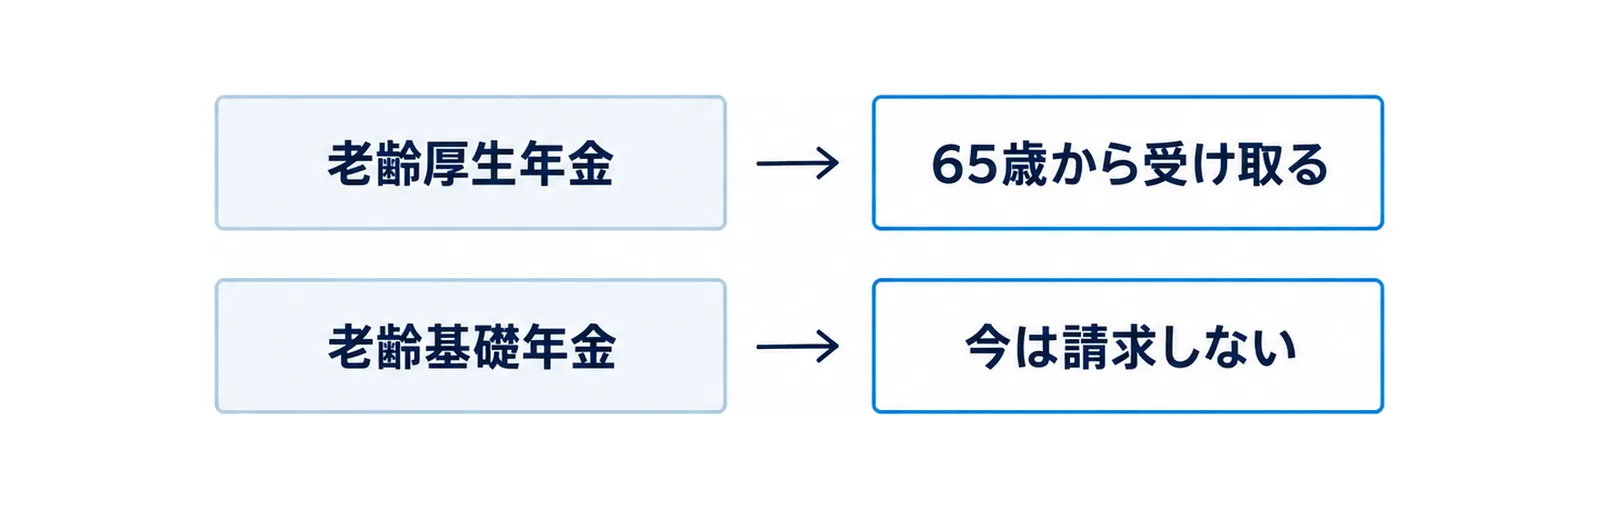
66歳になる前(受け取る権利ができてから1年たつ前)に年金請求書を出す人は、「老齢年金の受取方法確認書」で、年金ごとに次のどれかを選びます(日本年金機構「老齢年金の受取方法確認書」(PDF))。
| 年金 | 65歳から受け取る | 今は請求しない(後で繰下げ請求をする) |
|---|---|---|
| 老齢厚生年金 | ①老齢厚生年金を65歳(受給権発生時点)から受け取ります。 | ②老齢厚生年金は今回請求しません。 |
| 老齢基礎年金 | ③老齢基礎年金を65歳(受給権発生時点)から受け取ります。 | ④老齢基礎年金は今回請求しません。 |
たとえば、厚生年金は65歳から受け取り、基礎年金だけを遅らせる人は、①と④を選びます。老齢厚生年金を受け取る権利がない人は、老齢厚生年金の欄に書く必要はありません。
加給年金額と振替加算は、対応する年金を遅らせている間は受け取れない
日本年金機構は、繰下げの注意点の1つめに次のことを書いています。
- 加給年金額や振替加算額は、増額の対象になりません。
- 繰下げ待機期間(年金を受け取っていない期間)中は、加給年金額や振替加算を受け取ることができません。
厚生労働省は、どちらの年金を遅らせるかで分けて説明しています(厚生労働省「年金制度の仕組みと考え方 第11」)。
- 老齢厚生年金を遅らせている間は、加給年金額が加算されません。
- 老齢基礎年金を遅らせている間は、振替加算額が加算されません。
- 老齢基礎年金だけを遅らせれば加給年金額を、老齢厚生年金だけを遅らせれば振替加算額を受けながら、もう片方を遅らせることができます。
配偶者がいる人は、遅らせる年金に加給年金額や振替加算が付くかを先に確かめます。加給年金の条件と金額は、加給年金とは|もらえる条件と金額・届け出7手順にまとめています。
手順3|繰下げができない人・増え方が止まる人を確かめる
65歳から66歳の間に、障害給付や遺族給付の権利がある人
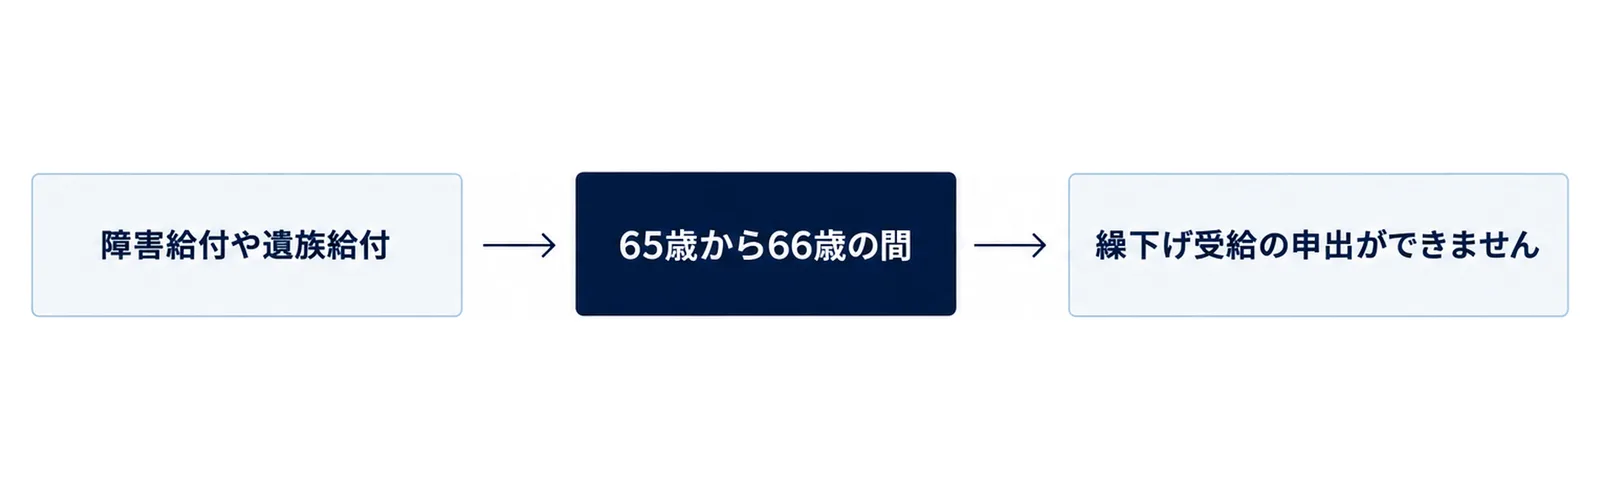
65歳の誕生日の前日から66歳の誕生日の前日までの間に、障害給付や遺族給付を受け取る権利がある人は、繰下げ受給の申出ができません。65歳より後に老齢年金を受け取る権利ができた人は、権利ができてから1年たつまでの間に障害給付や遺族給付の権利がある場合に、申出ができません(厚生労働省「年金制度の仕組みと考え方 第11」)。ただし、「障害基礎年金」または「旧国民年金法による障害年金」だけを受け取る権利がある人は、老齢厚生年金の繰下げ受給の申出ができます(日本年金機構「年金の繰下げ受給」)。
66歳以後に、遺族年金などの権利ができた人
66歳以後に遅らせている間に、ほかの公的年金を受け取る権利ができた場合(配偶者が亡くなって遺族年金の権利ができた場合など)は、その時点で増額率が決まります。それから請求を遅らせても、増額率は増えません。増額された年金は、ほかの年金の権利ができた月の翌月分から受け取れます。
令和7年の法律改正により、令和10年4月から扱いが変わります。令和10年3月31日の時点で遺族厚生年金を受け取る権利があり、65歳になっていない人(昭和38年4月2日以降生まれ)が対象です(厚生労働省「年金制度の仕組みと考え方 第11」)。老齢厚生年金は、遺族厚生年金の請求をしていない場合に限り繰下げ請求ができ、老齢基礎年金は、遺族厚生年金の請求をしたかどうかにかかわらず繰下げ請求ができるようになります。遺族年金のしくみは、遺族年金とは|もらえる人・いつまで・請求7手順で説明しています。
共済組合や厚生年金基金から年金がある人
- 日本年金機構と共済組合等から複数の老齢厚生年金(退職共済年金)を受け取れる人は、すべての老齢厚生年金について同時に繰下げの請求をします。
- すでに共済組合等から老齢厚生年金を受け取っている人が、新しく日本年金機構から老齢厚生年金を受け取れるようになった場合は、日本年金機構の老齢厚生年金を繰り下げることはできません。
- 厚生年金基金または企業年金連合会(基金等)から年金を受け取っている人が老齢厚生年金を繰り下げる時は、基金等の年金もあわせて繰下げになります。企業年金連合会の問い合わせ先は、0570(02)2666(IP電話からは03(5777)2666)です。
手順4|働いている人は、在職老齢年金で止められる分を確かめる
止められる分は、増額の対象にならない
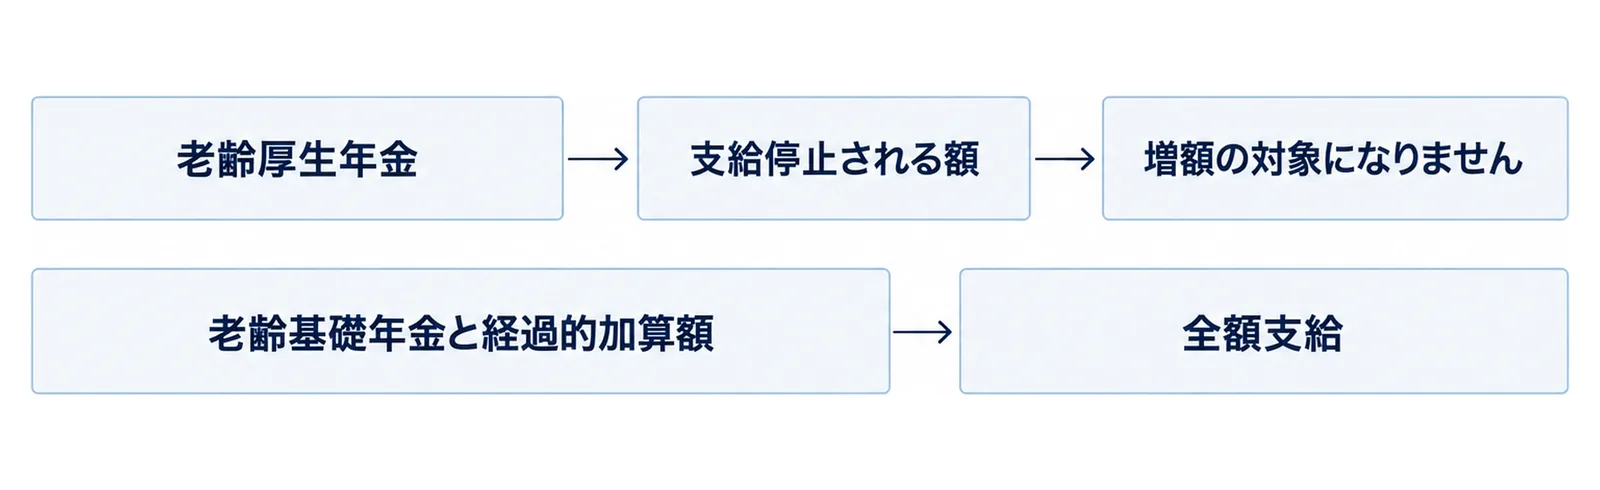
65歳以後に厚生年金保険に入っていた期間がある人や、70歳以後に厚生年金保険の適用事業所に勤めていた期間がある人は、在職老齢年金制度で支給停止される額が、増額の対象になりません(日本年金機構「年金の繰下げ受給」)。日本年金機構は、繰下げ加算額に「平均支給率」を掛けて計算すると説明しています。平均支給率は、月ごとの支給率(1-在職支給停止額÷65歳時の老齢厚生(退職共済)年金額)を合計し、繰下げ待機期間で割った値です。
令和8年度は、合計65万円以下なら全額支給
在職老齢年金は、令和8年4月から基準が変わりました。令和7年年金制度改正法に基づき、年金が減額になる基準額(賃金と老齢厚生年金の合計)が、月51万円から65万円に引き上げられています(日本年金機構「在職老齢年金の計算方法」(2026年4月1日更新))。
- 基本月額と総報酬月額相当額の合計が65万円以下(令和8年度の支給停止調整額)なら、全額支給です。
- 65万円を超える場合の支給月額は、基本月額から、「基本月額と総報酬月額相当額の合計から65万円を引いた額」の2分の1を引いた額です。
- 老齢基礎年金と経過的加算額は、全額支給されます。
働きながら年金を受け取る人の年金額が毎年見直されるしくみは、在職定時改定とは|働く人の年金が12月に増える7手順にまとめています。
手順5|「繰下げ見込額のお知らせ」とねんきん定期便で額を見る
66歳から74歳まで、毎年届くお知らせ
日本年金機構は、老齢年金を受け取っていない人(共済組合等に入っていた期間がある人を除く)に、66歳から74歳までの間、毎年「繰下げ見込額のお知らせ」を送っています(日本年金機構「老齢年金の繰下げ受給を希望している方へのお知らせ」(2026年10月1日更新))。
- 対象は、昭和27年4月2日以降生まれで、老齢年金を受け取っていない人か、老齢基礎年金・老齢厚生年金のどちらかを受け取っていない人です(特別支給の老齢厚生年金を受け取っていても対象です)。
- 届く時期は、誕生月の初旬まで(1日生まれの人は誕生月の前の月の初旬まで)です。
- 昭和29年7月2日以降生まれで、共済組合等に入っていた期間がある人には、66歳と70歳の時に「年金の請求に関するお知らせ」が届きます。
- 遺族年金や障害年金を受け取っている人などには送られません。
お知らせの額に入っていないもの
お知らせの年金見込額には、加給年金や振替加算の金額、厚生年金基金や各共済組合等から支給される金額は入っていません。実際に受け取れる金額を確かめたい人は、近くの年金事務所に相談するよう案内されています。
50歳以上のねんきん定期便とシミュレーター
厚生労働省は、50歳以上の人に送るねんきん定期便で、受け取り始めを70歳と75歳まで遅らせた場合の見込額を確かめられると説明しています。65歳を過ぎて受け取る権利ができる人の定期便には、この見込額は出ません。2022年4月からは、スマートフォンやパソコンで使える「公的年金シミュレーター」でも、働き方を入れて見込額を試算できます(厚生労働省「年金制度の仕組みと考え方 第11」)。
公的年金シミュレーターはID・パスワードが要りません。実際の年金額とは必ずしも一致しないので、より正確な見込額は日本年金機構の「ねんきんネット」で確かめるよう案内されています(厚生労働省「公的年金シミュレーター利用のご案内」)。
手順6|受け取り始めたい時期に請求書を出す
出す時期と出し先
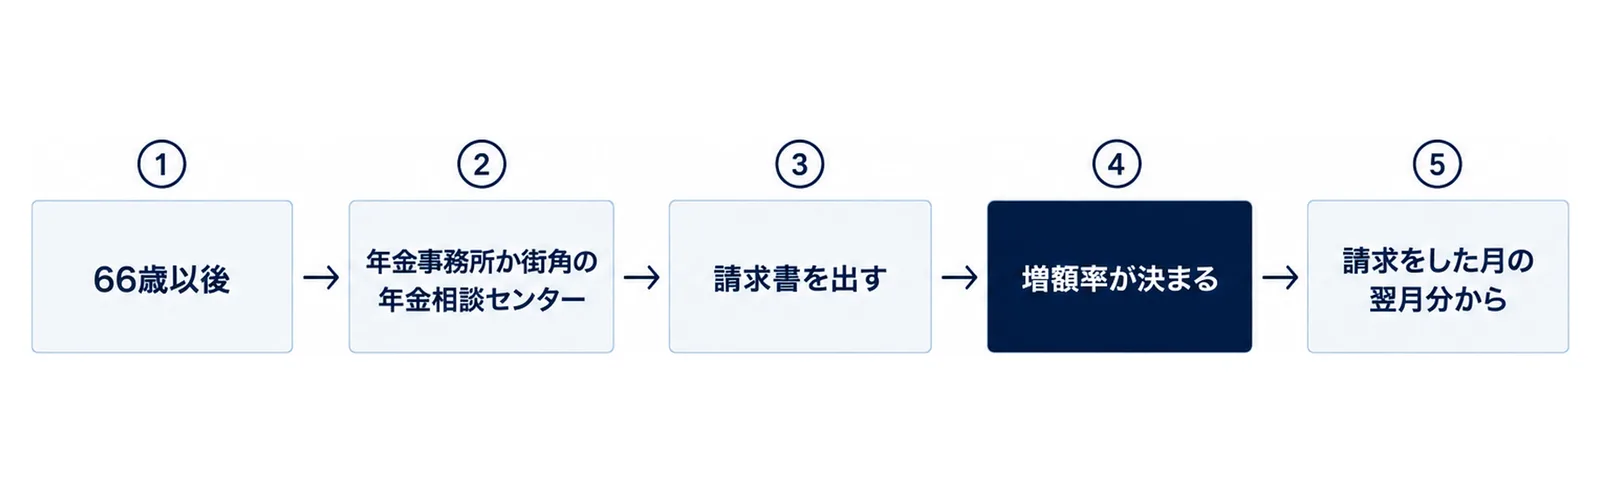
繰下げで受け取りたい人は、66歳以後で受け取り始めたい時期に、近くの年金事務所か街角の年金相談センターへ請求書を出します。手続きをした時点で繰下げの増額率が決まるので、手続きの時期に気をつけます(日本年金機構「66歳以後に老齢年金の受給を繰下げたいとき」(2026年6月15日更新))。66歳以後にほかの公的年金の権利ができた人は、手順3のとおり、その時点で増額率が決まります。増額された年金は、繰下げの請求をした月の翌月分から受け取れます(厚生労働省「年金制度の仕組みと考え方 第11」)。
初めて年金を請求する人の書類
繰り下げて老齢年金を初めて請求する人は、次の3つが必要です(日本年金機構「66歳以後に年金の請求(繰下げ請求または65歳にさかのぼって請求)をするとき」(2026年6月15日更新))。
- 年金請求書(国民年金・厚生年金保険 老齢給付)様式第101号
- 老齢基礎年金・老齢厚生年金 支給繰下げ申出書(様式第103-1号)
- 老齢年金の受取方法確認書(老齢年金の繰下げ意思についての確認)
支給繰下げ申出書には、繰下げを希望する年金に○を付けます(「1.老齢基礎年金の繰下げを申し出します。」「2.老齢厚生年金の繰下げを申し出します。」)。
すでに片方を受け取っている人の書類
老齢年金を受け取っている、または受け取っていたことがある人(基礎年金だけ65歳から受け取っている人など)は、次の2つを出します。
- 老齢基礎・厚生年金裁定請求書/支給繰下げ請求書(様式第235-1号)
- 老齢年金の受取方法確認書(老齢年金の繰下げ意思についての確認)
初めて年金を請求する人の添付書類
初めて老齢年金を請求する人の添付書類は、65歳時の年金の手続きのページで確かめます。戸籍・住民票などは、受給権発生日以降に交付され、提出日において6カ月以内に交付されたものを用意します(日本年金機構「65歳時の年金の手続き」)。
- すべての人: 戸籍謄本・戸籍抄本・戸籍の記載事項証明・住民票・住民票の記載事項証明書のいずれか(生年月日を明らかにできる書類)と、本人名義の受取先金融機関の通帳等(コピー可)。単身の人は、日本年金機構にマイナンバーが登録されていれば、戸籍謄本等の添付が原則不要です(登録されていない人も、年金請求書にマイナンバーを書けば原則不要です)。ただし、年金請求書を共済組合等に出す場合は、別に住民票等の添付書類が要る場合があります。請求書に金融機関の証明を受けた人と、公金受取口座を使う人は、通帳等のコピーの添付が不要です。
- 「配偶者の厚生年金(共済)の加入期間が20年以上の方」の欄に当たる人: 戸籍謄本(記載事項証明書)・世帯全員の住民票の写し・請求者の収入が確認できる書類(所得証明書、課税(非課税)証明書、源泉徴収票等)。どれもマイナンバーを書くと添付を省略できます。
- 状況によって要る人: 基礎年金番号以外の年金手帳、合算対象期間が確認できる書類(保険料を納めた期間と免除の期間の合計が25年未満の人)。
75歳を過ぎても率は増えない
65歳の時点で老齢基礎年金を受け取る権利がある人は、75歳に達した月(75歳の誕生日の前日の属する月)を過ぎて請求しても、増額率は増えません。増額された年金は、75歳までさかのぼって決まり、支払われます。ただし、請求した時点から5年以上前の年金は、時効で受け取れなくなります(日本年金機構「老齢年金の受取方法確認書」(PDF))。昭和27年4月1日以前に生まれた人は、70歳に達した月までです(日本年金機構「年金の繰下げ受給」)。
老齢年金を受け取っていない人、または老齢基礎年金・老齢厚生年金のいずれかを受け取っていない人で75歳になる人には、75歳の誕生月の初旬まで(1日生まれの人は誕生月の前の月の初旬まで)に年金請求書等が届きます。ただし、遺族年金・障害年金を受け取っている人や、共済組合の加入期間だけがある人などは送付対象外です(日本年金機構「老齢年金の繰下げ受給を希望している方へのお知らせ」)。
手順7|さかのぼって受け取る方法と、家族が知っておくこと
遅らせるつもりだったが、65歳からの分をまとめて受け取る
65歳の時に請求しなかった人でも、実際に請求する時に繰下げの申出をせず、65歳からの本来の年金をさかのぼって請求できます(日本年金機構「年金の繰下げ受給」)。
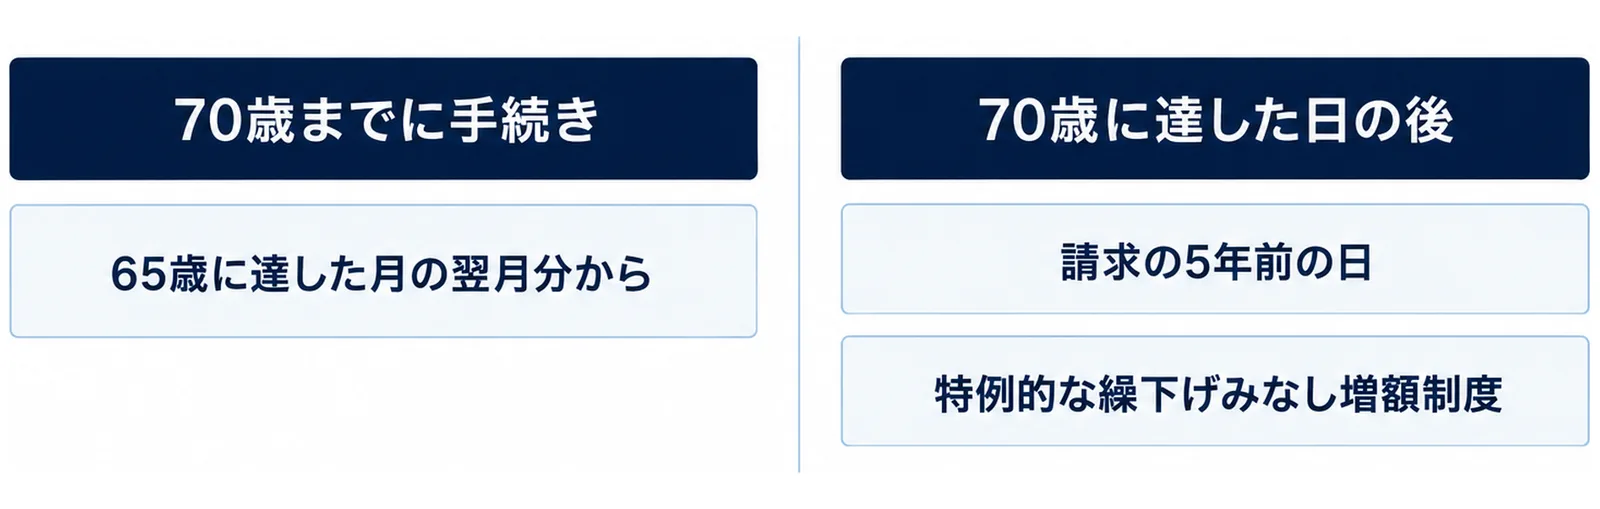
- 70歳まで(65歳より後に権利ができた人は、権利ができてから5年たつまで)に手続きする人は、65歳に達した月(65歳より後に権利ができた人は、権利ができた月)の翌月分から受け取ります(受取方法確認書の注意点)。
- 70歳に達した日の後(65歳より後に権利ができた人は、権利ができてから5年たった後)に、さかのぼって受け取ることを選んだ人は、請求の5年前の日に繰下げの申出があったとみなして増額された年金を、一括で受け取ります。請求した月の翌月分からも、増額された年金が支給されます(厚生労働省「年金制度の仕組みと考え方 第11」)。これを「特例的な繰下げみなし増額制度」といいます。
- この制度の対象は、昭和27年4月2日以後に生まれた人、または平成29年4月1日以後に受け取る権利ができた人です。
- 80歳以後に請求する人と、請求の5年前の日以前から障害年金や遺族年金を受け取る権利がある人には、この制度は使われません。また、すでに共済組合等の老齢厚生年金を受け取っている人が、新たに日本年金機構の老齢厚生年金を受け取れるようになった場合にも使われません。この場合、請求から5年以上前の年金は時効で受け取れなくなります。
過去の分をまとめて受け取ると、さかのぼって医療保険・介護保険の自己負担や保険料、税金等に影響する場合があります。
遅らせている間に亡くなった場合
繰下げの請求は、遺族が代わりにすることはできません。遅らせている間に亡くなり、遺族が未支給年金を請求できる場合は、65歳時点の年金額で決めたうえで、過去の分が一括して未支給年金として支払われます。ただし、請求した時点から5年以上前の年金は、時効で受け取れなくなります。繰下げで増えた分(繰下げ加算額)は、遺族厚生年金に反映されません。
未支給年金を受け取れる家族と請求の流れは、未支給年金とは|受け取れる家族と請求7手順で説明しています。
ほかの制度への影響
日本年金機構は、繰下げが年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合があると書いています。気になる人は、年金事務所や住んでいる市区町村の窓口に、自分の場合を聞いてから決めます。
よくある質問
Q. 繰下げ受給をすると、年金はいくら増えますか?
A. 65歳に達した月から、繰下げを申し出た月の前月までの月数に0.7%を掛けた率で増えます。70歳から受け取り始めると42.0%、75歳からだと84.0%です。昭和27年4月1日以前生まれの人は、上限が70歳で最大42%です。
Q. 基礎年金だけ、または厚生年金だけを遅らせることはできますか?
A. できます。老齢基礎年金と老齢厚生年金は別々に繰り下げられます。66歳になる前に年金請求書を出す人は、「老齢年金の受取方法確認書」で年金ごとに受け取り方を選びます。
Q. 遅らせている間に加給年金はもらえますか?
A. 老齢厚生年金を遅らせている間は、加給年金額は加算されません。老齢基礎年金だけを遅らせ、老齢厚生年金を65歳から受け取る人は、加給年金額を受けながら基礎年金を遅らせることができます。振替加算は、老齢基礎年金を遅らせている間は加算されません。加給年金額と振替加算額は増額の対象にもなりません。
Q. 働いていても繰下げ受給はできますか?
A. できます。ただし、65歳以後に厚生年金に入っていた人などは、在職老齢年金で支給停止される額が増額の対象になりません。令和8年度は、基本月額と総報酬月額相当額の合計が65万円以下なら全額支給です。
Q. 繰下げを申し出たら、いつから増えた年金が振り込まれますか?
A. 増額された年金は、繰下げの請求をした月の翌月分から受け取れます。増額率は手続きをした時点で決まります。66歳以後に遅らせている間に遺族年金などほかの公的年金の権利ができた人は、その時点で増額率が決まり、増額された年金はその権利ができた月の翌月分から受け取れます。
Q. 70歳を過ぎてから、やはり65歳からの分をまとめて受け取りたくなったら?
A. 昭和27年4月2日以後生まれの人などは、請求の5年前の日に繰下げの申出があったとみなして増額された年金を一括で受け取ります(特例的な繰下げみなし増額制度)。80歳以後の請求や、5年前の日以前から障害年金・遺族年金の権利がある人などには使われません(手順7)。
あわせて読みたい
- 年金請求書が届いたら|65歳の書き方と出し方7手順
- 加給年金とは|もらえる条件と金額・届け出7手順
- 在職定時改定とは|働く人の年金が12月に増える7手順
- 遺族年金とは|もらえる人・いつまで・請求7手順
- 未支給年金とは|受け取れる家族と請求7手順
参考・出典
- 日本年金機構「年金の繰下げ受給」(2026年8月12日更新)
- 日本年金機構「繰下げ増額率早見表(詳細版)」(PDF)
- 日本年金機構「66歳以後に老齢年金の受給を繰下げたいとき」(2026年6月15日更新)
- 日本年金機構「66歳以後に年金の請求(繰下げ請求または65歳にさかのぼって請求)をするとき」(2026年6月15日更新)
- 日本年金機構「老齢年金の受取方法確認書(老齢年金の繰下げ意思についての確認)」(PDF)
- 日本年金機構「老齢基礎年金・老齢厚生年金 支給繰下げ申出書(様式第103-1号)」(PDF)
- 日本年金機構「老齢年金の繰下げ受給を希望している方へのお知らせ」(2026年10月1日更新)
- 日本年金機構「65歳時の年金の手続き(老齢年金を初めて請求する方)」(2026年6月15日更新)
- 日本年金機構「在職老齢年金の計算方法」(2026年4月1日更新)
- 厚生労働省「年金制度の仕組みと考え方 第11 老齢年金の繰下げ受給と繰上げ受給」
- 厚生労働省「公的年金シミュレーター利用のご案内」