この記事の要点
暦年贈与とは、贈与税の「暦年課税」のしくみで財産を贈ることです。暦年課税では、その年の1月1日から12月31日までの1年間に贈与を受けた財産の合計額から、基礎控除額110万円を差し引いた残りの額に贈与税がかかり、合計額が110万円以下なら贈与税はかからず、申告も要りません(国税庁「No.4402 贈与税がかかる場合」)。2026年分に数えるのは2026年12月31日(木)までにもらった分で、110万円を超えた人は、2027年2月1日(月)から3月15日(月)までに、もらった人が申告と納税をします。
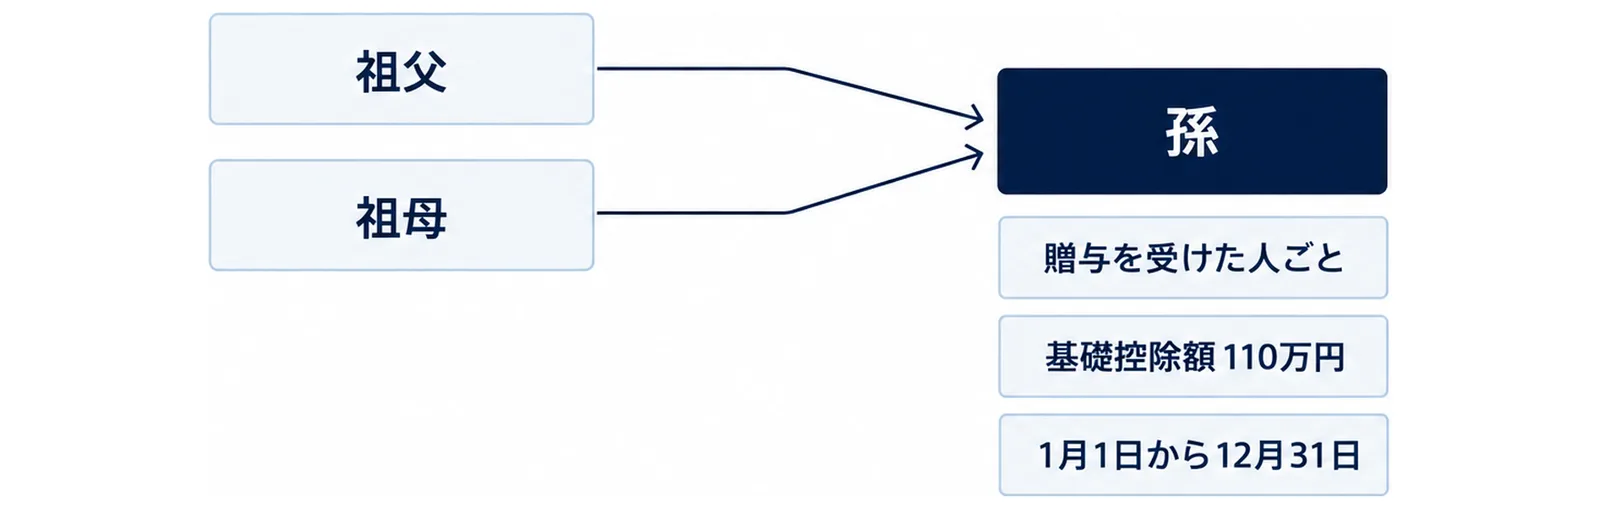
- 110万円は、もらう人ごとの1年間の枠です。 祖父と祖母の両方から同じ年にもらった孫は、2人からの分を合わせた額から110万円を引きます(国税庁「No.4410 複数の人から贈与を受けたとき」)。
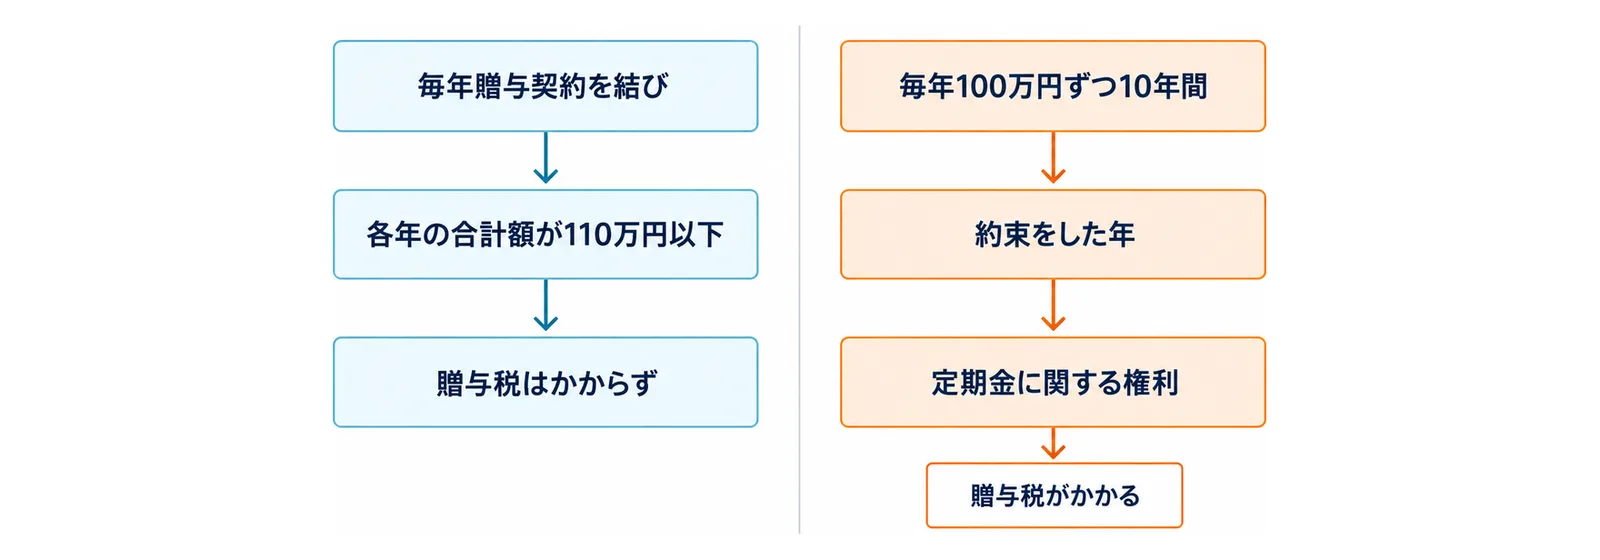
- 毎年110万円以下でも、「10年間、毎年100万円ずつ」のように最初に約束した時は、約束をした年に、10年間にわたり給付を受ける権利(定期金に関する権利)の贈与を受けたものとして贈与税がかかります(国税庁「No.4402 贈与税がかかる場合」の質疑応答)。
- 亡くなった人から相続などで財産を取得した人は、亡くなる前の決まった期間の贈与を、110万円以下の分も含めて相続税の計算に足します。2024年1月1日以後の贈与から、この期間が段階的に7年に延びます(国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」)。
- 夫婦や親子などの扶養義務者から生活費や教育費として受け取り、必要な都度、直接それに充てるお金で、通常必要と認められるものは、贈与税がかかりません。 ただし、預金したり株式や不動産の買入資金に充てたりした時は、贈与税がかかります(国税庁「No.4405 贈与税がかからない場合」)。
この記事は、2026年10月19日時点で確認した、国税庁のタックスアンサー(令和8年4月1日現在法令等)と「財産をもらったとき」「贈与税の申告手続」のページ、e-Gov法令検索の民法と銀行法施行令の条文の内容です。自分の場合に贈与税がかかるかどうかは、税務署か税理士に確かめてください。
今すぐやること3つ
- 2026年1月1日から今日までに、もらう人ごとに、だれからいくら渡したかを書き出します(手順1)。
- 年内に渡す分は、渡す日と渡し方を決めます(手順2・3)。
- もらう人の1年間の合計が110万円を超えそうなら、2027年2月1日からの申告の準備をします(手順6)。
まず知っておくこと|贈与税の2つのしくみ
暦年課税と相続時精算課税
国税庁によると、贈与税の課税方法には「暦年課税」と「相続時精算課税」の2つがあり、贈与を受けた人は、贈与をした人ごとにどちらかを選べます(国税庁「財産をもらったとき」)。相続時精算課税は、一定の要件に当てはまる時に選ぶことができ、初めて選ぶ時は「相続時精算課税選択届出書」を出します(国税庁「No.4402」)。
| 比べるところ | 暦年課税(暦年贈与) | 相続時精算課税 |
|---|---|---|
| 1年間の基礎控除額 | もらう人ごとに110万円 | 110万円(2024年1月1日以後の贈与。同じ年に2人以上から受けた時は、贈与した人ごとの額であん分) |
| 税率 | 10%〜55%(110万円を引いた後の額で決まる) | 基礎控除額と特別控除額(贈与した人ごとに累計2,500万円まで。期限内に申告した時だけ)を引いた後の額に一律20% |
| 年齢など | 贈与を受けた年の1月1日に18歳以上の子・孫が、父母・祖父母などから受けた時は特例税率(手順6) | 原則として、贈与をした年の1月1日に60歳以上の父母・祖父母などから、贈与を受けた年の1月1日に18歳以上の子・孫など |
| 相続の時 | 相続などで財産を取得した人は、亡くなる前の決まった期間の贈与を足す(手順7) | 選んだ後の贈与は、贈与時の価額(2024年1月1日以後の贈与は、年ごとに基礎控除額を引いた額)を足す |
(国税庁「No.4408 贈与税の計算と税率(暦年課税)」・国税庁「No.4103 相続時精算課税の選択」)
一度選ぶと戻れない
相続時精算課税は、一度選ぶと、その人から贈与を受ける財産は、選んだ年分以降すべてこの制度になり、暦年課税へ変更することはできません(国税庁「No.4103」)。この記事は、暦年課税で贈る時の手順を中心に書いています。
手順1|今年もらった分を、もらう人ごとに合計する
数える期間は1月1日から12月31日
暦年課税で数えるのは、その年の1月1日から12月31日までの1年間に贈与を受けた財産の合計額です。110万円の基礎控除額は、贈与をした人ごとではなく、贈与を受けた人ごとに1年間で110万円です。1年間に複数の人から贈与を受けた時も、差し引けるのは贈与者の人数に関わらず110万円です(国税庁「No.4410 複数の人から贈与を受けたとき」)。
孫ごとに表にする
祖父母が何人かの孫に渡す時は、孫ごとに、「だれから」「いつ」「いくら」を書き出します。同じ孫が祖父と祖母の両方からもらった時は、2人からの分を足してから110万円と比べます。
お金のほかに、贈与とみなされるもの
国税庁は、自分が保険料を負担していない生命保険金を受け取った場合や、借金を免除してもらった場合なども、贈与を受けたものとみなされて贈与税がかかると説明しています。ただし、亡くなった人が自分を被保険者として保険料を負担していた生命保険金を受け取った時は、贈与税でなく相続税がかかります(国税庁「No.4402」)。
手順2|年内に渡す分は、渡す日を決める
いつもらったことになるか
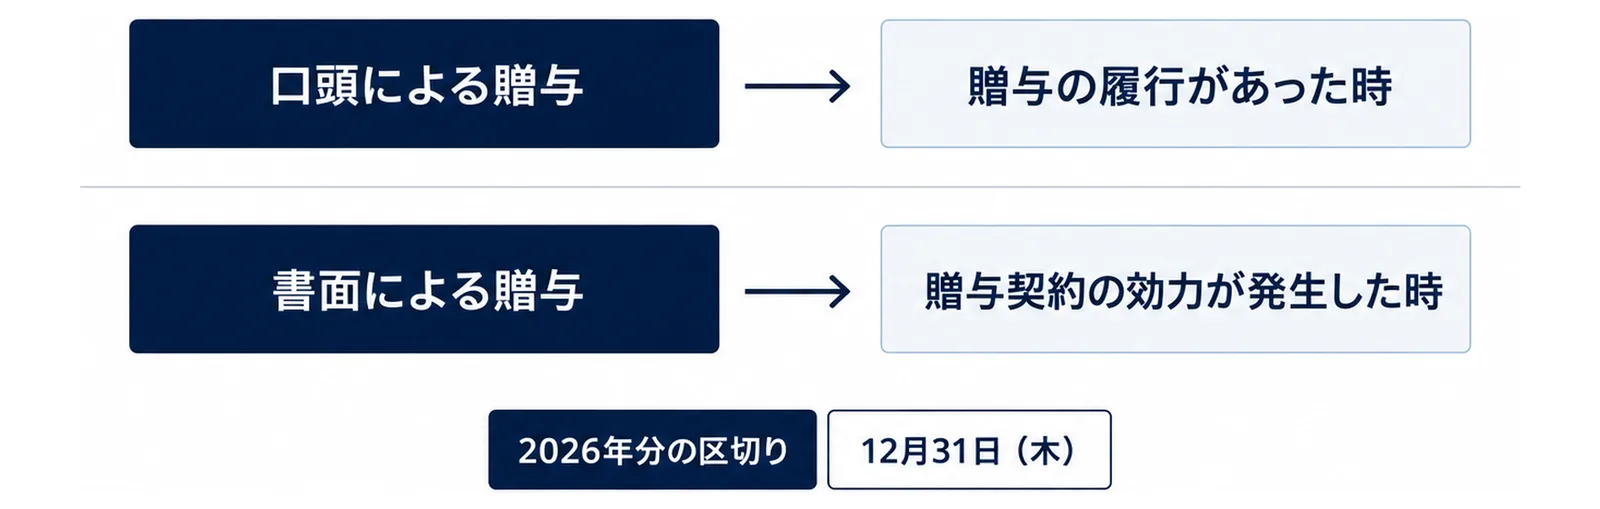
国税庁の質疑応答では、贈与による財産の取得の時期は、原則として、口頭による贈与は「贈与の履行があった時」、書面による贈与は「贈与契約の効力が発生した時」です(国税庁「No.4402」の質疑応答)。口頭で約束して渡す時は、実際に渡した日が、どの年の分に入るかを決めます。
2026年分の区切りは12月31日(木)
2026年分に入るのは、2026年12月31日(木)までの贈与です。銀行の休日には、12月31日から翌年の1月3日までの日が含まれます(e-Gov法令検索「銀行法施行令」第5条)。銀行の窓口で振込などの手続きをする時は、12月30日(水)までの、余裕のある日に済ませます。
手順3|書面にするかを決める
贈与は、あげる人ともらう人の合意で成り立つ
民法第549条は、「贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる。」と定めています(e-Gov法令検索「民法」)。あげる人が「あげる」と伝え、もらう人が受け入れることで、贈与が成り立ちます。
書面によらない贈与は、解除できることがある
民法第550条は、「書面によらない贈与は、各当事者が解除をすることができる。」と定めています。ただし、すでに渡し終わった部分は、解除できません。書面にした贈与は、手順2のとおり、原則として贈与契約の効力が発生した時がもらった時期になります。
家族で分かるように残す
書面にしない時も、いつ、だれに、いくら渡したかを、あげる人ともらう人の両方が分かるように書き留めておきます。手順6の申告や、手順7の相続の時に、家族が確かめやすくなります。
手順4|「毎年同じ額」を最初に約束しない
毎年の贈与と、まとめての約束は扱いが違う
国税庁は、親から毎年100万円ずつ10年間にわたって贈与を受ける例で、次のように説明しています(国税庁「No.4402」の質疑応答)。
- 毎年贈与契約を結び、それに基づいて毎年贈与が行われ、各年の合計額が110万円以下なら、贈与税はかからず、申告も要りません。
- 毎年100万円ずつ10年間にわたって贈与を受けることが、最初に約束されている場合は、約束をした年に、10年間にわたり給付を受ける権利(定期金に関する権利)の贈与を受けたものとして贈与税がかかります。
年ごとに決めて渡す
毎年渡す時は、その年ごとに、渡すかどうかと金額を決めて渡します。「これから毎年いくら」とまとめて約束する前に、税務署か税理士に確かめます。
手順5|贈与税がかからないものを分けて考える
生活費と教育費
夫婦や親子、兄弟姉妹などの扶養義務者から、生活費や教育費に充てるために受け取った財産で、通常必要と認められるものには、贈与税がかかりません。ここでいう生活費は、通常の日常生活に必要な費用で、子育てに関する費用なども含みます。教育費は、学費や教材費、文具費などです。ただし、必要な都度、直接これらに充てる分に限られ、生活費や教育費の名目でもらっても、預金したり、株式や不動産などの買入資金に充てたりした時は、贈与税がかかります(国税庁「No.4405 贈与税がかからない場合」)。
お祝いや年末年始の贈答
個人から受ける香典、年末年始の贈答、祝物や見舞いなどのための金品で、社会通念上相当と認められるものにも、贈与税はかかりません(国税庁「No.4405」)。
一括贈与の非課税は、期限を確かめる
祖父母などからの教育資金の一括贈与の非課税は、平成25年4月1日から令和8年(2026年)3月31日までの間に、金融機関などとの契約に基づいて受けた贈与が対象で、受け取る人は契約を結ぶ日に30歳未満の人に限られていました。この特例は、適用期限が延長されずに終わったため、令和8年(2026年)4月1日以後の贈与には使えません。令和8年3月31日までにこの特例を受けた分は、引き続きこの特例が適用されます(国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」)。結婚・子育て資金の一括贈与の非課税は、平成27年4月1日から令和9年(2027年)3月31日までの間の贈与が対象で、受け取る人は契約を結ぶ日に18歳以上50歳未満の人に限られます(国税庁「No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税」)。結婚・子育て資金の非課税は、1,000万円までの部分が対象で、受け取った年の前の年の合計所得金額が1,000万円を超える人は使えません。金融機関などを通して非課税申告書を出すなどの要件もあるので、使う前に国税庁のページで条件を確かめます。
手順6|110万円を超えたら、2027年2月1日〜3月15日に申告する
申告するのは、もらった人
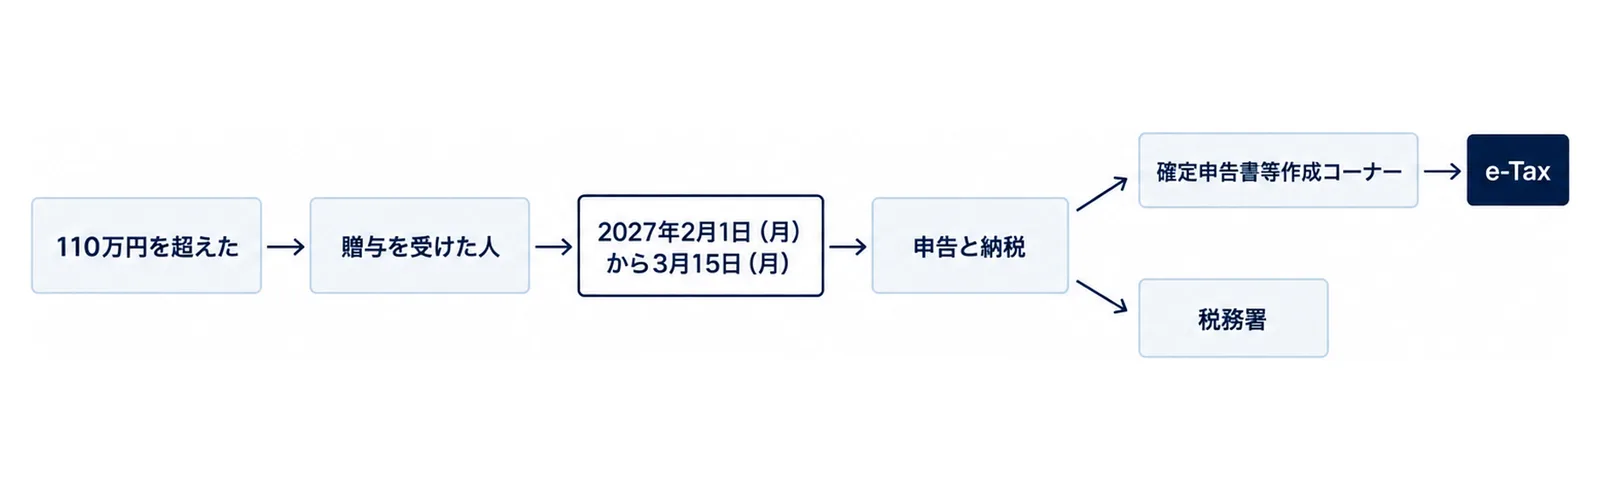
1年間にもらった合計額が110万円を超えた時は、贈与を受けた人が、財産を取得した年の翌年2月1日から3月15日までの間に、申告と納税をします(国税庁「No.4402」)。2026年分は、2027年2月1日(月)から3月15日(月)までです。提出期限が土・日曜日・祝日などに当たる時は、これらの日の翌日が期限になります(国税庁「B1-1 贈与税の申告手続」)。
申告書の出し方
国税庁の「確定申告書等作成コーナー」で申告書を作り、e-Taxで提出できます。申告の内容によっては、作成コーナーを使えない場合があります。書面で作って、税務署に持って行くか送る方法もあります(国税庁「B1-1 贈与税の申告手続」)。書面の申告書は、郵便や信書便で送るほか、税務署の時間外収受箱に入れて出すこともできます。出す先は、原則として、もらった人の住所を所轄する税務署です(国税庁「No.4429 贈与税の申告と納税」)。申告に使う様式は、国税庁の「贈与税の申告手続」のページに年分ごとに載ります。
税率と税額の例
18歳以上の子や孫が、父母や祖父母などから贈与を受けた時は「特例税率」を使います(贈与を受けた年の1月1日に18歳以上の人)。夫の父からの贈与などには、特例税率は使えません。それ以外の、兄弟の間や夫婦の間の贈与、18歳未満の子や孫への贈与などは「一般税率」です(国税庁「No.4408 贈与税の計算と税率(暦年課税)」)。
国税庁の計算例では、1年間の贈与が500万円の時、500万円から110万円を引いた390万円に税率を掛けます(国税庁「No.4408」)。
| 使う税率 | 計算 | 贈与税額 |
|---|---|---|
| 特例税率(18歳以上の子・孫が父母・祖父母から) | 390万円×15%-10万円 | 485,000円 |
| 一般税率(18歳未満の子・孫、兄弟の間など) | 390万円×20%-25万円 | 530,000円 |
戸籍の書類が要る時
特例税率を使う人で、110万円を差し引いた後の額が300万円を超える時は、申告書と一緒に、もらった人の戸籍の謄本か抄本など、氏名・生年月日と、贈与した人の直系の子孫(直系卑属)であることが分かる書類を出します。過去の年分に、同じ人からの贈与で特例税率を使うためにこの書類を出していれば、重ねて出す必要はありません(国税庁「財産をもらったとき」)。
期限に遅れた時、払えない時
申告期限までに申告しなかった時や、もらった額より少なく申告した時は、本来の税金のほかに加算税がかかり、納税が遅れると延滞税がかかります(国税庁「No.4429」)。贈与税額が10万円を超え、期限までにお金で納めるのが難しい時は、申請により、5年以内の年賦で納める延納の制度があります。延納を希望する時は、申告書の提出期限までに税務署に申請書などを出して許可を受けます。延納には利子税がかかり、原則として担保の提供が必要です。また、贈与税は、贈与した人ともらった人の間で連帯納付の義務があります(国税庁「財産をもらったとき」)。
手順7|相続が近い時は「7年の加算」と相続時精算課税を確かめる
相続税の計算に足す贈与(7年の加算)
相続や遺贈、相続時精算課税に係る贈与によって財産を取得した人が、亡くなった人から決まった期間(加算対象期間)に暦年課税で贈与を受けていた時は、その財産の贈与時の価額を相続税の計算に足します。110万円以下の贈与も、亡くなった年の贈与も足します(国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」)。この記事では、このしくみを「7年の加算」と呼びます。
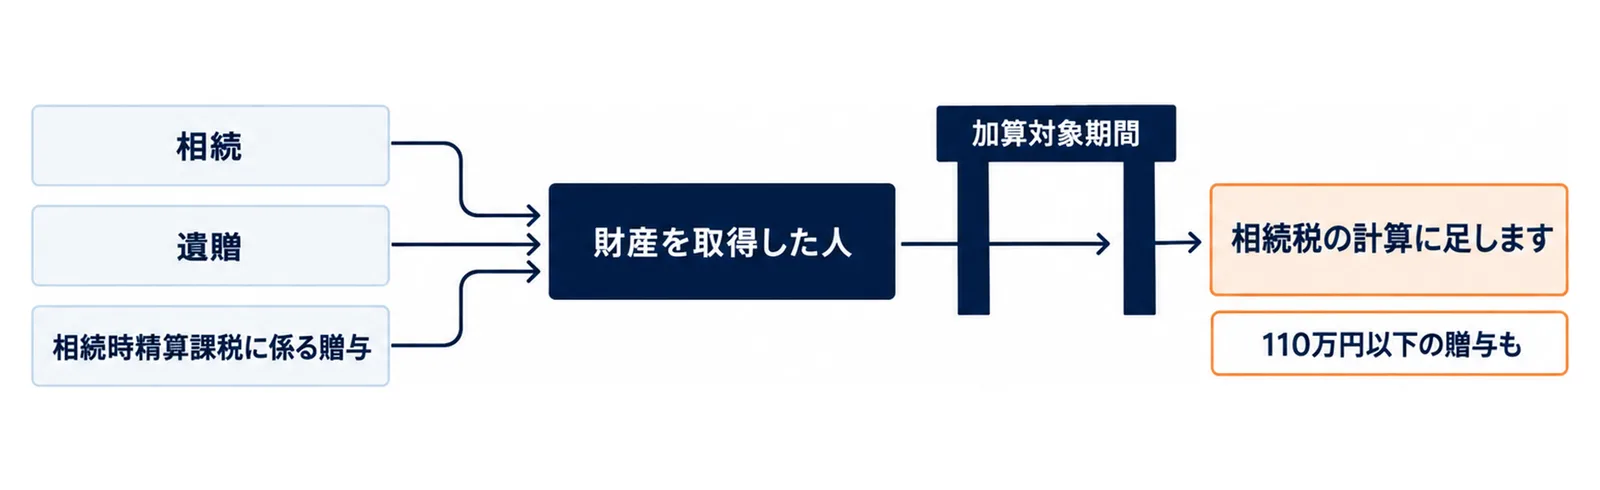
贈与税の配偶者控除額に相当する金額や、住宅取得等資金・教育資金・結婚・子育て資金の非課税の適用を受けた金額は、足す必要はありません。ただし、教育資金と結婚・子育て資金は、贈与した人が亡くなった時の管理残額が相続税の計算に足される場合があります(国税庁「No.4161」)。
| 亡くなった日(相続開始日) | 相続税の計算に足す贈与の期間 |
|---|---|
| 2026年(令和8年)12月31日まで | 亡くなる前3年以内 |
| 2027年(令和9年)1月1日から2030年(令和12年)12月31日まで | 2024年(令和6年)1月1日から亡くなった日まで |
| 2031年(令和13年)1月1日から | 亡くなる前7年以内 |
亡くなった日が2027年(令和9年)1月2日以後の時は、足す期間の贈与のうち、亡くなる前3年以内より前の分は、合計100万円までは足しません。足した贈与に贈与税がかかっていた時は、その贈与税の額を相続税から差し引きます(国税庁「No.4161」)。
相続時精算課税を選ぶ時の届出
相続時精算課税は、原則として、贈与をした年の1月1日に60歳以上の父母や祖父母などから、贈与を受けた年の1月1日に18歳以上の子や孫などへの贈与で選べます。選ぶ時は、贈与を受けた年の翌年2月1日から3月15日までの間に、「相続時精算課税選択届出書」を一定の書類と一緒に出します(国税庁「No.4103 相続時精算課税の選択」)。一度選ぶと、その人からの贈与は暦年課税に戻せないので、家族で話してから決めます。
相続の準備の全体は、シニアの相続準備をChatGPTで|家族でもめない財産整理7ステップに、遺言書は遺言書の書き方|法務局に預ける7手順にまとめています。
AIに聞くときは、金額と続柄と年を入れて計算の手順を確かめる
ChatGPTなどのAI(人工知能)に聞く時は、だれからだれへ、いつ、いくらかを入れると、計算の手順を確かめやすくなります。
聞き方の例
2026年に、祖父から孫(2026年1月1日に20歳)へ80万円、
祖母から同じ孫へ50万円を渡しました。
暦年課税の110万円の基礎控除と、特例税率の使い方を確かめたいです。
計算の手順を、国税庁のタックスアンサーの番号と一緒に教えてください。
気をつけること
- AIの答えの数字や期限は、国税庁のタックスアンサーで確かめます。この記事の数字は、令和8年4月1日現在法令等の説明によるものです。
- マイナンバーや口座番号、住所は、AIに入力しません。
- 自分の場合に贈与税がかかるかどうかの最終的な判断は、税務署か税理士に確かめます。国税庁の「税についての相談窓口」のページには、チャットボット(ふたば)やタックスアンサーの案内があります。
家族で話しておくこと
- 祖父母が孫に渡す時は、孫の親にも、いつ、いくら渡したかを伝えておきます。申告をするのは、もらった孫です。
- 渡す側が何人かいる時は、だれがいくら渡すかを先に話し、もらう人ごとの1年間の合計が110万円を超えるかを確かめます(手順1)。
- 相続の手続きの流れは、相続登記はいつまで?期限と7手順も参考になります。
よくある質問
Q. 暦年贈与の110万円は、いつからいつまでの分ですか?
A. その年の1月1日から12月31日までの1年間です。2026年分は、2026年12月31日(木)までにもらった分を合計します。口頭で約束して渡す時は、実際に渡した時がもらった時期です(手順2)。
Q. 「7年ルール」とは何ですか?
A. 亡くなった人から相続などで財産を取得した人が、亡くなる前の決まった期間に暦年課税で贈与を受けていた時に、その贈与を相続税の計算に足す決まりのことです。2024年1月1日以後の贈与から段階的に期間が延び、亡くなった日が2031年(令和13年)1月1日以後なら、亡くなる前7年以内の贈与を足します(手順7)。
Q. 孫は何歳から、暦年贈与の特例税率を使えますか?
A. 贈与を受けた年の1月1日に18歳以上の孫が、祖父母から贈与を受けた時に、特例税率を使います。18歳未満の孫は、一般税率を使います。相続時精算課税を選べるのは、原則として、贈与をした年の1月1日に60歳以上の祖父母などから、贈与を受けた年の1月1日に18歳以上の孫が贈与を受けた時です。
Q. 暦年課税と相続時精算課税は、あとから変えられますか?
A. 暦年課税から相続時精算課税へは、原則として、贈与をした年の1月1日に60歳以上の父母・祖父母などから、贈与を受けた年の1月1日に18歳以上の子・孫などへの贈与なら、「相続時精算課税選択届出書」を出して選べます。相続時精算課税を一度選ぶと、その人からの贈与は、選んだ年分以降すべて相続時精算課税になり、暦年課税へ変更することはできません。ほかの人からの贈与は、暦年課税のまま110万円の基礎控除を使います(国税庁「No.4103」)。
Q. お祝いや年末年始のお金にも、贈与税がかかりますか?
A. 国税庁は、個人から受ける年末年始の贈答や祝物などのための金品で、社会通念上相当と認められるものには、贈与税がかからないとしています(手順5)。
あわせて読みたい
- シニアの相続準備をChatGPTで|家族でもめない財産整理7ステップ
- 遺言書の書き方|法務局に預ける7手順
- 相続登記はいつまで?期限と7手順
- シニアの年金・確定申告をChatGPTで乗り切る完全ガイド
参考・出典
- 国税庁「No.4402 贈与税がかかる場合」(令和8年4月1日現在法令等)
- 国税庁「No.4402 贈与税がかかる場合」質疑応答(毎年、基礎控除額以下の贈与を受けた場合・贈与を受ける財産の取得の時期)
- 国税庁「No.4410 複数の人から贈与を受けたとき」(令和8年4月1日現在法令等)
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」(令和8年4月1日現在法令等)
- 国税庁「No.4405 贈与税がかからない場合」(令和8年4月1日現在法令等)
- 国税庁「No.4429 贈与税の申告と納税」(令和8年4月1日現在法令等)
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」(令和8年4月1日現在法令等)
- 国税庁「No.4103 相続時精算課税の選択」(令和8年4月1日現在法令等)
- 国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」(令和8年4月1日現在法令等)
- 国税庁「No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税」(令和8年4月1日現在法令等)
- 国税庁「暮らしの税情報 財産をもらったとき」(令和8年度版)
- 国税庁「B1-1 贈与税の申告手続」
- 国税庁「税についての相談窓口」
- e-Gov法令検索「民法」(第549条・第550条)
- e-Gov法令検索「銀行法施行令」(第5条)