この記事の要点
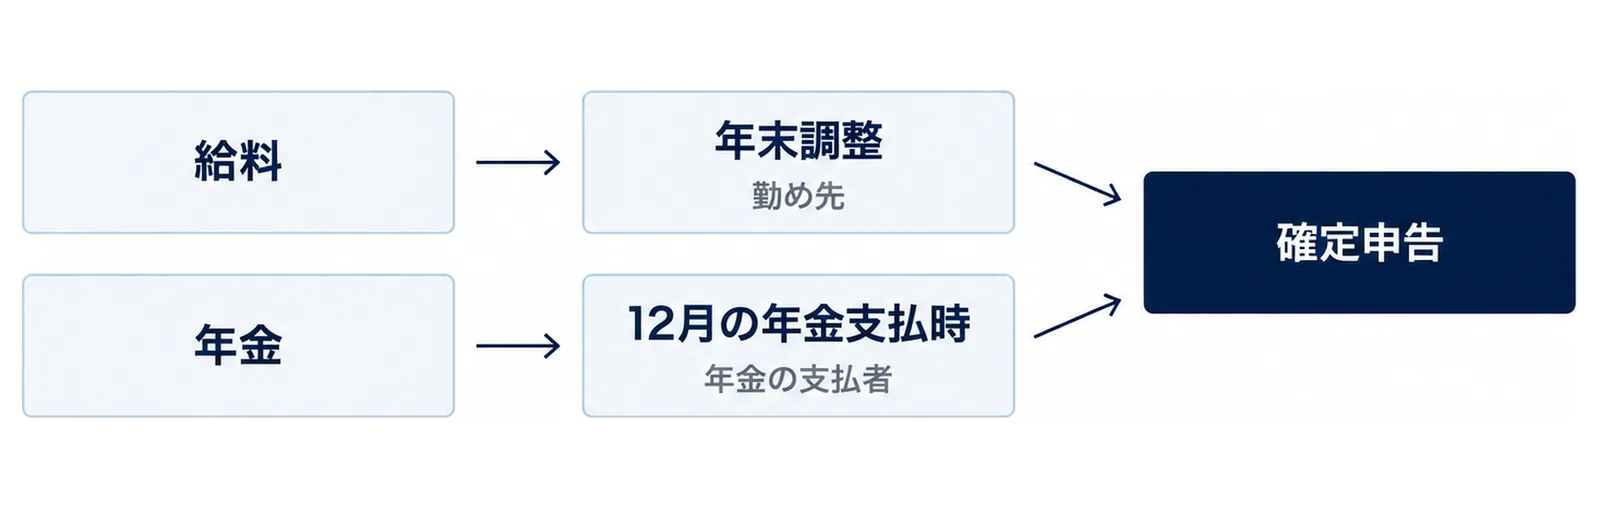
年金をもらいながら会社やパートで働く人の年末調整で精算されるのは、勤め先が給料から引いた所得税です。 国税庁は年末調整を「毎月の給与等から源泉徴収をした所得税および復興特別所得税(中略)の合計額と、その人が1年間に納めるべき所得税および復興特別所得税の額との差額を精算するもの」と説明しています(国税庁「No.2665 年末調整の対象となる人」)。年金から引かれた所得税は、令和8年分は、日本年金機構や共済組合などが12月の年金支払時に精算します。確定給付企業年金法に基づく年金等と、令和8年12月に支払のない年金は、この精算の対象になりません(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」)。
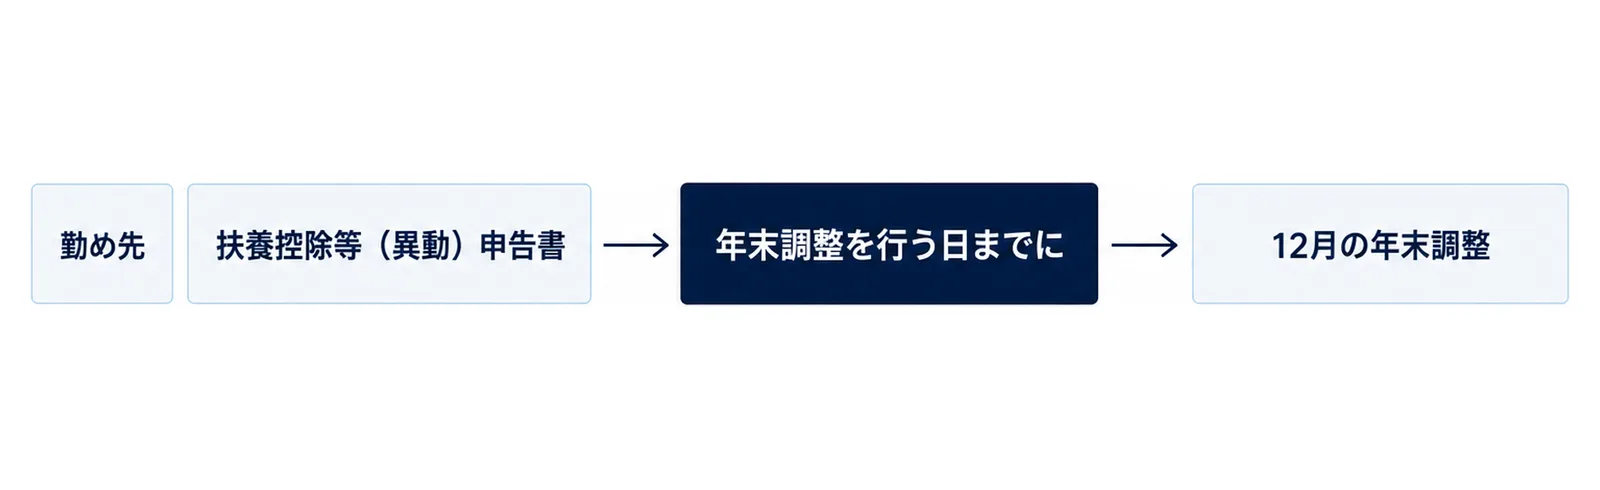
- 年末調整を受けるには、勤め先に「給与所得者の扶養控除等(異動)申告書」を出しておきます(手順2)。
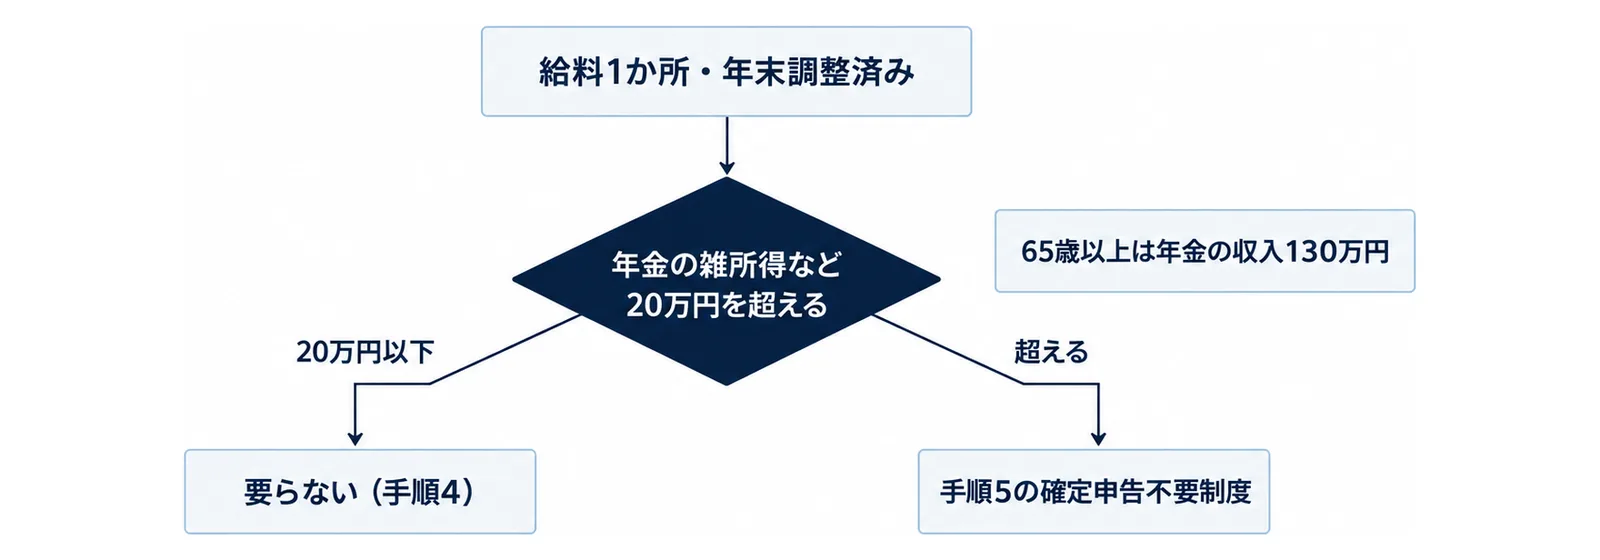
- 勤め先が1か所で年末調整を受けた人も、年金の雑所得など給与所得・退職所得以外の所得の合計が20万円を超え、手順5の確定申告不要制度にも当てはまらないなら確定申告が要ります(確定申告をすれば税金が還付される人は除きます)。 65歳以上の人は、令和8年分の年金の収入が130万円を超えると、年金の雑所得が20万円を超えます(手順4)。
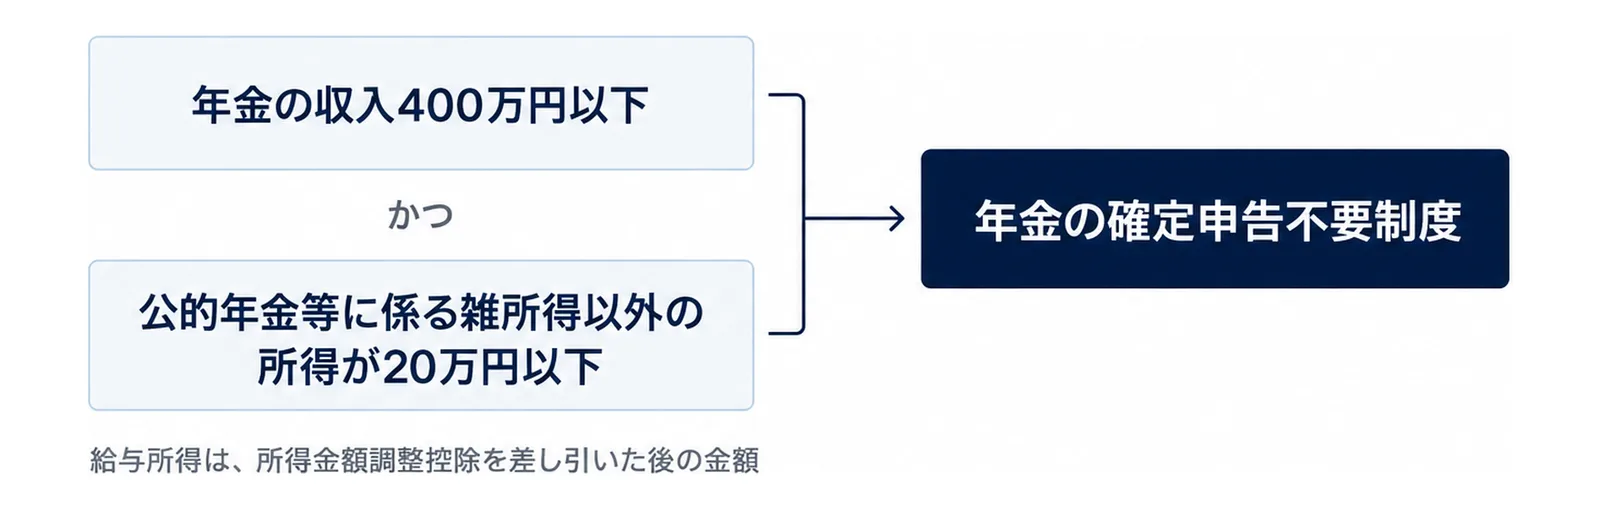
- 年金の収入が400万円以下で、給与所得など公的年金等に係る雑所得以外の所得の合計が20万円以下の人は、年金の確定申告不要制度に当てはまります(源泉徴収の対象とされない外国の年金を受け取っている人を除きます・手順5)。
- 令和8年の途中で仕事を辞めて年末調整を受けていない人は、令和8年度の改正後の控除を受けるために確定申告が要ります(手順7)。
この記事は、2026年10月28日に確認した国税庁のタックスアンサー(令和8年4月1日現在法令等)と「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」、日本年金機構の「令和8年度税制改正による公的年金等に係る主な改正事項」の内容です。
今すぐやること3つ
- 勤め先から年末調整の用紙が来たら、期限までに出します(手順2)。
- 年金の振込通知書か、前の年の公的年金等の源泉徴収票で、1年の年金の額をメモします(手順3)。
- 手順4と手順5で、確定申告が要るかを確かめます。
まず知っておくこと|給料と年金は、別々に所得税を精算する
給料の所得税は勤め先が年末調整で精算する
年末調整は、勤め先が給料から毎月引いた所得税と、1年分の給料について納める所得税の差を、年の最後に精算する手続きです(国税庁「No.2665 年末調整の対象となる人」)。令和8年分は、令和8年12月に行う年末調整の時に、引上げ後の基礎控除額と改正後の「年末調整等のための給与所得控除後の給与等の金額の表」で1年間の税額を計算し、精算を行います(国税庁「令和8年度税制改正Q&A」Q1-1)。
年金の所得税は年金の支払者が12月に精算する
年金から引かれる所得税は、年金を払う側(日本年金機構など)が引いています。令和8年分は、令和8年11月の年金支払いまでは改正前の基礎的控除額で源泉徴収し、令和8年12月の年金支払時に、改正後の基礎的控除額で計算した1年分の税額と、すでに源泉徴収した税額との精算を行います。この精算で還付すべき金額が出る場合は、原則としてその金額を還付します(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。この12月の精算をするのは、日本年金機構(厚生労働大臣が支給する年金)や共済組合など、国税庁のQ&AのQ5-2に挙がった支払者です。確定給付企業年金法に基づく年金等は対象にならず、令和8年12月に年金の支払がない場合も精算の対象外です。精算が行われず、令和8年分の年金から源泉徴収された税額がある人は、確定申告で精算できます(国税庁「令和8年度税制改正Q&A」Q5-1・Q5-2)。
2つを合わせて計算するのは確定申告
勤め先の年末調整と、年金の12月の精算は、それぞれ別に行われます。給料と年金の両方の所得を合わせて1年分の税額を計算するのが確定申告です。だれが確定申告をしなければならないかは所得税法で決まっていて、国税庁がその条件を説明しています(手順4・手順5)。
困りごとと見る手順
| 困りごと | 見る手順 |
|---|---|
| 年末調整の用紙を出すか分からない | 手順2 |
| 1年の年金と給料の額が分からない | 手順3 |
| 年末調整を受けたのに確定申告が要るか知りたい | 手順4・手順5 |
| 給料と年金の両方がある人の控除を知りたい | 手順6 |
| 年の途中で仕事を辞めた | 手順7 |
手順1|令和8年分で変わった控除の額を知る
基礎控除は、合計所得金額489万円以下の人で104万円
令和8年分の基礎控除は、本人の合計所得金額が489万円以下の人で104万円です。489万円を超える人は、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円と、国税庁の表のとおり控除額が段階的に小さくなります。令和8年分のこの決まりは、令和8年12月1日に施行されます(国税庁「No.1199 基礎控除」)。
給与所得控除は、給料の収入220万円までは74万円
給料の収入から差し引く給与所得控除は、令和8年分・令和9年分は、給与等の収入金額が2,200,000円までなら740,000円です。給与等の収入金額は、給与所得の源泉徴収票の「支払金額」です。給料の収入が69万1,000円以上74万1,000円未満なら給与所得の金額は「なし」、74万1,000円以上219万1,000円未満なら「その収入金額-74万円」です(国税庁「No.1410 給与所得控除」)。
扶養する家族の所得の条件は62万円
扶養控除などの対象となる扶養親族などの所得の条件は62万円に引き上げられました(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。親や配偶者を扶養に入れる時の書き方は、親を扶養に入れる|年末調整の条件と書き方7手順で説明しています。
手順2|勤め先に「扶養控除等(異動)申告書」を出す
年末調整を受けるのは、申告書を出している人
国税庁は、年末調整の対象となる人を「「給与所得者の扶養控除等(異動)申告書」を年末調整を行う日までに提出している一定の人」としています。12月に行う年末調整の対象は、会社などに1年を通じて勤めている人や、年の途中で就職して年末まで勤めている人です。1年間に支払うことが確定した給与の総額が2,000万円を超える人などは除かれます(国税庁「No.2665 年末調整の対象となる人」)。
勤め先から来た用紙は期限までに出す
用紙の出し方と期限は勤め先が決めて案内します。年金をもらっている人も、勤め先で年末調整を受ける人は、勤め先から来た用紙を期限までに出します。新しく扶養に入れる家族がいる人は、令和8年度の改正で新たに扶養親族などの要件を満たすこととなった家族について扶養控除などを受けるために、「給与所得者の扶養控除等(異動)申告書」などの提出が必要です(国税庁「令和8年度税制改正Q&A」Q1-1)。
手順3|1年の年金と給料の額をメモする
年金は「公的年金等の収入金額」
年金の所得は、年金の収入金額から公的年金等控除額を差し引いて計算します。国民年金や厚生年金保険の年金、過去の勤務により会社などから支払われる年金などが「公的年金等」です。生命保険契約などに基づく年金は公的年金等には当たりません(国税庁「No.1600 公的年金等の課税関係」)。
1年の年金の額は、日本年金機構から届く公的年金等の源泉徴収票の「支払金額」で確かめられます。源泉徴収票の欄の読み方は、日本年金機構の「令和7年分 公的年金等の源泉徴収票」の説明で確かめられます。
給料は「給与等の収入金額」
給料の額は、勤め先が出す給与所得の源泉徴収票の「支払金額」です。同じ年の給与所得の源泉徴収票が2枚以上ある時は、支払金額を合計します(国税庁「No.1410 給与所得控除」)。年末調整の前に確かめる時は、1月から今月までの給与明細の合計に、12月までに出る見込みの給料を足してメモします。
手順4|年金の雑所得が20万円を超えるかを見る
給料が1か所の人の条件
国税庁は、給与所得者でも、給料を1か所から受けていて、その給料の全部が源泉徴収の対象となる場合に、「各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える人」は確定申告をしなければならないとしています。確定申告をすれば税金が還付される人は除かれます(国税庁「No.1900 給与所得者で確定申告が必要な人」)。年金の雑所得は、この「各種の所得金額」に入ります。個人年金の雑所得など、ほかにも給与所得・退職所得以外の所得がある人は、年金の雑所得と合計して20万円を超えるかを見ます。
65歳以上は年金の収入130万円が目安
国税庁の「公的年金等に係る雑所得の速算表(令和2年分以後)」では、公的年金等に係る雑所得以外の合計所得金額が1,000万円以下の場合、65歳以上の人は次のとおりです(国税庁「No.1600 公的年金等の課税関係」)。65歳以上かどうかは、その年の12月31日の年齢で決まります(e-Gov法令検索「租税特別措置法」第41条の15の3第4項)。
| 年金の収入金額の合計額(65歳以上) | 公的年金等に係る雑所得の金額 |
|---|---|
| 110万円以下 | 0円 |
| 110万円超 330万円未満 | 収入金額の合計額-110万円 |
| 330万円以上 410万円未満 | 収入金額の合計額×0.75-27万5千円 |
この表で計算すると、65歳以上の人は、年金の収入が130万円なら雑所得は20万円です。130万円を超えると20万円を超えるので、給料が1か所で年末調整を受けていても、手順5の確定申告不要制度に当てはまらない人は確定申告が要ります。
65歳未満は年金の収入80万円が目安
65歳未満の人は、同じ速算表で、年金の収入金額の合計額が60万円以下なら0円、60万円超130万円未満なら「収入金額の合計額-60万円」です。年金の収入が80万円を超えると、雑所得が20万円を超えます(国税庁「No.1600 公的年金等の課税関係」)。
手順5|年金の確定申告不要制度に当てはまるかを見る
年金400万円以下で、公的年金等に係る雑所得以外の所得が20万円以下
年金の側にも、確定申告が要らない決まりがあります。国税庁は、その年中の公的年金等の収入金額が400万円以下で、かつ、その年分の公的年金等に係る雑所得以外の所得金額が20万円以下なら確定申告の必要はないとしています(国税庁「No.1600 公的年金等の課税関係」)。働く人の給料の所得(給与所得)や、個人年金の雑所得は、この「公的年金等に係る雑所得以外の所得金額」に入ります(国税庁「公的年金等を受給されている方へ」)。外国の制度に基づく年金で源泉徴収の対象とされないもの(国外で支払われる一定の外国年金など)を受け取っている人は、この制度を使えません(国税庁「No.1600 公的年金等の課税関係」)。
給料の収入94万円までなら給与所得は20万円以下
令和8年分の給与所得控除で計算すると、給料の収入が94万円なら、給与所得は「94万円-74万円」で20万円です(国税庁「No.1410 給与所得控除」)。年金の収入が400万円以下で、給料の収入が94万円以下(ほかに所得がない人)なら、年金の確定申告不要制度に当てはまります。この「20万円以下」を見る時の給与所得は、所得金額調整控除を差し引いた後の金額です(手順6・e-Gov法令検索「租税特別措置法」第41条の3の11第6項)。年金の雑所得が10万円以上ある人は、給料の収入が104万円以下なら、差し引いた後の給与所得が20万円以下になります。
2つの決まりを並べて判断する
| あなたの状況 | 確定申告 |
|---|---|
| 給料1か所・年末調整済みで、年金の雑所得など給与所得・退職所得以外の所得の合計が20万円以下 | 要らない(手順4) |
| 年金の収入400万円以下で、給与所得などが20万円以下 | 要らない(手順5) |
| どちらにも当てはまらない | 要る(確定申告をすれば税金が還付される人は除く) |
確定申告が要らない人でも、医療費控除や社会保険料控除などで所得税の還付を受けるための確定申告はできます。また、公的年金等以外の所得金額が20万円以下で確定申告が要らない場合でも、住民税の申告が必要な場合があります(国税庁「No.1600 公的年金等の課税関係」)。住民税の申告が要るかは、住んでいる市区町村の案内で確かめます。年金だけの人の確定申告の要否は、シニアの年金・確定申告をChatGPTで乗り切る完全ガイドでも扱っています。
手順6|給料と年金の両方がある人の「所得金額調整控除」を知る
合計が10万円を超えると、給与所得から差し引く
給料と年金の両方がある人には、「給与所得と年金所得の双方を有する者に対する所得金額調整控除」があります。対象は、その年分の給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額があり、その合計額が10万円を超える人です。控除額は、給与所得控除後の給与等の金額(10万円超の場合は10万円)と、公的年金等に係る雑所得の金額(10万円超の場合は10万円)を合わせた額から10万円を引いた額で、給与所得の金額から差し引きます(国税庁「No.1411 所得金額調整控除」)。
年末調整で使えると書かれているのは、もう1つの控除
所得金額調整控除には2種類あり、国税庁は「このうち、子ども・特別障害者等を有する者等の所得金額調整控除は、年末調整において適用することができます。」と書いています(国税庁「No.1411 所得金額調整控除」)。給料と年金の両方がある人の控除は年末調整では差し引かれず、確定申告をする時に給与所得から差し引きます(e-Gov法令検索「租税特別措置法」第41条の3の12)。手順5の「20万円以下」も、この控除を差し引いた後の給与所得で見ます。
手順7|年の途中で辞めた人は、確定申告で改正後の控除を受ける
年末調整を受けていない人
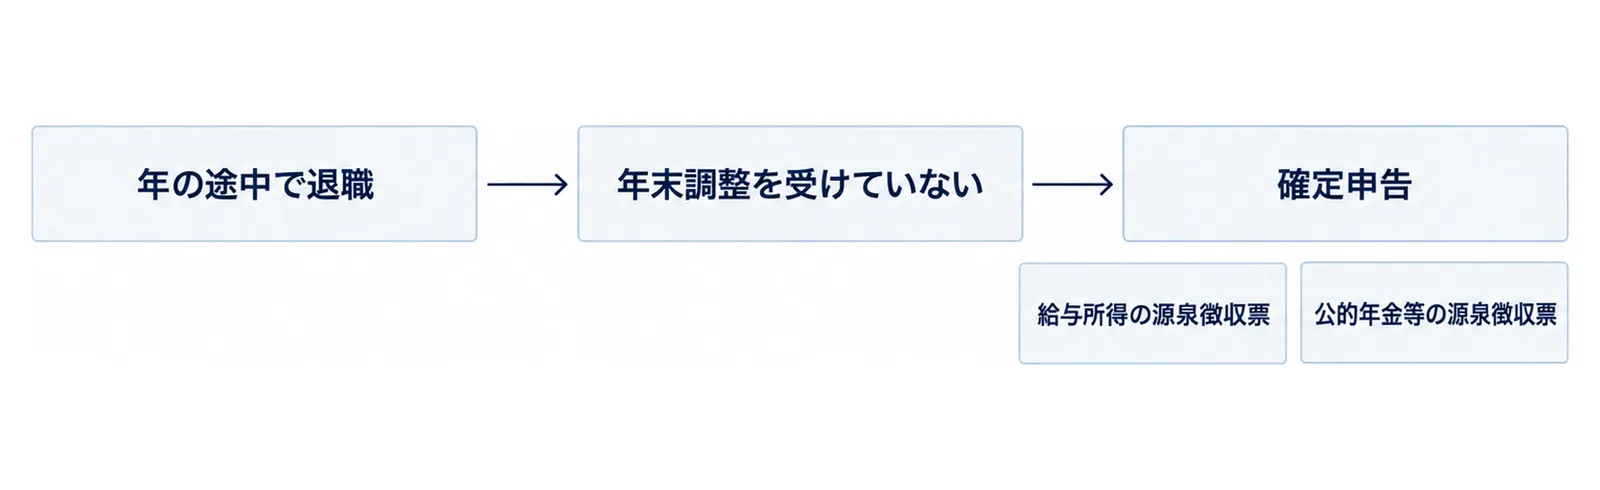
令和8年の途中で退職し、年末調整を受けていない人は、令和8年度の改正後の控除などが適用されていないので、その適用を受けるためには確定申告が必要です。源泉徴収票の「源泉徴収税額」欄が「0」となっている場合などは、確定申告をしても還付される税金はありません(国税庁「令和8年度税制改正Q&A」Q7-1)。
年の途中で年末調整を受けた人
国税庁は、年の途中で行う年末調整の対象として、12月に支給されるべき給与等の支払を受けた後に退職した人や、パートタイマーとして働いている人などが退職した場合で、本年中に支払を受ける給与の総額が136万円以下である人(退職後その年に他の勤務先から給与の支払を受ける見込みのある人は除く)などを挙げています(国税庁「No.2665 年末調整の対象となる人」)。
令和8年11月30日以前に居住者として令和8年分の最後の給与の支払を受け、その時に年末調整を受けた人のうち、「令和8年中に死亡により退職した方」や「休業や休職した方で令和8年末までに復職していない方」などは、年末調整では改正後の控除などが適用されていないので、確定申告が必要です(国税庁「令和8年度税制改正Q&A」Q7-1)。
確定申告で使う書類
年末調整を受けていない人も、確定申告では、勤め先が出す給与所得の源泉徴収票と、日本年金機構から届く公的年金等の源泉徴収票の金額を使います。国民年金の保険料を払った人は控除証明書も使います(国民年金の控除証明書はいつ届く|届かない時の7手順)。
AIに聞くときは、金額を丸めて計算の順番を確かめる
聞き方の例
ChatGPTなどのAIに聞く時は、名前・住所・マイナンバー・勤め先の名前は入れず、金額を丸めて伝えます。
令和8年分です。私は67歳で、1年の年金の収入はおよそ150万円、パートの給料の収入はおよそ80万円です。給料は1か所で、年末調整を受けます。国税庁の「No.1900 給与所得者で確定申告が必要な人」と「No.1600 公的年金等の課税関係」の条件に当てはめて、確定申告が要るかを判断する順番を教えてください。計算に使う表の名前も書いてください。
最後の判断は税務署の案内で
AIは、年の数や控除の額を古い年のまま答えることがあります。AIが出した計算は、この記事で紹介した国税庁のページの表と並べて確かめ、迷う時は税務署の電話相談に聞きます。
離れて暮らす家族ができること
2枚の源泉徴収票をそろえる
給料と年金の両方がある親は、年が明けると、勤め先からの給与所得の源泉徴収票と、日本年金機構からの公的年金等の源泉徴収票の2枚がそろいます。1月に電話した時に、2枚とも届いているかを一緒に確かめます。
年末調整の用紙を一緒に読む
勤め先から年末調整の用紙が来た時は、親が扶養に入れる家族がいるか、手順1の62万円の条件に当てはまる家族がいないかを一緒に確かめます。親を自分の扶養に入れる側の子の手続きは、手順1で紹介した記事で確かめます。
よくある質問
Q. 年金をもらっていますが、勤め先の年末調整を受けられますか。
A. 勤め先に「給与所得者の扶養控除等(異動)申告書」を出している人で、1年を通じて勤めている人や、年の途中で就職して年末まで勤めている人は、12月の年末調整の対象です(国税庁「No.2665 年末調整の対象となる人」)。
Q. 年末調整を受けたら、確定申告は要りませんか。
A. 給料が1か所の人でも、年金の雑所得など給与所得・退職所得以外の所得の合計が20万円を超え、手順5の年金の確定申告不要制度にも当てはまらない人は、確定申告が要ります。確定申告をすれば税金が還付される人は除かれます(国税庁「No.1900 給与所得者で確定申告が必要な人」)。65歳以上の人は、令和8年分の年金の収入が130万円を超えると、年金の雑所得が20万円を超えます(手順4)。年金の収入が400万円以下で給与所得などが20万円以下の人は、年金の確定申告不要制度に当てはまるので要りません(手順5)。
Q. 年金から引かれた所得税は、年末調整で戻りますか。
A. 年末調整で精算されるのは、勤め先が給料から引いた所得税です。年金から引かれた所得税は、令和8年分は、日本年金機構や共済組合などが12月の年金支払時に精算します(日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」)。確定給付企業年金法に基づく年金等と、令和8年12月に支払のない年金は、この精算の対象になりません(国税庁「令和8年度税制改正Q&A」Q5-1・Q5-2)。
Q. 年金が400万円以下なら、働いていても確定申告は要りませんか。
A. 年金の確定申告不要制度は、年金の収入が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下の人だけです。源泉徴収の対象とされない外国の年金を受け取っている人は使えません(国税庁「No.1600 公的年金等の課税関係」)。令和8年分は、ほかに所得がなく給料の収入が94万円以下なら当てはまります。この20万円を見る時の給与所得は所得金額調整控除を差し引いた後の金額なので、ほかに所得がなく年金の雑所得が10万円以上ある人は、給料の収入が104万円以下なら当てはまります(手順5)。当てはまらない時も、給料が1か所で、年金の雑所得など給与所得・退職所得以外の所得の合計が20万円以下なら、確定申告は要りません(手順4)。
Q. 今年の途中で仕事を辞めました。何をすればいいですか。
A. 令和8年の途中で退職し、年末調整を受けていない人は、改正後の控除などの適用を受けるために確定申告が必要です(国税庁「令和8年度税制改正Q&A」Q7-1)。
あわせて読みたい
参考・出典
- 国税庁「No.2665 年末調整の対象となる人」(令和8年4月1日現在法令等)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)
- 国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等)
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1411 所得金額調整控除」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)
- 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」(2026年6月17日更新)
- 日本年金機構「令和7年分 公的年金等の源泉徴収票」
- 国税庁「公的年金等を受給されている方へ」(令和8年12月の国税広報参考資料)
- e-Gov法令検索「租税特別措置法」(第41条の3の11・第41条の3の12・第41条の15の3)