この記事の要点
年金で暮らす親を、会社員の子の「扶養」に入れると、子の年末調整で扶養控除(税金を計算するときに、所得から差し引ける額)を受けられる場合があります。親が70歳以上なら「老人扶養親族」となり、控除額は、普段同居している親で58万円、それ以外の親で48万円です(国税庁「No.1180 扶養控除」(令和8年4月1日現在法令等))。
- 令和8年分から、親の所得の条件が「62万円以下」に変わります。 国税庁は、令和8年12月1日に施行され、令和8年分から使う金額は「62万円以下」と案内しています(国税庁「No.1180 扶養控除」)。
- 改正で新しく扶養に入れられるようになった親は、会社に出す申告書に「令和8年12月1日 改正」などと書きます。 年末調整を行う時までに出せば、その申告で年末調整ができます(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月))。
- 別居している親でも、生活費などを常に送っていれば対象になります。 国税庁は、常に生活費や療養費などの送金が行われている場合は「生計を一にする」ものとして扱うとしています(国税庁「No.1180 扶養控除」Q&A)。
- 健康保険の扶養は、税の扶養とは別の決まりです。 60歳以上の家族は、年間収入が180万円未満であることなどが条件です(日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」)。
今すぐやること3つ
- 親が、今年の12月31日の時点で何歳になるかを確かめます。
- 親の今年1年分の年金の額を聞いて、所得を計算します(手順2)。
- 会社から年末調整の書類が届いたら、親のことを書く欄を確かめます(手順6)。
まず知っておくこと|税の扶養と、健康保険の扶養は別の決まり
「親を扶養に入れる」という言葉には、2つの意味があります。税の扶養と、健康保険の扶養です。条件も、出す書類も別々です。
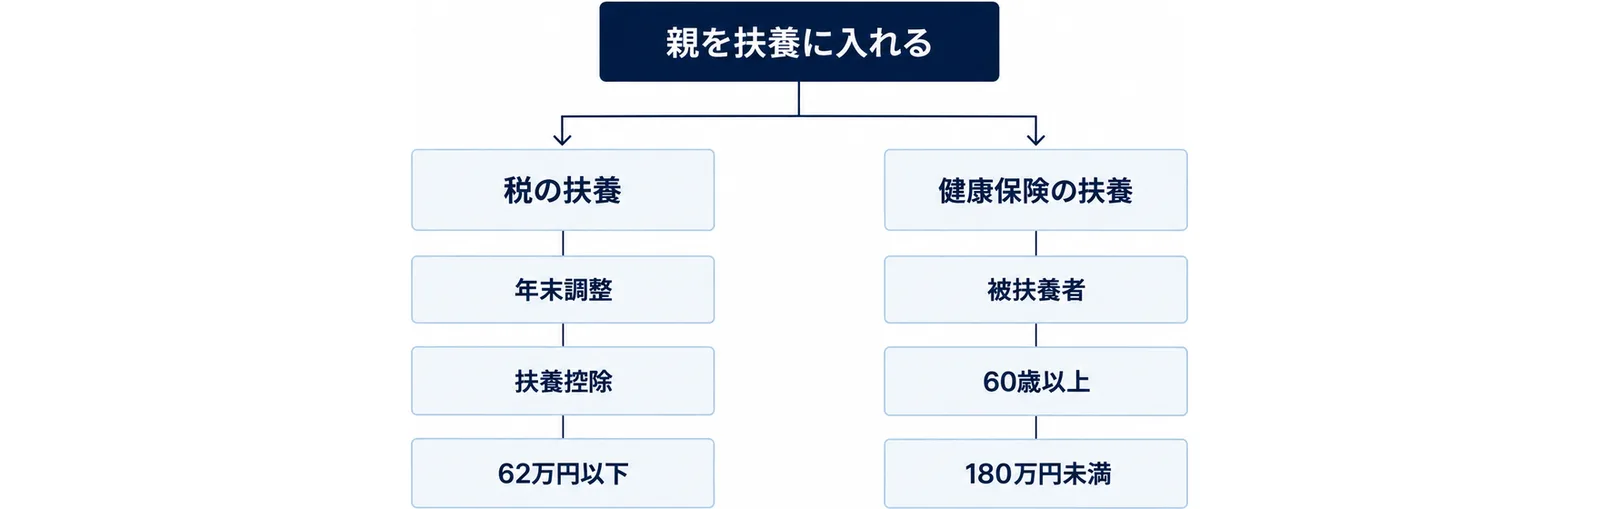
税の扶養(年末調整の扶養控除)
子が納める所得税を計算するときに、親の分の「扶養控除」を差し引く決まりです。会社員なら、勤め先の年末調整で受けます。親の所得が62万円以下であることや、子と生計を一にしている(同じ家計で暮らしている)ことが条件です(国税庁「No.1180 扶養控除」)。
健康保険の扶養(被扶養者)
子が入っている会社の健康保険に、親を家族(被扶養者)として加える決まりです。こちらは「年間収入」で判断し、60歳以上の家族は180万円未満であることが条件の1つです(日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」)。くわしくは、後半の「健康保険の扶養に入れるときの条件」で説明します。
この記事では、まず税の扶養(年末調整)を、7つの手順で順番に確かめます。
手順1|親が12月31日に何歳になるかを確かめる
扶養控除の額は、親の年齢と、同居しているかどうかで変わります。年齢は、その年の12月31日の時点で数えます(国税庁「No.1180 扶養控除」)。
| 親の年齢と暮らし方 | 区分 | 控除額 |
|---|---|---|
| 70歳以上で、普段同居している | 老人扶養親族(同居老親等) | 58万円 |
| 70歳以上で、同居していない | 老人扶養親族(同居老親等以外の者) | 48万円 |
| 70歳未満の親 | 一般の控除対象扶養親族 | 38万円 |
出典:国税庁「No.1180 扶養控除」(所得税の控除額)
70歳未満の親も、対象になる
扶養控除の対象(控除対象扶養親族)は、12月31日の時点で16歳以上の扶養親族です。たとえば60代の親でも、条件を満たせば「一般の控除対象扶養親族」として38万円の控除になります(国税庁「No.1180 扶養控除」)。
配偶者の親も、同居していれば「同居老親等」
同居老親等は、納税者またはその配偶者の直系の尊属(父母・祖父母など)で、納税者またはその配偶者と普段同居している人です(国税庁「No.1180 扶養控除」)。妻や夫の親と同居している場合も、ここにあたります。
手順2|親の所得を計算する(令和8年分は62万円以下)
扶養に入れられるかどうかは、親の「収入」ではなく「所得」で決まります。所得は、収入から決まった額を差し引いた金額です。
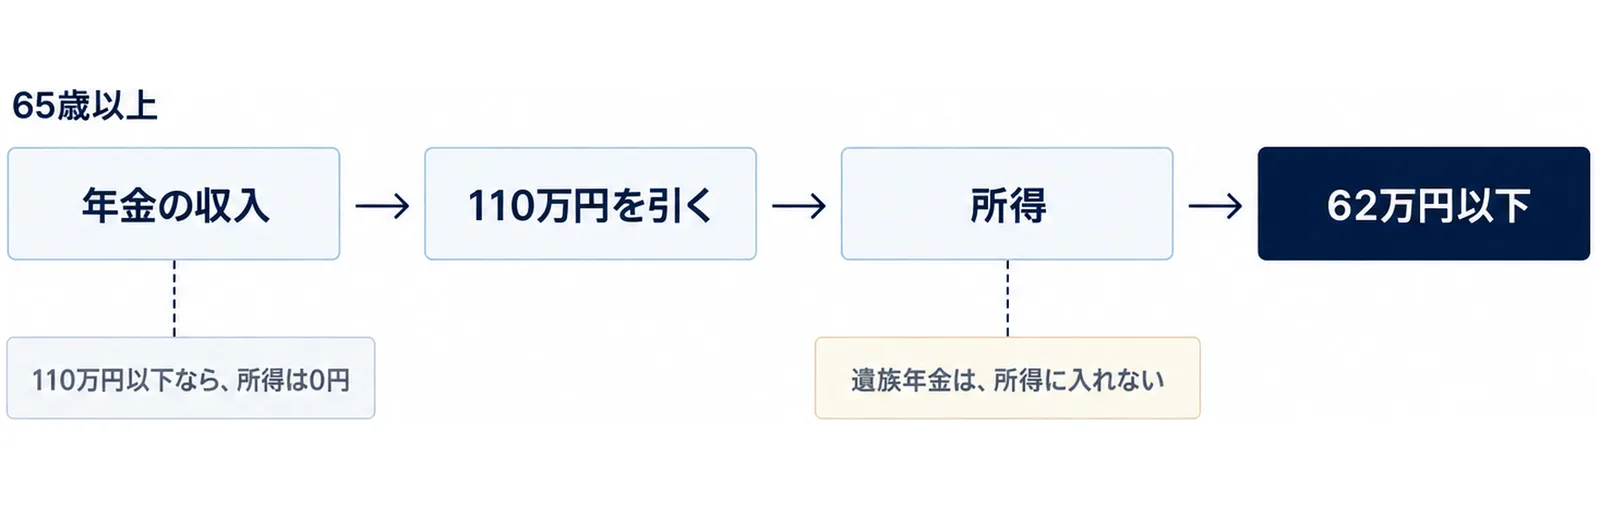
所得の条件は「62万円以下」に変わる
国税庁は、扶養親族の条件の1つを「年間の合計所得金額が58万円以下(令和2年分から令和6年分までは48万円以下)」としたうえで、令和8年12月1日に施行され、令和8年分から使う金額は「62万円以下」と案内しています(国税庁「No.1180 扶養控除」)。今年(令和8年分)の年末調整では、62万円以下かどうかで判断します。
年金だけの親は、年金の収入から110万円を引く
65歳以上で、年金のほかに所得がない親なら、計算はかんたんです。国税庁の速算表では、65歳以上で、年金の収入の合計が110万円を超え330万円未満の場合、所得は「収入の合計から110万円を引いた額」です。110万円以下なら、所得は0円です(国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等))。
親の1年分の年金の収入 − 110万円 = 所得
この所得が62万円以下なら、所得の条件を満たします。
65歳未満の親は、差し引く額が違います。速算表では、年金の収入が60万円以下なら所得は0円、60万円を超え130万円未満なら「収入の合計から60万円を引いた額」です(国税庁「No.1600 公的年金等の課税関係」)。
遺族年金は、所得に入れない
遺族厚生年金や遺族基礎年金は、税金のかからない所得(非課税所得)なので、合計所得金額に入れません。国税庁のQ&Aでは、遺族厚生年金が120万円程度あり、ほかに所得のない母について、ほかの人の扶養控除の対象になっていなければ、子の扶養控除の対象にできるとしています(国税庁「No.1180 扶養控除」Q&A)。
年金のほかに収入がある親
パートの給与や、家賃などの収入がある親は、それぞれの所得を合わせて、62万円以下かを見ます。計算に迷うときは、勤め先の担当者や税務署に確かめます。
手順3|親と「生計を一にしている」かを確かめる
扶養控除のもう1つの条件は、親と「生計を一にしている」ことです(国税庁「No.1180 扶養控除」)。生計を一にするとは、同じ家計で暮らしていることをいいます。
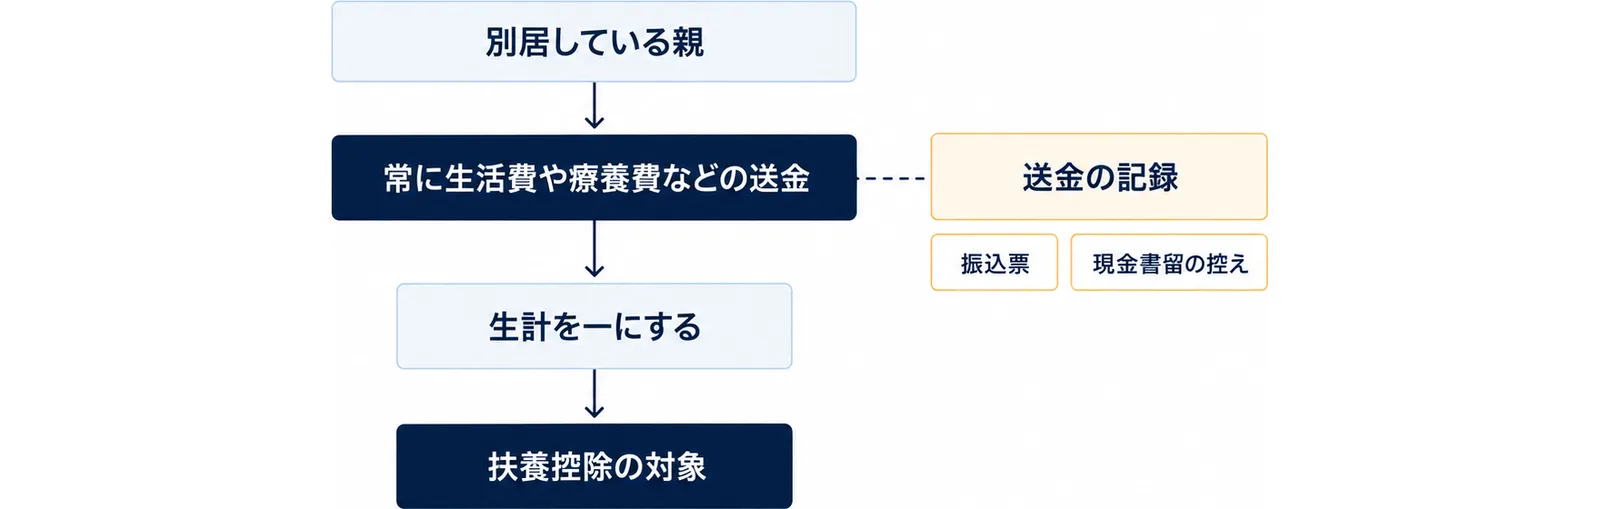
別居していても、仕送りをしていれば対象になる
国税庁は、「生計を一にする」は必ずしも同居を条件とするものではないとしています。そして、常に生活費や療養費などの送金が行われている場合は、生計を一にするものとして扱うとしています。別居している親を扶養控除の対象にするには、この「生計を一」にしていることが必要です(国税庁「No.1180 扶養控除」Q&A)。
離れて暮らす親に、毎月仕送りをしている場合は、ここにあたるかを確かめます。
送金の記録を残しておく
国税庁は、証明する書類の提出までは法令で求められていないとしたうえで、給与を払う会社に向けて、別居の親への送金の事実を、振込票や現金書留の控えなどで確かめることをすすめています(国税庁「No.1180 扶養控除」Q&A)。銀行振込の記録や、現金書留の控えを捨てずに残しておきます。
手順4|同居か、入院中か、老人ホームかで区分を決める
70歳以上の親は、同居しているかどうかで控除額が変わります。同居老親等は58万円、同居老親等以外の者は48万円です。迷いやすいのが、入院と老人ホームです。
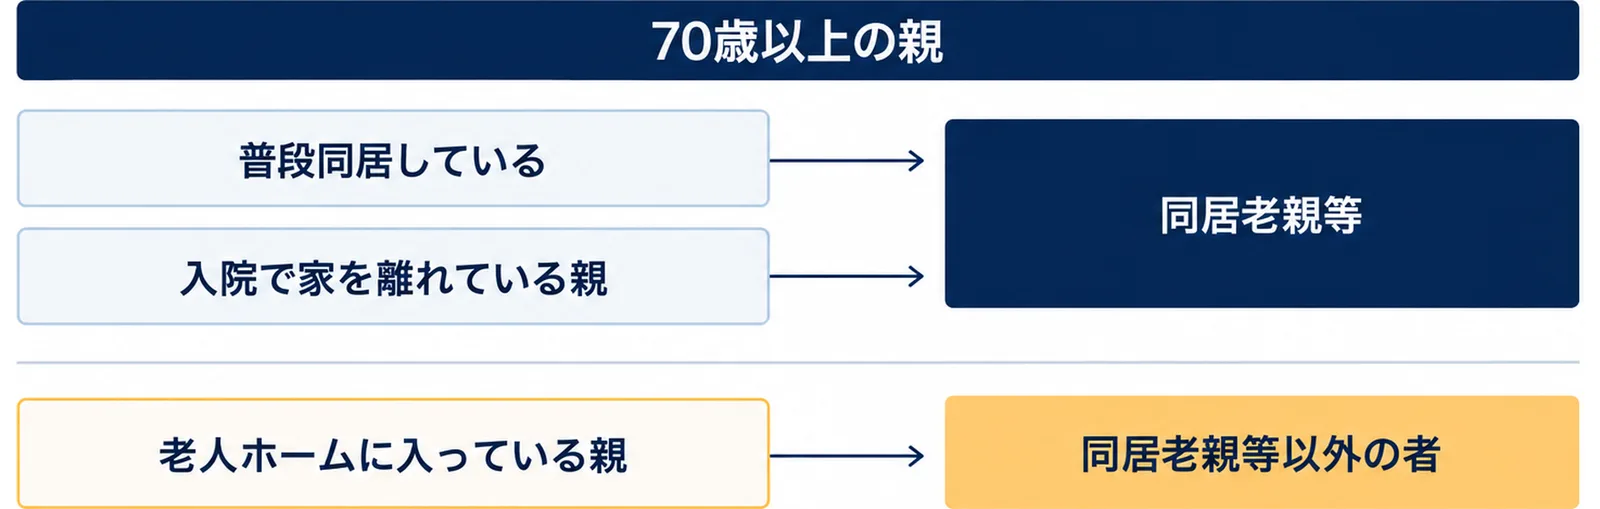
入院で家を離れている親は「同居」
病気の治療のために入院していて別居している場合は、その期間が1年以上といった長期にわたっても、同居として扱って差し支えないとされています(国税庁「No.1180 扶養控除」)。
老人ホームに入っている親は「同居」にならない
老人ホームなどに入所している場合は、その老人ホームが住まい(居所)となるため、同居しているとはいえません(国税庁「No.1180 扶養控除」)。この場合は「同居老親等以外の者」として48万円の区分になります。生計を一にしているかどうかは、手順3と同じように確かめます。
手順5|きょうだいで、だれの扶養に入れるかを決める
同じ親を、2人の子が重ねて扶養控除の対象にすることはできません。国税庁のQ&Aも、親が「ほかの人の扶養控除の対象になっていなければ」対象にできる、という書き方をしています(国税庁「No.1180 扶養控除」Q&A)。
同じ家に働く人が2人以上いるとき
国税庁の質疑応答事例では、同じ世帯に所得のある人が2人以上いる場合、重複しない限り、どちらの扶養親族にしても差し支えないとしています。どちらの扶養にするかは、扶養控除等申告書に書いたところによるとされています(国税庁 質疑応答事例「2以上の所得者がいる場合の扶養親族等の所属」)。
親本人の申告書とも重ならないようにする
年金を受け取っている親は、日本年金機構に「扶養親族等申告書」を出して、配偶者などを控除の対象にしている場合があります。父が母を配偶者として書いているのに、子も母を扶養に入れると、同じ人を重ねて書くことになります。家族で、だれがだれを書くかを話し合っておきます。親が出す扶養親族等申告書のことは、扶養親族等申告書の書き方|対象拡大7ステップで説明しています。
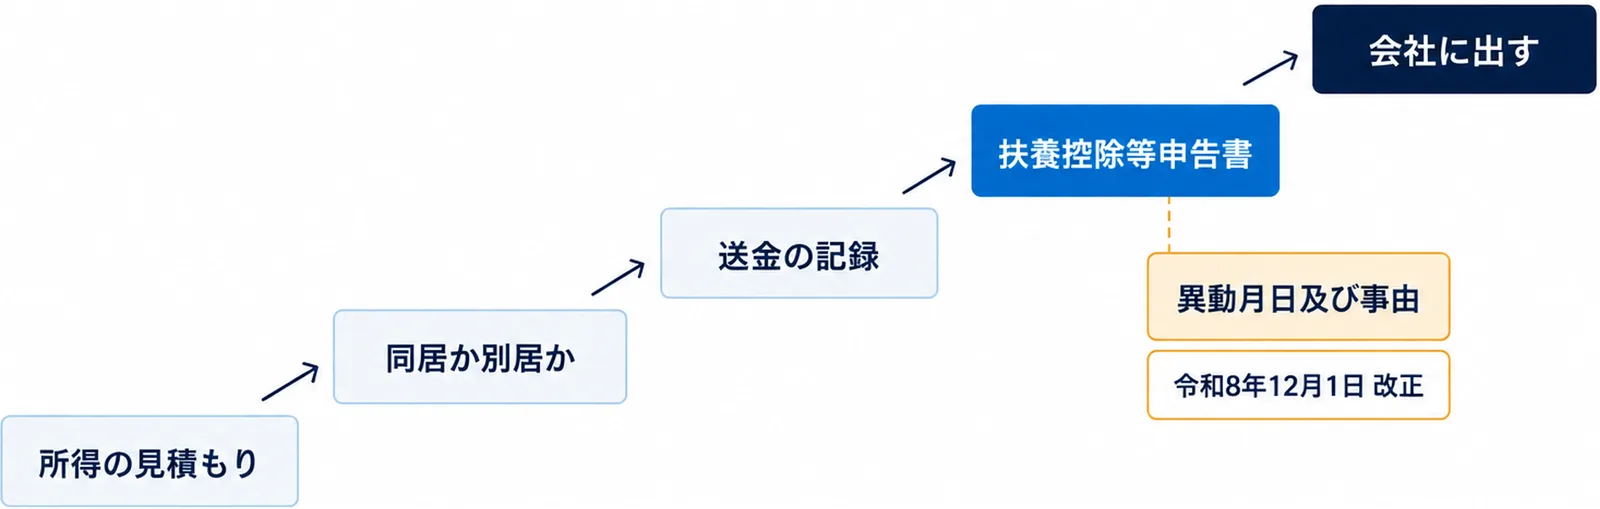
手順6|会社の「扶養控除等申告書」に書いて出す
年末調整で扶養控除を受けるには、勤め先に「給与所得者の扶養控除等(異動)申告書」(この記事では、扶養控除等申告書)を出します(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月))。
令和8年分は、書く事項は変わらない
国税庁のQ&Aでは、令和8年分の扶養控除等申告書に書く事項に変更はないとしています。ただし、改正によって新しく扶養控除の対象になる親がいる人は、そのことを書いた扶養控除等申告書を会社に出します。用紙の裏面の注意書きが、改正前の内容のままになっている場合があるとも書かれています(国税庁「令和8年度税制改正Q&A」)。
新しく対象になった親は「令和8年12月1日 改正」と書く
改正で新しく対象になった扶養親族を書くときは、扶養控除等申告書の「異動月日及び事由」の欄に「令和8年12月1日 改正」などと書きます。出す時期は、原則として令和8年12月1日以後、最初に給与を受け取る日の前日までです。ただし、年末調整を行う時までに出せば、その申告で年末調整ができます(国税庁「令和8年度税制改正Q&A」)。
書く前に、手元にそろえておくこと
- 親の氏名・生年月日・住所(別居の場合)
- 親の今年1年分の所得の見積もり(手順2の計算)
- 同居か別居か、入院中か老人ホームか(手順4)
- 別居なら、送金の記録(手順3)
マイナンバー(個人番号)の欄の書き方は、会社の案内に従います。
手順7|出し忘れたら、確定申告(還付申告)で取り戻す
年末調整に間に合わなかったときや、前の年に扶養控除を出し忘れていたときは、確定申告で取り戻せる場合があります。
還付申告は5年間出せる
確定申告をする義務のない人でも、納めすぎた所得税があるときは、確定申告で還付を受けられます。これを還付申告といい、その年の翌年1月1日から5年間出せます(国税庁「No.2030 還付申告」)。
年ごとに、所得の条件が違う
前の年の分を出すときは、その年の条件で判断します。所得の条件は、令和2年分から令和6年分までは48万円以下、令和7年分は58万円以下、令和8年分は62万円以下です(国税庁「No.1180 扶養控除」)。
親の年金から天引きされた介護保険料は、子の控除にならない
年金から天引き(特別徴収)された介護保険料や後期高齢者医療制度の保険料は、年金を受け取る親本人が払ったものになります。このため、子の社会保険料控除にはなりません(国税庁「No.1130 社会保険料控除」Q&A)。
一方で、子が、生計を一にする親の負担すべき社会保険料を実際に払った場合は、子の社会保険料控除の対象になります(国税庁「No.1130 社会保険料控除」)。介護保険料の決まり方は、65歳以上の介護保険料はいくら|10月に変わるで説明しています。
要介護の親は「障害者控除」も確かめる
扶養控除とは別に、障害者控除を受けられる場合があります。
要介護認定だけでは対象にならない
国税庁は、介護保険の要介護認定を受けただけでは、障害者控除の対象にはならないとしています。そのうえで、65歳以上で、障害の程度が障害者に準ずるものとして市町村長等の認定を受けた場合などは、障害者控除の対象になるとしています(国税庁「No.1185 市町村長等の障害者認定と介護保険法の要介護認定について」)。
控除額と、問い合わせ先
障害者控除の額は、障害者が27万円、特別障害者が40万円、同居特別障害者が75万円です(国税庁「No.1160 障害者控除」)。認定を受けられるかは、お住まいの市区町村に問い合わせます。
健康保険の扶養に入れるときの条件
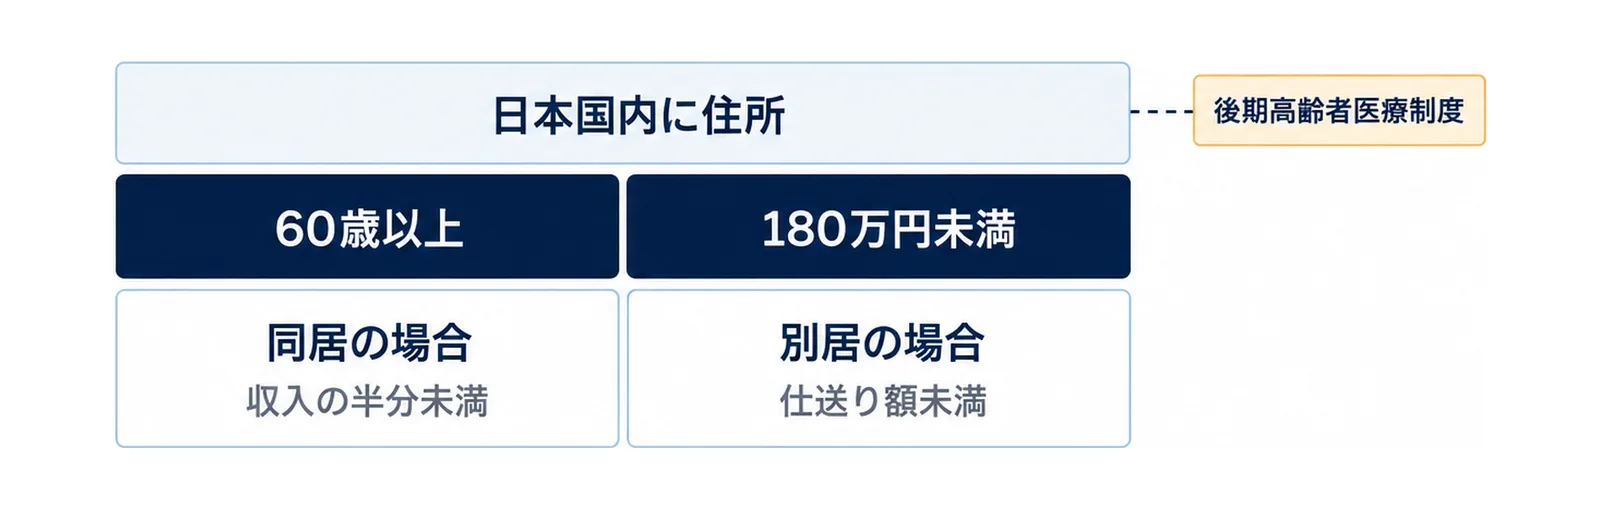
会社の健康保険の扶養(被扶養者)は、税とは別に、会社を通じて手続きをします。日本年金機構は、被扶養者の条件を次のように示しています(日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」)。
収入の条件
- 日本国内に住所(住民票)があり、主に被保険者の収入で暮らしていること
- 年間収入が130万円未満(60歳以上または障害者の場合は180万円未満)
- 同居の場合:収入が、扶養する人(被保険者)の収入の半分未満
- 別居の場合:収入が、扶養する人からの仕送り額未満
父母は、同居していなくてもよい
父母・祖父母などの直系尊属は、被保険者と同居している必要がありません(日本年金機構)。
後期高齢者医療制度に入ると、扶養から外れる
親が後期高齢者医療制度の被保険者になったときは、被扶養者の異動の手続きをします(日本年金機構)。税の「所得」と、健康保険の「年間収入」は数え方が違うので、会社の担当者に確かめます。
AIに聞くときは、数字を入れて計算の手順を確かめる
AI(人工知能)のチャットに、親の年齢や年金の額を伝えて、計算の手順を一緒に確かめることができます。
聞き方の例
私の母について、令和8年分の年末調整で扶養控除の対象になるかを確かめたいです。
・12月31日の時点の年齢:◯歳
・1年分の年金の収入:◯◯万円(遺族年金は◯◯万円)
・年金のほかの収入:なし
・暮らし方:別居。毎月、生活費を送金しています
国税庁のタックスアンサー No.1180(扶養控除)と No.1600(公的年金等の課税関係)の決まりにそって、所得の計算の手順と、確かめるべき点を順番に教えてください。
AIに決めてもらわないこと
AIの答えは、まちがえることがあります。最後は、国税庁のページの表や、勤め先の担当者、税務署で確かめます。親のマイナンバーや住所は、AIに入力しません。
親と子で、先に話しておくこと
親に聞いておくこと
- 今年1年分の年金の額(遺族年金があるかどうかも)
- 年金のほかに収入があるか
- 自分の「扶養親族等申告書」に、だれを書いたか
きょうだいで決めておくこと
- だれの扶養に入れるか
- 仕送りの記録を、だれが残すか
よくある質問
Q. 70歳未満の親でも、扶養に入れられますか?
はい。70歳未満の親でも、所得などの条件を満たせば「一般の控除対象扶養親族」となり、控除額は38万円です(国税庁「No.1180 扶養控除」)。
Q. 遺族年金をもらっている母は、扶養に入れられますか?
遺族年金は非課税所得なので、所得の計算に入れません。国税庁のQ&Aでは、遺族厚生年金が120万円程度あり、ほかに所得のない母について、ほかの人の扶養控除の対象になっていなければ、子の扶養控除の対象にできるとしています(国税庁「No.1180 扶養控除」Q&A)。
Q. 老人ホームに入っている親は、扶養に入れられますか?
老人ホームに入所している場合は「同居」にあたらないため、同居老親等の58万円ではなく、48万円の区分になります。生計を一にしているかなど、ほかの条件は同じように確かめます(国税庁「No.1180 扶養控除」)。
Q. 去年の分を出し忘れていました。今からでも間に合いますか?
還付申告は、その年の翌年1月1日から5年間出せます(国税庁「No.2030 還付申告」)。ただし、所得の条件は年ごとに違い、令和7年分は58万円以下です(国税庁「No.1180 扶養控除」)。
Q. 年金を受け取っている親が、改正で新しく対象になった家族の控除を受けるには?
国税庁のQ&Aでは、年金を受け取る人が、改正で新しく扶養親族などの条件を満たすことになった親族の扶養控除などを受けようとする場合は、原則として確定申告をする必要があるとしています(国税庁「令和8年度税制改正Q&A」)。
Q. 健康保険の扶養にも入れたほうがいいですか?
健康保険の扶養は、税の扶養と条件が違い、60歳以上は年間収入180万円未満などの条件があります(日本年金機構)。入れられるかどうかと手続きのしかたは、勤め先の担当者に確かめます。
あわせて読みたい
参考・出典
- 国税庁「No.1180 扶養控除」(令和8年4月1日現在法令等)
- 国税庁「No.1180 扶養控除」Q&A(「生計を一にする」の意義・非課税所得(遺族厚生年金)と扶養控除)(2026年10月9日確認)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)
- 国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等)
- 国税庁 質疑応答事例「2以上の所得者がいる場合の扶養親族等の所属」(2026年10月9日確認)
- 国税庁「No.2030 還付申告」(2026年10月9日確認)
- 国税庁「No.1130 社会保険料控除」(2026年10月9日確認)
- 国税庁「No.1130 社会保険料控除」Q&A(2026年10月9日確認)
- 国税庁「No.1160 障害者控除」(2026年10月9日確認)
- 国税庁「No.1185 市町村長等の障害者認定と介護保険法の要介護認定について」(2026年10月9日確認)
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」(2026年10月9日確認)