この記事の要点
国民年金の追納(ついのう)は、保険料の免除・納付猶予・学生納付特例を受けた期間の保険料を、後から納める制度です。追納できるのは、追納が承認された月の前10年以内の期間の分で、老齢基礎年金を受け取ることができる人は追納できません(日本年金機構「国民年金保険料の追納制度」(2026年4月1日更新))。
- 追納した保険料は、社会保険料控除の対象です。 控除の対象になるのは、その年に実際に納めた金額の全額です(国税庁「No.1130 社会保険料控除」)。令和8年12月31日までに納めた分は、令和8年分の控除になります。
- 過去の年度の分でも、今年納めれば今年の控除です。 国税庁は、生計を一にしている子の国民年金保険料を過去3年分まとめて支払った例について、本年中に支払ったものであれば本年分の社会保険料控除の対象になると答えています(国税庁「社会保険料控除に関する質疑応答」)。
- 1年間分を追納すると、全額免除の期間なら老後の年金が年間で約1万円、納付猶予や学生納付特例の期間なら年間で約2万円増えます(日本年金機構)。
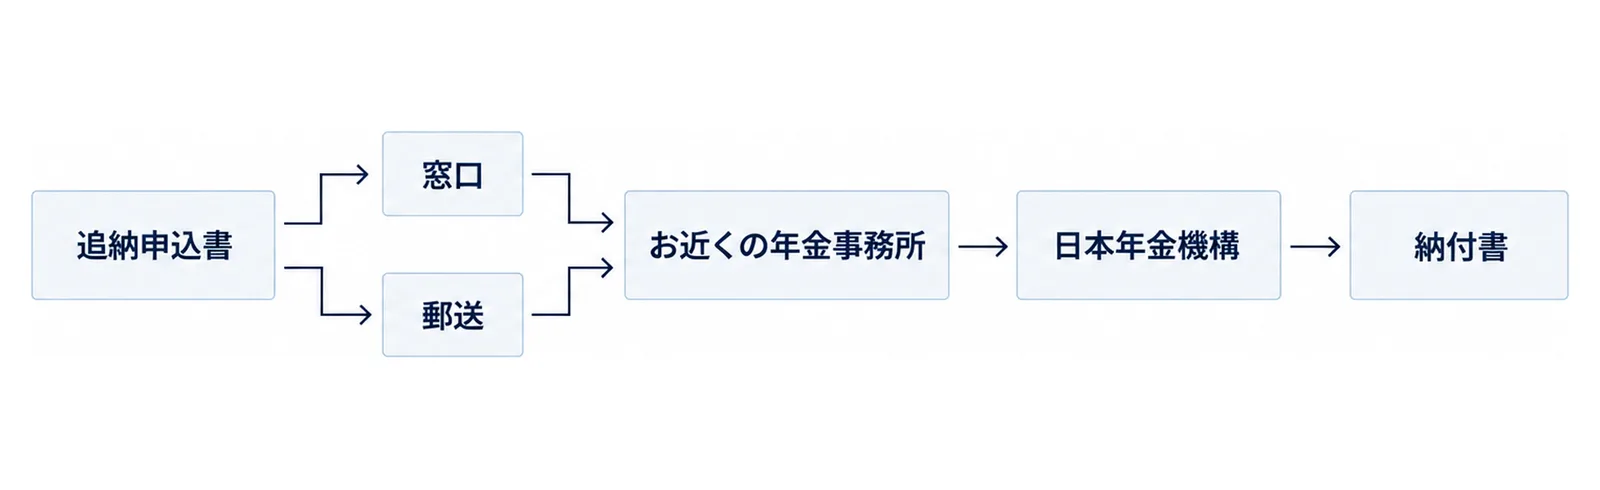
- 申込みは「国民年金保険料 追納申込書」をお近くの年金事務所に出します。 届いた納付書で納め、口座振替やクレジットカードでは納められません(手順4〜6)。
この記事は、2026年11月7日に確認した、日本年金機構と国税庁の公式ページの内容です。
今すぐやること3つ
- 免除・納付猶予・学生納付特例を受けた期間が、この10年の中にあるかを確かめます(手順1)。
- 令和8年中に納めたい人は、追納申込書を早めに年金事務所に出します。申込書を出した後に納付書が届き、それで納めます(手順5・6)。
- 勤め先の年末調整に間に合うかを確かめ、間に合わない時は確定申告で控除を受けます(手順7)。
まず知っておくこと|追納は、免除や猶予を受けた月の保険料を後から納める仕組み
追納できるのは3つの制度を受けた期間
追納は、国民年金保険料の免除、納付猶予、学生納付特例を受けた人が、その後、経済的に納付が可能となった時などに、本人の申し出により、免除や猶予された保険料の全部または一部を納めて、将来の老齢基礎年金の年金額を満額に近づける制度です(日本年金機構「国民年金保険料の追納制度」)。
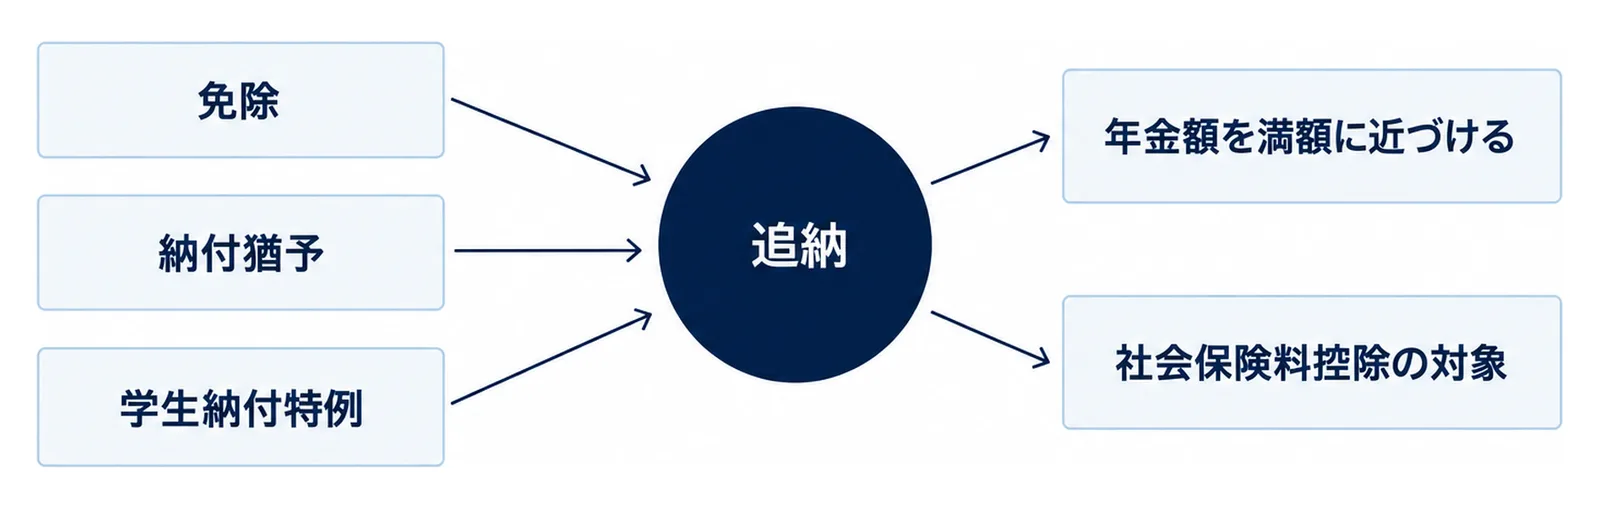
保険料の免除は、本人・配偶者・世帯主の前年所得が一定額以下の場合や、失業した場合などに受けられます。納付猶予は、20歳以上50歳未満の人で、本人・配偶者の前年所得が一定額以下の場合に受けられます(日本年金機構「国民年金保険料の免除制度・納付猶予制度」(2026年11月5日更新))。学生納付特例は、学生の人のための別の制度です。
追納しないと、納付猶予の期間は年金の額に入らない
納付猶予や学生納付特例の期間は、年金を受け取るための資格の期間(受給資格期間)としては数えられますが、追納しないと年金額には反映されません(日本年金機構「国民年金保険料の追納制度」)。
日本年金機構は、1年間分を追納した時の増え方を、次のように案内しています(同上)。
- 全額免除の期間を追納した時: 老後の年金が年間で約1万円増える
- 納付猶予や学生納付特例の期間を追納した時: 年間で約2万円増える
納めた年の社会保険料控除になる
日本年金機構は、追納した保険料は社会保険料控除の対象になると書いています(同上)。社会保険料控除は、納税者が自分や、自分と生計を一にする配偶者その他の親族の負担すべき社会保険料を支払った時に受けられる所得控除で、控除できる金額は、その年に実際に支払った金額の全額です(国税庁「No.1130 社会保険料控除」)。
どの年の控除になるかは、保険料が何年度の分かではなく、いつ納めたかで決まります。国税庁の質疑応答は、過去3年分をまとめて支払った例について「本年中に支払ったものであれば、過去の年分のものであっても本年分の社会保険料控除の対象になります。」と答えています(国税庁「社会保険料控除に関する質疑応答」)。
手順1|追納できるかを確かめる
10年以内の期間か
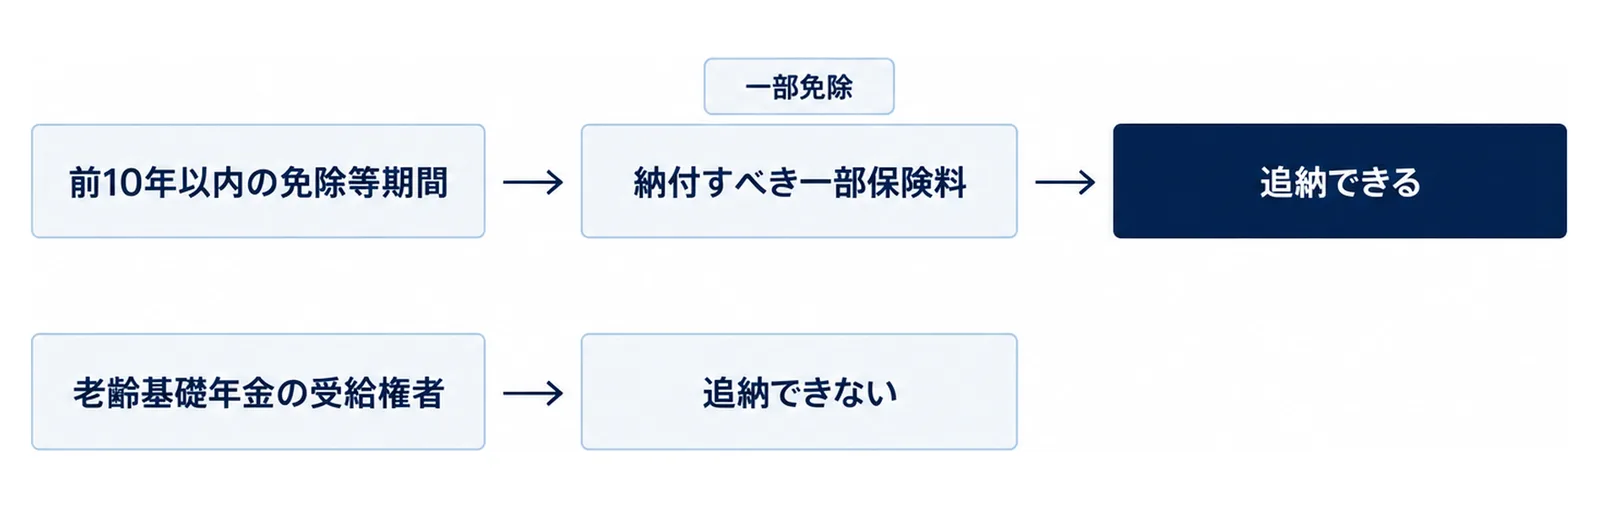
追納ができるのは、追納が承認された月の前10年以内の免除等期間に限られます(日本年金機構「国民年金保険料の追納制度」)。10年より前の月の分は追納できません。古い月の分から順に、追納できる期限が来ます。
日本年金機構は、追納申込書を追納期限の直前に提出すると、期限までに追納できなくなる場合があるので、早めに提出するよう書いています(同上)。
老齢基礎年金を受け取ることができる人は追納できない
日本年金機構は「老齢基礎年金を受け取ることができる方は、追納できませんのでご注意ください。」と書いています(同上)。国民年金法の第94条も、追納できる人から「老齢基礎年金の受給権者」を除いています(e-Gov法令検索「国民年金法」第94条)。
年金をもらいながら、税の申告が要るかを確かめたい人は、年金の確定申告が要るかを確かめる記事に書いています。
一部免除の期間は、残りの保険料を納めているか
4分の3免除・半額免除・4分の1免除のような一部免除を受けた期間は、納付すべき一部保険料が納付されていなければ追納することはできません(日本年金機構「国民年金保険料の追納制度」)。一部免除の期間は、まず免除されなかった分を納めているかを確かめます。
手順2|令和8年度の追納額を表で確かめる
3年度目以降は加算額が上乗せされる
免除・納付猶予の承認を受けた期間の翌年度から数えて3年度目以降に追納する場合は、当時の保険料額に、経過期間に応じた加算額が上乗せされます(日本年金機構「国民年金保険料の追納制度」)。
令和8年度中に追納する時の1か月分の額
日本年金機構の「令和8年度中に追納する際の保険料額」の表は、次のとおりです(同上)。1か月分の額です。
| 何年度の月分か | 全額免除・納付猶予、学生納付特例 | 4分の3免除 | 半額免除 | 4分の1免除 |
|---|---|---|---|---|
| 平成28年度の月分 | 16,850円 | 12,630円 | 8,420円 | 4,210円 |
| 平成29年度の月分 | 17,070円 | 12,800円 | 8,530円 | 4,260円 |
| 平成30年度の月分 | 16,900円 | 12,670円 | 8,450円 | 4,220円 |
| 令和元年度の月分 | 16,950円 | 12,720円 | 8,470円 | 4,240円 |
| 令和2年度の月分 | 17,070円 | 12,800円 | 8,530円 | 4,260円 |
| 令和3年度の月分 | 17,110円 | 12,830円 | 8,550円 | 4,270円 |
| 令和4年度の月分 | 16,990円 | 12,740円 | 8,490円 | 4,250円 |
| 令和5年度の月分 | 16,770円 | 12,580円 | 8,380円 | 4,190円 |
| 令和6年度の月分 | 16,980円 | 12,730円 | 8,490円 | 4,240円 |
| 令和7年度の月分 | 17,510円 | 13,130円 | 8,750円 | 4,380円 |
令和6年度と令和7年度の月分には、追納加算額はありません(同上)。この表は令和8年度中(令和9年3月まで)に追納する時の額です。令和8年11月以降に追納が承認される人は、平成28年度の月分のうち平成28年10月分までは、承認された月の前10年より前になるので追納できません。
1年分の目安は、月の額を12倍して見る
たとえば、令和5年度の12か月が全額免除だった人が、令和8年度中に12か月分を追納すると、表の額で16,770円の12か月分になります。何か月分を追納できるかは、受けた免除の月数と、10年の期限で決まります。自分の免除の月数が分からない時は、お近くの年金事務所に問い合わせます。
手順3|どの月の分から納めるかを決める
原則は古い期間から
日本年金機構は、保険料の免除・納付猶予や学生納付特例の承認を受けた期間のうち、原則として古い期間の保険料から納付するよう書いています(日本年金機構「国民年金保険料の追納制度」)。古い月の分ほど、10年の期限が先に来るからです。
免除と猶予の両方がある人は、年金事務所に相談する
免除の期間と、納付猶予・学生納付特例の期間がどちらもある人は、納付する順序について年金事務所に相談するよう案内されています(同上)。国民年金法の第94条第2項にも、一部につき追納をする時の順番の決まりがあります(e-Gov法令検索「国民年金法」第94条)。
全部でなく一部だけ追納してもよい
追納は、免除や猶予された保険料の全部または一部について行えます(日本年金機構「国民年金保険料の追納制度」)。今年は何か月分、来年は何か月分、のように分けて納めることもできます。分ける時も、10年の期限が近い古い月の分を先にします。
手順4|追納申込書を用意する
用紙は日本年金機構のページから
申請用紙「国民年金保険料 追納申込書」は、日本年金機構の「ケース10:免除・納付猶予や学生納付特例の承認を受けた期間の国民年金保険料を後から納付(追納)するとき」のページからダウンロードできます(日本年金機構「ケース10:…後から納付(追納)するとき」(2026年4月1日更新))。
ねんきんネットで作って印刷することもできる
「ねんきんネット」の画面で追納申込書を作ることもできます。必要な項目を入力し、印刷用のファイルをダウンロードして印刷します。ねんきんネットが持っている基礎年金番号などの情報が自動で表示され、入力の誤りもチェックされます(日本年金機構「国民年金保険料の追納制度」)。
このサービスは電子申請ではありません。印刷した届書は、年金事務所に出す必要があります(同上)。ねんきんネットを使うには、ねんきんネットのIDが要ります。
手順5|年金事務所に出す
出す先はお近くの年金事務所
提出先はお近くの年金事務所で、街角の年金相談センターでは手続きできません。窓口のほか、郵送でも出せます(日本年金機構「国民年金保険料の追納制度」)。
窓口で出す時に見せるもの
マイナンバー(個人番号)で申請する時、申請する本人が窓口で出す場合は、マイナンバーカードを見せます。マイナンバーカードが無い人は、次の2つを見せます(同上)。
- マイナンバーが確かめられる書類: 通知カード(氏名、住所等が住民票の記載と一致する場合に限る)、または個人番号の表示がある住民票の写し
- 身元(実存)を確かめる書類: 運転免許証、パスポート、在留カードなど
郵送で出す時に入れるもの
郵送の時は、マイナンバーカードの表と裏の両面のコピー、または上の1と2のコピーを入れます(同上)。マイナンバーを書いた届書を郵送する時は、その都度、本人確認書類の写しを付けるよう案内されていて、写しを貼る「本人確認書類添付台紙」も用意されています(日本年金機構「ケース10」)。
手順6|届いた納付書で納める
申込書を出すと、納付書が届く
申込書を出した後、日本年金機構から納付書が届きます。その納付書で保険料を納めます(日本年金機構「国民年金保険料の追納制度」)。令和8年分の控除にしたい人は、納付書が届いてから納める日数も考えて、申込書を早めに出します。
使える納め方と、使えない納め方
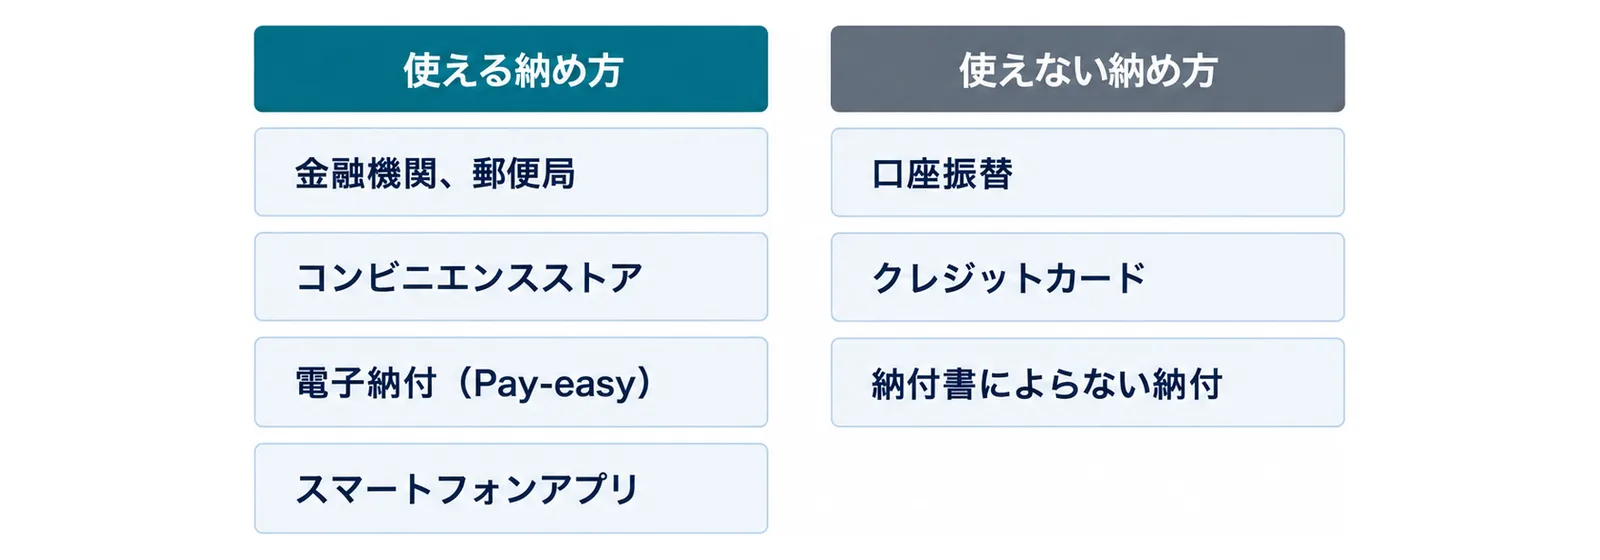
納付書で納める方法は、次の4つです(同上)。
- 金融機関、郵便局
- コンビニエンスストア
- 電子納付(Pay-easy)
- スマートフォンアプリ
次の方法では納められません(同上)。
- 口座振替
- クレジットカード
- ねんきんネットを活用した「納付書によらない納付」
ふだんの国民年金保険料を口座振替やクレジットカードで納めている人も、追納は届いた納付書で納めます。
手順7|社会保険料控除を申告する
年末調整か確定申告で申告する
国民年金の保険料の社会保険料控除は、保険料の金額を証する書類を、確定申告書か、年末調整の時に勤め先に出す「給与所得者の保険料控除申告書」に添付するか、申告書を出す時に見せて受けます。申告先は、所轄の税務署か勤め先です(国税庁「No.1130 社会保険料控除」)。
控除証明書は、納めた時期で届く月が違う
日本年金機構は、令和8年分の社会保険料(国民年金保険料)控除証明書を、納めた時期で分けて送ります(日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の発行について」(2026年10月9日更新))。
| 納めた時期 | 書面(郵送)が届く時期 | 電子データが届く時期 |
|---|---|---|
| 令和8年1月1日から9月30日 | 令和8年10月23日(金曜)から11月上旬にかけて順次 | 令和8年10月16日(金曜)から10月下旬にかけて順次 |
| 令和8年10月1日から12月31日(上の対象者を除く) | 令和9年2月上旬 | 令和9年1月下旬から順次 |
電子データの送付の対象の人には、書面の郵送はありません(同上)。
10月以降に納めた分は、領収証書でも申告できる
日本年金機構は、年末調整・確定申告の際には控除証明書や領収証書の添付等が義務づけられていると書いています(日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の送付予定をお知らせします」(2026年10月9日更新))。控除証明書の証明日の後に納めた保険料は、控除証明書の額に足して申告でき、その時は控除証明書と、その後に納めた保険料の領収証書を申告書に添付等します(日本年金機構「年金Q&A:10月1日以降に控除証明書の証明欄にある「(1)納付済額」や「(2)見込額」以上に国民年金保険料を納めたときは、どのように申告すればいいですか。」)。令和8年1月1日から9月30日の間に国民年金保険料を納めていない人は、10月1日から12月31日の間に納めた分の控除証明書(書面)が令和9年2月上旬に届くので、その前の年末調整では、納付書で納めた時の領収証書を使います。インターネットバンキングやスマートフォンアプリで納めて領収証書が手元に無い人は、ねんきんネットなどで、直近の納付実績を反映した控除証明書の再発行を申し込めます(同上)。勤め先の年末調整の締切までに書類をそろえられない時は、令和9年の確定申告で社会保険料控除を受けます。
国税庁は、令和8年分以後の所得税の確定申告書を令和9年1月1日以後に出す時は、国民年金の保険料の金額を証する書類などの添付や提示に代えて、一定の事項を書いた明細書を確定申告書に添付できると書いています(国税庁「No.1130 社会保険料控除」)。
控除証明書が届かない時や、なくした時の手続きは、国民年金の控除証明書がいつ届くかの記事に書いています。
家族の分を親が納める時
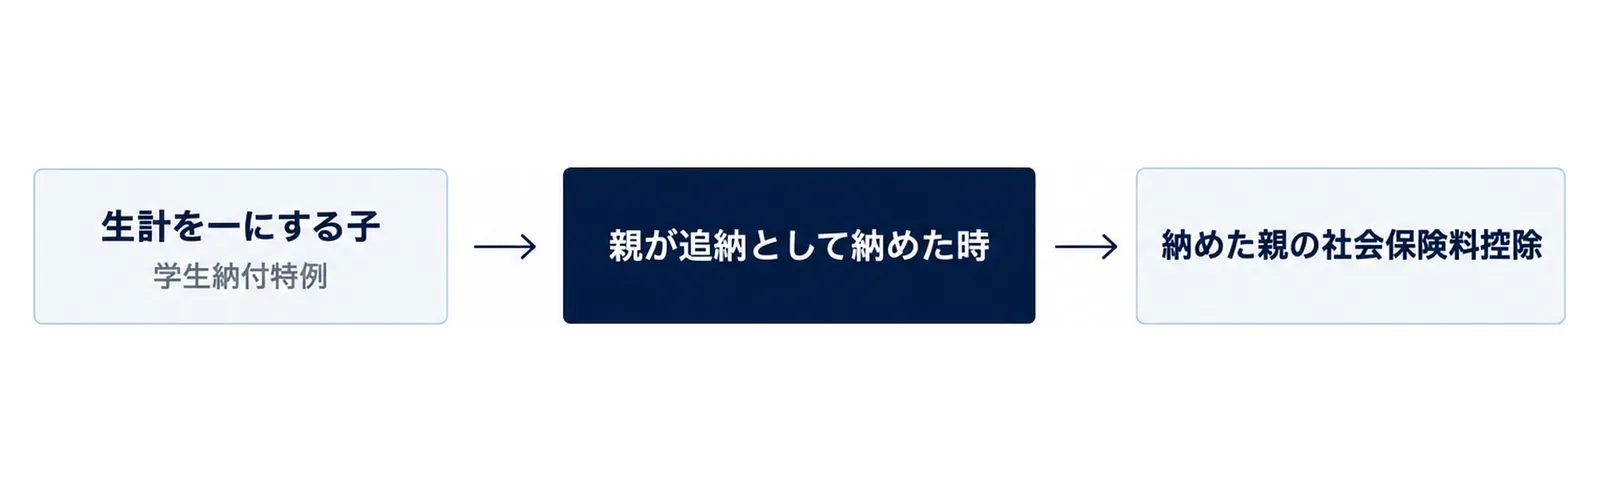
生計を一にする子の追納は、納めた親の控除になる
社会保険料控除は、自分と生計を一にする配偶者その他の親族の負担すべき社会保険料を支払った時にも受けられます(国税庁「No.1130 社会保険料控除」)。たとえば、生計を一にする子が学生納付特例を受けていた期間の保険料を、親が追納として納めた時は、納めた親の社会保険料控除の対象になります。控除証明書は、納めた親ではなく被保険者本人(この例では子)宛てに送られるので、親が申告する時は、子に届いた控除証明書か、納めた時の領収証書を使います(日本年金機構「年金Q&A:控除証明書はどのような人に送られますか。」)。
生計を一にしているかは、納めた時で見る
国税庁の質疑応答は、生計を一にしていた子が引っ越して生計が別になった例について、「自己と生計を一にする配偶者その他の親族」に当たるかは、国民年金保険料を支払った時点で判定して差し支えないと答えています(国税庁「社会保険料控除に関する質疑応答」)。その例では、生計を一にしていた期間に支払った分だけが、親の控除の対象になっています。
申込みは本人の申し出。書き方は年金事務所に確かめる
追納は、免除や猶予を受けた本人の申し出で行う制度です(日本年金機構「国民年金保険料の追納制度」)。子の期間の分を親が納めたい時は、申込書の書き方と出し方を、お近くの年金事務所に確かめます。家族で分担する時は、誰が納めて誰が控除を受けるかを先に決めておくと、年末調整や確定申告で迷いません。
よくある質問
Q. 60歳を過ぎても追納できますか?
A. 追納できるのは、追納が承認された月の前10年以内の免除等期間の分です。老齢基礎年金を受け取ることができる人は追納できません(日本年金機構「国民年金保険料の追納制度」)。年齢だけでは決まらないので、自分が当てはまるかは、お近くの年金事務所に問い合わせます。
Q. 12月に納めた分は、今年の控除になりますか?
A. 社会保険料控除は、その年に実際に支払った金額で数えるので、令和8年12月31日までに納めた分は令和8年分の控除の対象です(国税庁「No.1130 社会保険料控除」)。令和8年1月1日から9月30日の間に国民年金保険料を納めていない人が、10月1日から12月31日の間に納めた分の控除証明書(書面)は、令和9年2月上旬に届きます。それより前の年末調整では、納めた時の領収証書を添付等して申告します(日本年金機構)。
Q. 追納はクレジットカードで払えますか?
A. 払えません。追納は、申込書を出した後に届く納付書で、金融機関・郵便局、コンビニエンスストア、電子納付(Pay-easy)、スマートフォンアプリのどれかで納めます。口座振替とクレジットカードは使えません(日本年金機構)。
Q. 追納すると年金はいくら増えますか?
A. 日本年金機構は、1年間分を追納すると、全額免除の期間なら年間で約1万円、納付猶予や学生納付特例の期間なら年間で約2万円増えると案内しています。
Q. 街角の年金相談センターで申し込めますか?
A. 申し込めません。提出先はお近くの年金事務所で、窓口か郵送で出します(日本年金機構)。
Q. 子の学生時代の保険料を親が追納したら、親の控除になりますか?
A. 生計を一にする子の保険料を親が納めた時は、納めた親の社会保険料控除の対象になります。生計を一にしているかは、納めた時点で判定して差し支えないとされています(国税庁「社会保険料控除に関する質疑応答」)。